 复制
2026年9月23日,乔治城大学的一场活动本可以只是又一次华盛顿例行演讲,可白宫国家经济委员会主任凯文·哈塞特却把它变成了对美联储的公开施压。
他的句子很短,也很冲:“近期年化核心通胀只有大约2%,他们为什么还要加息?”
接着他把现任主席凯文·沃什说成正在管理一家“异常党派化的美联储”,点名前主席鲍威尔、前监管副主席巴尔在领导职务结束后仍留在理事会,并指责过去几天“很多非特朗普任命的官员”仍在呼吁继续大幅加息。
七天前,美联储刚刚把联邦基金利率上调25个基点至3.75%–4.00%,这是2023年以来首次加息,而且是FOMC一致通过。点阵图上,18名官员中有16人认为2026年至少还要再加一次。
白宫最高经济幕僚与央行公开对撞,战场不在口号,而在一个更技术、也更政治的问题:到底该怎样读通胀?
这不是哈塞特一个人的脾气发作。这是特朗普第二任期里白宫与美联储关系的缩影——一边要增长和低利率,一边要证明自己仍能把物价按回2%。冲突所以刺耳,还因为一个容易被忽略的事实:哈塞特自己,差点就是美联储主席。
哈塞特是谁:从美联储研究员到差一步的主席人选
哈塞特,1962年出生于马萨诸塞州格林菲尔德,斯沃斯莫尔学院本科,宾夕法尼亚大学经济学博士。1990年代,他在美联储理事会研究统计司做了近十年经济学家,随后在哥伦比亚商学院任教。从这段经历,不能得出结论,他不是外行骂央行,而是从内部看过模型、数据和委员会文化的人。后来他自己也常说,正因为在里面待过,才知道“联储人的思维方式里,好的和坏的都有”。
真正让他在华盛顿站稳的,是税收与投资研究。在美国企业研究所(AEI)的多年里,他成为共和党圈里最被看重的供给学派学者之一,核心命题很明确:资本税、企业税、投资激励会改变企业的资本开支,从而改变增长和工资,而不只是改变财政账本。2017年特朗普提名他出任经济顾问委员会主席时,包括伯南克、格林斯潘在内的数十名跨党派经济学家联名支持,看中的就是这套学术履历,以及他当时还能跨阵营讨论问题的名声。
第一任期里,他深度参与2017年税改的论证与对外解释,是白宫经济叙事的主发言人之一。2020年疫情初期又被召回,负责经济侧而非防疫侧的政策协调。2025年特朗普重返白宫后,他出任国家经济委员会主任,位置比CEA主席更靠近总统日常决策:协调各部门经济政策,同时负责把白宫的增长故事讲给市场听。
他也有明显的争议标签。1999年与人合著《道指36000点》,判断美股被系统性低估,时机被后来的互联网泡沫打脸。更近的争议则是政治化:他从相对传统的保守派经济学家,变成了愿意在公开场合跟进总统口径、质疑统计机构、批评美联储“党派偏见”的幕僚。支持者说这是忠诚与判断力的结合;批评者说,学院派的哈塞特和工作室里的哈塞特,已经不是同一个人。
2025年下半年到2026年初,这两种评价直接决定了他有没有机会执掌美联储。鲍威尔主席任期将在2026年5月结束,接班人争夺被外界称作“两个凯文”:白宫里的凯文·哈塞特,对上前理事、华尔街出身的凯文·沃什。预测市场一度把哈塞特的胜率推到70%甚至85%。特朗普在公开场合指着他说“潜在的美联储主席也在这儿”,等于半官宣热门。美银等机构当时已经开始按“哈塞特主席”做情景分析,认为他会推动把利率压到3%以下。
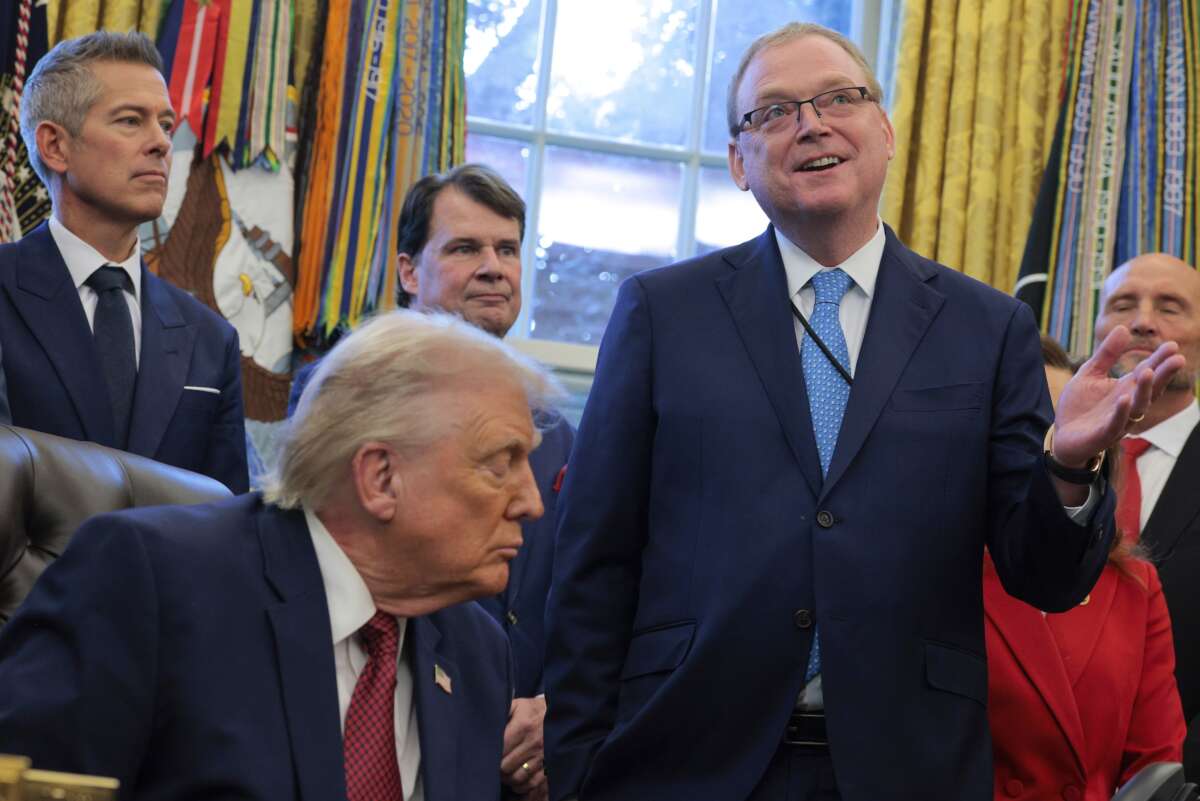
他最终没有得到提名。
原因并不神秘。债券市场担心一个现任白宫高官入主央行,会把降息写成政治任务;参议院确认也更难——人还在政府里,独立性质疑会先于政策争论出现。2026年初围绕鲍威尔的调查等事件,又把“央行不能变成白宫延伸”推到台前,哈塞特的胜率随之下滑。特朗普后来给出的公开理由更像人事平衡:哈塞特在白宫“干得太好了,不想放走”。2026年1月30日,总统宣布提名沃什;5月13日,参议院以54比45确认。哈塞特随即表态支持,说「就职于国家经济委员会」才是他的“梦想工作”。
这个背景把9月23日的讲话从普通隔空喊话,变成了一场带位置感的对质。站在白宫批评美联储的人,不是随便一个顾问,而是差一步就会坐上沃什那张椅子的人。他现在用短窗口年化2%否定加息,等于在说:若当时是我来做,路径不会是这样。
矛盾从何而来:同一位总统提名的主席,为什么还是加了息?
沃什2026年5月接替鲍威尔出任主席,确认票数只有54比45,是美联储现代史上最分裂的一次主席确认之一。特朗普要的是更低的利率;沃什上任后给出的却不是一条直线鸽派路径。他先在沟通上强调通胀纪律,9月16日又推动了三年来首次加息。更刺眼的是:这次加息是一致通过。也就是说,沃什、鲍威尔、巴尔和所有有投票权的委员站在了同一边。
白宫无法把“加息”简单说成“叛徒主席一个人的决定”。于是,哈塞特把矛头转向委员会构成和会后发言。他的逻辑是:沃什不是问题,真正的问题是沃什还管着一个“异常党派化”的机构——领导职务结束后仍留任的前主席、前副主席,以及一批非本届总统任命、却在加息后继续放鹰的官员。恢复独立性,被他说成沃什的“重中之重”。
这套话术很锋利,也很容易反噬。独立性的传统含义是:央行不按白宫选举周期调整利率。哈塞特把独立性重新定义为:不要让“非特朗普任命者”在通胀已经回落时继续收紧。定义权本身,成了下一场争夺。
鲍威尔主席任期结束后留任理事、巴尔卸任监管副主席后继续做理事,虽然这在法律上并不罕见,毕竟理事任期与主席、副主席职务不是一回事。哈塞特把它说成“偏离历史惯例”,是在用人事结构解释政策分歧:不是模型不同,是人还在、立场还在。当年哈塞特自己没能进入委员会,如今却隔空喊话,美联储班底不独立,被政党利益政治利益裹挟,权力交接不彻底。
市场听得懂潜台词。利率之争已经不只是25个基点,而是谁有权宣布“反通胀战争已经打完”。特朗普换掉了鲍威尔,却没有换掉加息。
两种通胀:12个月的目标,和三个月的动量
哈塞特反加息的最核心的一句话,是“年化核心通胀约2%”。这句话成立与否,取决于你把时间窗口切在哪里。
美联储的正式目标,锚定的是核心PCE的12个月涨幅。到2026年夏季,这个数字仍在3.3%附近,明显高于2%。能源冲击、地缘冲突、关税价格向核心品类渗透,让委员会很难宣布胜利。9月加息前后,巴尔等人的公开表态也很直接:要把通胀持续带回2%,可能还需要再紧一扣。
哈塞特看的是另一张图。他反复强调,通胀过程有“近端记忆”,最近三到四个月对下一步的解释力更强。按他的算法,最近三个月核心CPI折成年率已经落到2%左右,甚至更早时候他说过1.6%;而再往前的三个月要高得多。因此趋势已经拐头,再用12个月同比做决策,等于开着后视镜开车。
这不是信口胡说。短期年化确实常被研究部门和市场用来捕捉拐点。同比是过去一年的滚动平均,反应慢;三个月年化会更快显示“最近是不是在降温”。若月度核心涨幅大约是0.16%到0.17%,粗略年化就会靠近2%。窗口一换,叙事可以完全翻转。
但短窗口的代价同样清楚。一个月机票、医疗、通信或关税品类跳一下,年化数字就会被放大;连续两个偏弱的月份,又会让人误以为目标已经到手。美联储通常要同时看12个月、切尾均值、超核心服务、房租黏性,以及降温是否足够广泛、足够持久。委员会的担心是:把一次短周期回落当成趋势结束,可能在就业仍然接近充分、需求并不弱的时候过早放松,让物价重新抬头。
于是出现了2026年最典型的政策错位——
白宫说:最近的通胀动量已经是2%,加息是在打击一场已经结束的战争。
美联储说:我们负责的是回到并守住2%,不是某一季度年化碰巧等于2%。
两边用的都是“核心通胀”,指的却不是同一个时间里的同一种速度。哈塞特若在5月成为主席,争论未必消失,但会从“白宫顾问批评央行”变成“主席与委员会多数如何形成共识”。他没坐上那把椅子,2%就只能作为外部压力出现,而不是内部提案。
哈塞特的理论依据:供给冲击可以带来无通胀增长
哈塞特的通胀观,背后有一套相当完整的供给学派框架,不只是为特朗普总统降息背书。这也是他差点出任主席时最让市场又期待又害怕的部分:期待的是增长叙事,害怕的是框架会压过委员会。
第一,增长来源决定通胀含义。如果增长来自需求刺激,利率就该跟上;如果增长来自工厂建设、能源供给、AI带来的生产率提升,那么更高的产出可以吸收需求,而不必然推高价格。他多次把2026年的强增长解释成供给侧扩张,因此“经济很好”不能自动推导出“必须加息”。这与传统菲利普斯曲线思维相反:不是失业率低就一定要收紧,而要先问低失业是需求过热,还是供给曲线右移。
第二,通胀是有动量的随机过程,近端数据权重大。他在加息前对CNBC说过,预测CPI时,最近三四个月通常解释力最强。这是时间序列直觉,不是政治口号。问题在于,政策制定者若只强化对自己有利的近端样本,就会被批评为“数据采矿”:涨的时候看同比,落的时候看季调年化。
第三,实际利率已经偏高,继续加息是在用货币政策惩罚财政和供给改革尚未完全兑现的时滞。供给改善需要时间。关税、能源、移民和产业政策会先扰动价格,再可能增加产能。哈塞特倾向于把当前物价中的相当一部分看成水平效应或外部冲击,而不是持续的需求通胀。美联储则更担心冲击会嵌入工资和房租,传导为第二轮效应。
第四,他把美联储的反应函数政治化了。在他看来,近年利率路径与选举周期的相关性“高得令人不安”:对特朗普不利时更愿意加,对对手有利时更愿意降。这个判断几乎无法被干净地实证,因为同一时期也叠加了疫情、能源战争、关税和财政扩张。但它构成了白宫叙事的关键扣件:不是我们在干预央行,而是央行已经不中立了,所以必须“恢复独立”。
这套理论最大的力量,是它能同时安放两件看起来矛盾的事:经济可以很热,利率却可以更低。最大的弱点,也在这里。如果供给故事讲得太满,而核心服务和广义物价并没有按他的短窗口那样持续降温,白宫就会显得是在用选择性统计为政治目标服务。美联储9月选择加息,等于当众拒绝了他的近端2%。
也正因为他差点成为主席,这套理论不再只是幕僚意见。2025年底市场已经把它贴现成“潜在的政策体制”。沃什胜出后,债券投资者松了一口气,以为独立性风险下降。9月加息强化了这种安慰。哈塞特现在重新把短窗口2%和“党派化委员会”摆上台面,是在提醒所有人:白宫的理论没有随提名结束而退场,只是从内部候选人变成了外部监工。
哈塞特对美联储:争的不只是25个基点
表面是利率,底下是四件事叠在一起。
一是测量权。谁有权宣布通胀“已经是2%”。12个月核心PCE仍高于目标,三个月年化核心CPI可以贴近目标。选哪一个,几乎预先决定了该不该加息。
二是人事权。鲍威尔和巴尔留任理事会,让本届政府无法通过换主席就换掉整个反应函数。哈塞特把这说成惯例破坏;从制度上看,这恰恰是国会给理事长任期的设计:防止一届总统清空委员会。他自己没能进入那张桌子,批评留任者,听起来就更像未完成的换人计划。
三是解释权。沃什以最窄票上任,却在9月拿到一致加息。白宫不能说“我们的主席不听话”这么简单,只能说“主席被一个党派化的委员会包围了”。独立性和党派化被并置在同一句话里,说明双方争的是美联储到底该对谁负责:对数据,对国会赋予的双重使命,还是对民选总统的增长议程。
四是那次差点发生的权力转移。特朗普最终把哈塞特留在白宫、把沃什放进埃克尔斯大楼,本意是两头都要:身边留一个会讲增长故事的自己人,央行放一个看起来更能过确认关、也更能安抚债市的人。九个月后的结果是,两边都没有完全按剧本走。沃什加了息,哈塞特开了火。所谓“两个凯文”的竞赛并未结束,只是从提名战变成了政策战。
哈塞特过去的厉害之处,正在这个冲突里显得双刃。他懂联储内部语言,能把供给冲击、近端动量、实际利率讲成一套听起来很专业的反对加息理由;他也足够贴近总统,愿意把专业争论翻译成“非本届任命者在搞政治”。前者让他不像纯粹的拉拉队长,后者让市场很难把他的2%只当成计量选择。差点成为主席,给了这套语言额外的重量,也给了它额外的嫌疑。
美联储这边同样不是铁板一块的“鹰派阴谋”。一致加息说明,至少在9月那一周,委员会多数认为物价压力仍未回到可安心的轨道,而经济足够强,加息的就业代价可以承受。沃什若真要“恢复独立”,他首先要证明的是:加息或停加息,都不是为了白宫的日历——包括不是为了安抚那个几乎取代他的人。
接下来真正值得看的,不是谁的嘴更硬,而是下一份核心PCE和接下来两三个月的月度核心读数。如果短窗口继续落在2%附近,而12个月也跟着下,哈塞特的理论会显得有先见之明,人们会回头说:也许当时该让他去主席办公室。
如果短窗口重新升温,9月那次加息就会被写成对白宫叙事的一次校正,而那次未完成的提名,会被看成债市和「提名通过的政治」挡住了一次更冒险的体制实验。
2026年的美国货币政策,已经很难再装成与政治无关。哈塞特把冲突说破了。美联储用加息把冲突坐实了。双方都在讲“独立”和“2%”,却不再共用同一套尺子。差一步成为主席的人,现在站在马路对面量这把尺子。这不是旁观者评论,是一场延期举行的就职演说。
作者:鲁克