 复制
上周,A股市场迎来了一次标志性的下跌。沪深300指数自今年6月的高点回落超过20%,正式步入技术性熊市区间。与此同时,上证综指也出现大幅下挫,并创下近年来罕见的连续下跌纪录,有市场人士将其称为“历史上最长连跌之一”。这场调整并非孤立发生,而是在“黑色星期四”席卷整个亚洲市场,六大主要股市合计蒸发近1万亿美元市值,其中韩国Kospi损失约1310亿美元,日本日经指数损失约1950亿美元。
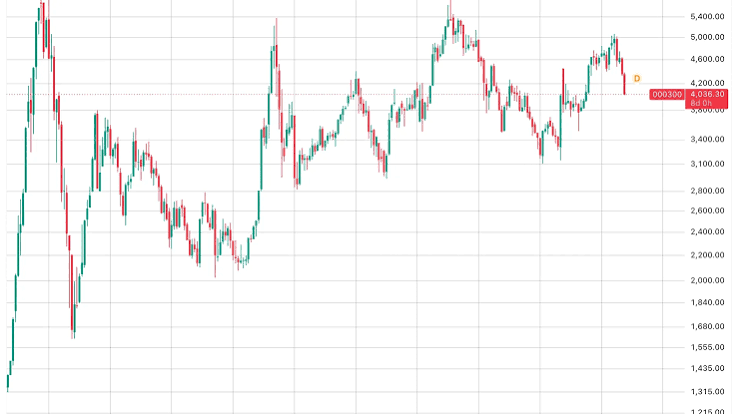
对于习惯了过去几年政策托底、市场反复波动的投资者来说,这次熊市的到来并不意外,却依然沉重。它不仅反映了短期情绪的崩塌,更折射出中国经济与资本市场在多重压力下的深层困境。
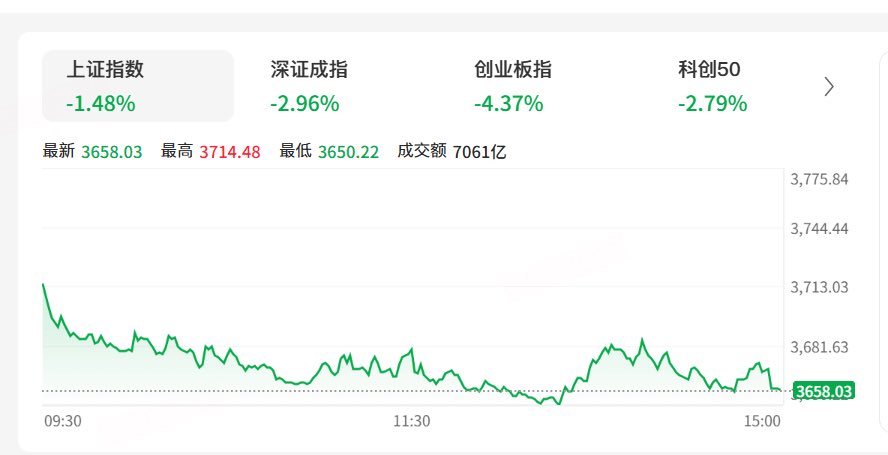
截至2026年10月22日,创业板指、科创50在三个半月的时间里最大回撤41.9%、40.6%
从高点到熊市:数字背后的现实
沪深300作为A股最具代表性的蓝筹指数,覆盖了沪深两市市值最大、流动性最好的300只股票,被视为中国经济的“晴雨表”。自6月高点以来,指数累计跌幅超过20%,这一门槛在技术分析中被普遍认定为牛熊转换的重要分界线。与此同时,上证综指的连续阴跌让市场信心进一步受损。
更值得关注的是,自今年5月以来,中国股市整体市值已蒸发约2.4万亿美元(彭博数据)。这一数字相当于多个中等经济体的年度GDP规模,也意味着大量投资者的财富在短短数月内显著缩水。尽管期间有国家队资金阶段性买入以稳定市场,但买入力度与抛压相比仍显不足,未能扭转趋势。
“黑色星期四”的亚洲传导
这次调整并非中国独有。周四亚洲市场出现联动下跌,情绪迅速从A股蔓延至日韩等市场。韩国Kospi和日本日经指数的大幅回撤,反映出全球资金对亚洲增长前景的重新定价。当中国这一亚洲最大经济体的股市持续承压时,区域风险偏好很容易同步下降。
市场人士指出,资金流出不仅来自本地投资者,也包含部分外资的减仓。在全球流动性仍偏紧、美联储降息路径存在不确定性的背景下,亚洲新兴市场更容易成为风险资产抛售的对象。
多重压力叠加:为何这次更难反弹?
分析师普遍认为,本轮下跌背后是多重因素的叠加,而非单一利空。
首先是刺激政策预期的持续降温。市场此前对更大力度的财政与货币支持抱有期待,但实际落地的政策力度与节奏低于部分乐观预期,导致“政策底”与“市场底”之间的时间差被拉长。
其次是企业盈利的疲弱。尽管部分行业(尤其是新能源、高端制造)仍保持增长,但整体上市公司盈利改善的速度放缓,三季度业绩预告中,不少公司面临成本压力与需求不足的双重挤压。
第三是AI投资热潮下的资本开支压力。与全球科技股类似,中国部分龙头企业也在加大人工智能相关投入,短期内推高了资本开支,却尚未转化为明确的利润贡献,引发投资者对回报周期的担忧。
此外,产能过剩问题在部分传统制造业和新兴产业中依然突出,价格战与库存压力进一步侵蚀利润空间。这些结构性问题在短期内难以通过政策一蹴而就地解决。
国家队出手与市场情绪
面对持续下跌,国家队资金已多次进场托底,部分宽基ETF出现明显的净申购,相关股票也得到阶段性支撑。这种“稳定优先”的操作在过去几年中并不罕见,有助于防止市场出现非理性踩踏。然而,从结果来看,单纯的买入力度已难以对冲基本面与预期层面的压力。投资者更关心的,是后续是否会有更具针对性的政策组合拳。
投资者在等什么?
目前市场处于观望状态。一方面,估值已经回落到相对低位,部分优质资产的风险收益比正在改善;另一方面,缺乏明确的催化剂,使得抄底意愿有限。投资者普遍将目光投向以下几个方面:
- 是否会有新的财政刺激或消费支持政策出台;
- 房地产市场能否出现更实质的企稳信号;
- 企业盈利何时能看到拐点;
- 外部环境(尤其是中美经贸关系与全球流动性)的变化。
历史经验显示,A股在进入技术性熊市后,往往需要一段时间消化悲观情绪,并等待基本面或政策层面的实质性改善,才能真正开启新一轮上行。
写在最后
沪深300进入熊市,是2026年中国资本市场的一个重要节点。它提醒我们,在复杂的内外部环境面前,市场的调整既是风险,也可能是重新布局的窗口。对于普通投资者而言,当前更需要关注的是自身的风险承受能力与资产配置结构,而不是简单押注短期反弹。
市场永远在波动中前行。关键不在于预测每一次底部,而在于理解波动背后的逻辑,并在逻辑发生变化时及时调整。后续政策动向与经济数据,将是决定这轮熊市持续时间的关键变量。