 复制
9 月 18 日,住建部在国新办开发布会,说了一句话,分量很重:现房销售是大势所趋。
翻译成人话:以后买房,不再是 "交钱的时候楼还没盖起来",而是 "盖好了你来看,满意再掏钱"。
这个制度改了,影响的不是某一个楼盘,是整个中国房地产行业过去三十年的底层玩法。
先搞清楚:预售制到底是什么?
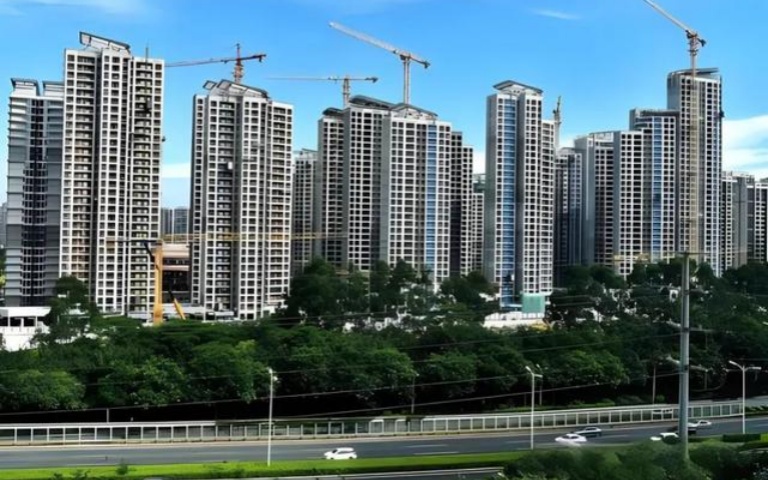
1994 年开始,中国商品房卖的是 "楼花"—— 房子还在打地基,开发商就开始卖房收定金,拿你的购房款去盖楼、去拿新地、去开新项目。
这套模式在住房短缺年代确实管用:开发商不用自己掏全部钱,靠购房者的钱就能滚动开发,房子盖得快、盖得多。
但问题也出在这:钱收了,楼没盖,开发商拿去搞别的了。等到资金链一断,烂尾楼就出现了。这几年大家看到的烂尾楼潮、停贷潮,根子就在这里。
现在官方终于承认:这条路走不下去了。
三项改革,一起上
这次不是只改销售方式,是从根上把房地产的玩法全换了。
第一,销售端:现房销售。以后新项目优先现房卖。你去看房,楼已经盖好了,户型、采光、质量看得见摸得着,满意再交钱。开发商只能先收一小笔定金,等房子真交付了,才能解除定金监管。如果交不了房,购房者可以退钱。
这一条直接把烂尾楼的根子断了 —— 你还没盖好就想拿我的钱?没门。
第二,开发端:项目公司制。一个楼盘,对应一家项目公司。这家公司是独立法人,总部不能随便把钱抽走。以前恒大那种集团公司把项目公司的钱转到海外去搞汽车、搞足球,以后这条路堵死了。每个项目的钱,只能花在这个项目上。
第三,融资端:主办银行制。一个项目,指定一家银行或银团主办。项目的钱全部存在主办银行账户里,银行给项目提供融资。银行和项目公司双向选择 —— 银行觉得项目靠谱才贷,项目觉得银行条件好才选。利益共享,风险共担。
这三条加起来,等于把开发商 "空手套白狼" 的整个链条拆了:钱不能随便抽、楼不能随便卖、融资不能随便找。

为什么现在改?
数据已经说明一切:前八个月,中国二手房交易占比到了 52%,超过了新房。这意味着中国房地产正式进入 "存量时代"—— 以后买房,大部分人是买别人住过的二手房,不是买开发商新盖的。
既然增量时代结束了,预售制这种 "快速盖楼快速卖" 的模式就失去了存在的理由。
彭博社的评价挺到位:这不是大规模刺激,但这是北京这么多年来为扭转房地产下行做出的最大胆尝试。
取消预售制,方向绝对正确。 过去三十年,中国房地产最大的坑,就是让老百姓用真金白银去赌一个还没盖起来的房子。开发商拿着购房者的钱去加杠杆、去扩张、去搞多元化,最后钱亏了、楼烂了、人跑了,留下一堆交了钱拿不到房的业主。
现房销售从根本上解决了这个问题。你买的是看得见摸得着的东西,不再是一张画在纸上的饼。
但短期看,阵痛是免不了的。
对开发商来说,资金链会更紧。以前是拿地→卖房收钱→用这个钱去盖楼→盖完卖下一个→再拿新地。整个链条是靠购房者的预付款转起来的。现在要现房销售,意味着开发商得自己先把楼盖完才能卖 —— 这对资金实力是巨大考验。那些本来就靠高周转活着的中小房企,可能真的要被淘汰了。
对购房者来说,选择会变少。开发商不拿地了、不盖楼了,新房供应自然下降。短期内你可能会发现,新开盘的楼盘少了,选择面窄了。但好处是,你买到烂尾楼的概率几乎归零。
对银行来说,风险定价能力要变强。主办银行制意味着银行要自己判断项目靠不靠谱,不能再闭眼给开发商放贷了。银行的钱也不是大风刮来的,项目贷不贷、贷多少,得自己担责。这对银行是个考验,但长期看是好事 —— 至少不会再出现银行明知道项目有问题还拼命放贷的情况。
总的来说,这是一次 "刮骨疗毒"。短期房地产还会继续承压,因为旧模式被拆了、新模式还没完全建起来。但从长期看,这才是让房地产回归 "住" 的本质 —— 你买的是房子,不是一张金融衍生品。
中国房地产用了三十年学会了 "快",现在要花时间学会 "稳"。这个转变会痛,但不改不行。