 复制
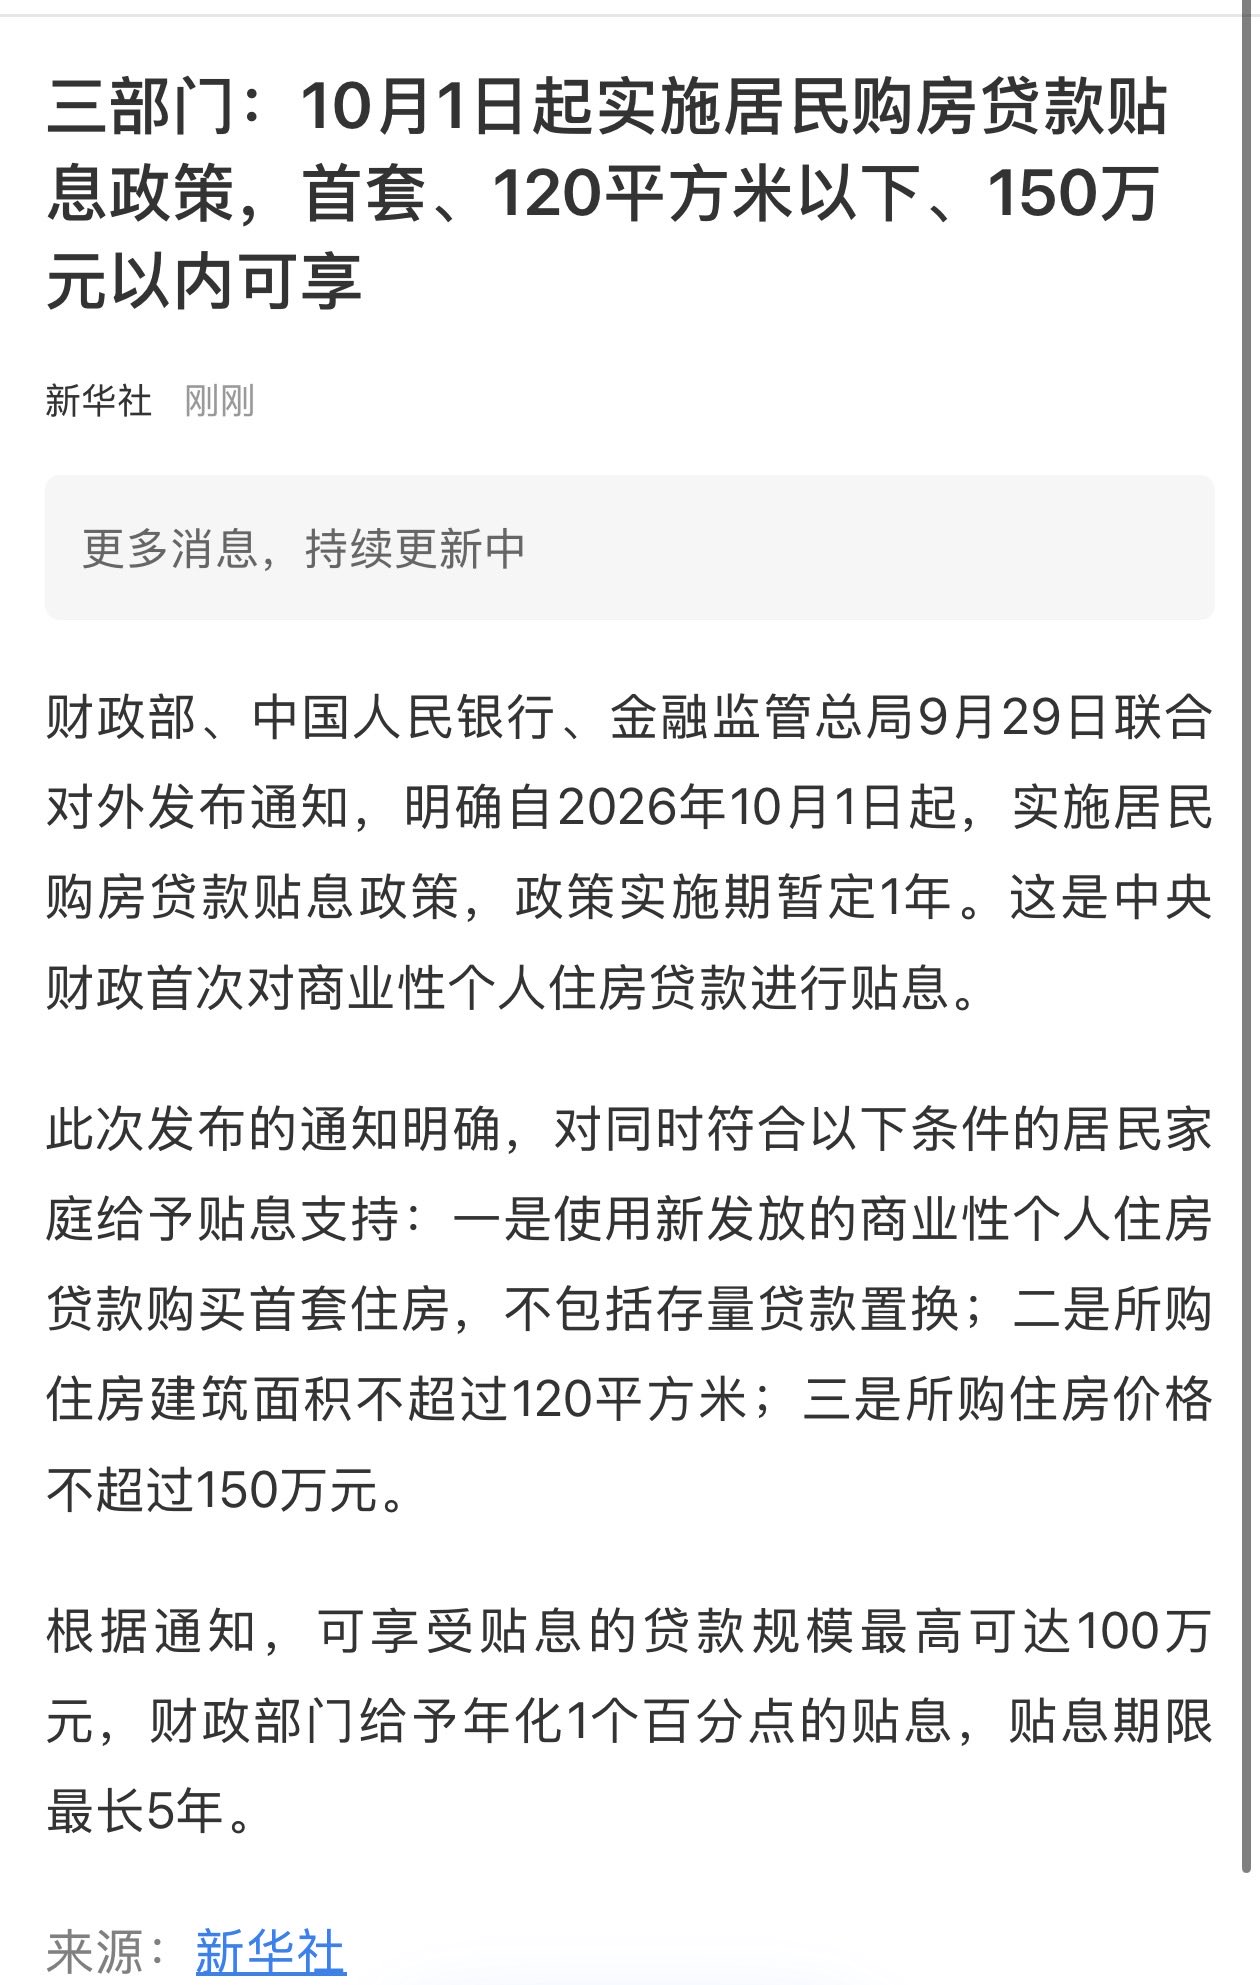
中央财政首次对商业性个人住房贷款贴息,本应是楼市政策工具箱里的“新动作”。通知9月29日晚间落地,次日早盘房地产板块却大幅调整:世联行、深物业A、万科A、我爱我家跌停,特发服务跌超15%,中华企业、金融街、大悦城、绿地控股跟跌。
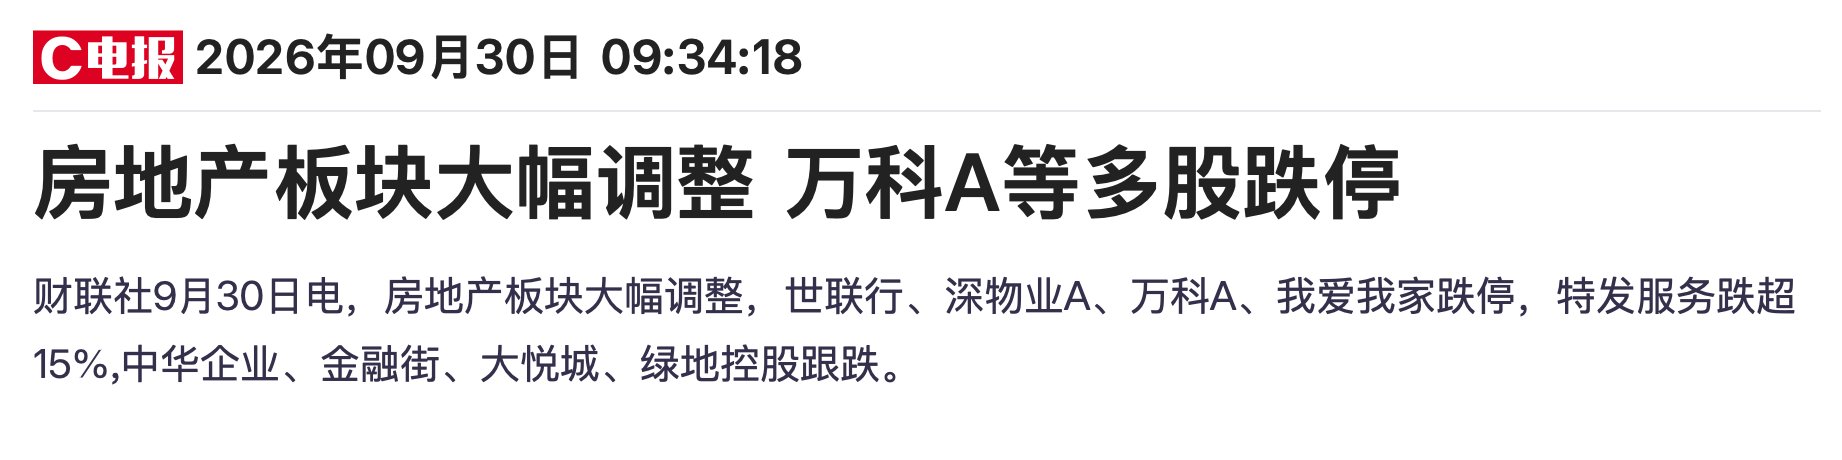
这么大房产利好落地为何房企股价下跌?
其实,市场重新定价了另一件事,期待的利好,是一次精准的民生贴息,不是一次面向开发商的行业托底。政策写得很清楚:补买家,不补房企三部门通知的核心条件只有三条:新发放商贷购买首套住房、建筑面积不超过120平方米、总价不超过150万元。贴息按贷款本金年化1个百分点、最长5年、单户可享贴息的贷款上限100万元,实施期暂定一年。资金由中央财政承担九成、地方承担一成。 这是中央财政第一次给商业性个人住房贷款贴息,政治信号不弱。但条款把钱直接补到符合条件的借款人月供上,而不是补到房企的销售回款、融资成本或项目利润里。购房人按正常流程贷款,银行识别条件后自动扣减贴息,开发商既拿不到补贴,也无法把贴息改写成自己的定价权。 更关键的是,“首套”按现行规则认定,新房和二手房都算。政策没有给新房单独开绿灯。财政等于在符合门槛的房源上,给新房和二手房同时降了一点月供。对已经高度内卷的销售端来说,这更像把竞争边界画清楚,而不是把需求整体抬起来。门槛卡死了多数上市房企的产品结构150万元、120平方米,是全国一刀切的“保基本”口径。在三四线和部分二线刚需盘,这个区间有成交基础;在一线核心区和多数改善盘,总价和面积很容易超标。 对万科、绿地、大悦城这类公司而言,真正贡献销量和利润预期的,往往不是政策覆盖的那一层。贴息能撬动的,是中小户型、较低总价的刚需成交;而A股地产股定价,长期盯的是销售复苏斜率、项目去化、融资环境和资产负债表修复。一年期、有面积价格上限、不覆盖置换贷的贴息,撑不起这些变量。 官方测算也说明力度是克制的:只限100万元贷款及以下、考虑到逐月还本,最长大约少付近5万元利息。对单个家庭是真金白银,对一个行业的库存和现金流,只是局部、阶段性的需求侧减负。市场交易的是预期差,不是政策有没有地产股此前已经交易过一轮“稳楼市增量政策”预期。9月下旬高层会议提出研究出台稳定房地产市场的措施,板块出现过短线反弹。贴息作为“中央财政史上首次”的标题足够响,但落地文本很快让资金看清三件事:
第一,覆盖面窄。不刺激改善、不覆盖高总价、不叠加公积金和保障房既有支持,明确是刚需定向。
第二,时效短。实施期暂定一年,不是长期制度安排,也不是开发贷、收储、股权融资层面的资产负债表工具。
第三,受益主体错位。钱给购房者,新房和二手房共享同一套门槛。房企既要继续和存量二手房抢客,又无法把贴息转化为自身利润弹性。
于是出现典型的“买预期、卖落地”:标题是首次贴息,条款是有限减负。资金在开盘后迅速把前一日情绪溢价打回去。经纪和服务类公司跌停更说明市场在交易“成交结构变化”而不是“行业景气反转”——中介对成交量敏感,但对价格和房企利润更敏感的开发商同样没有得到新的定价锚。贴息会改变竞争,但改变不了库存逻辑贴息落地后,楼市内部会更卷,而不是更松。
符合条件的新房要抢这部分刚需,只能继续控面积、控总价、让利促销;刚好卡在门槛内的二手房会多一点月供优势;总价偏高、面积偏大的存量,买家会更挑、更压价。对急于出货的二手房东,贴息不是涨价理由,更可能是新的比价参照。对房企,这意味着合格刚需客群被新房和二手房同时分流,去化仍要靠自身折扣和项目位置,而不是财政贴息。
当然,板块暴跌不等于政策“失败”了,而只是影响了房企股价的定价逻辑。财政愿意为普通家庭降一点月供,并没有为开发商的库存和估值买单。在供求已经转向存量、销售仍高度分化的阶段,需求侧小工具很难一次性改写房企的现金流和盈利预期。