 复制
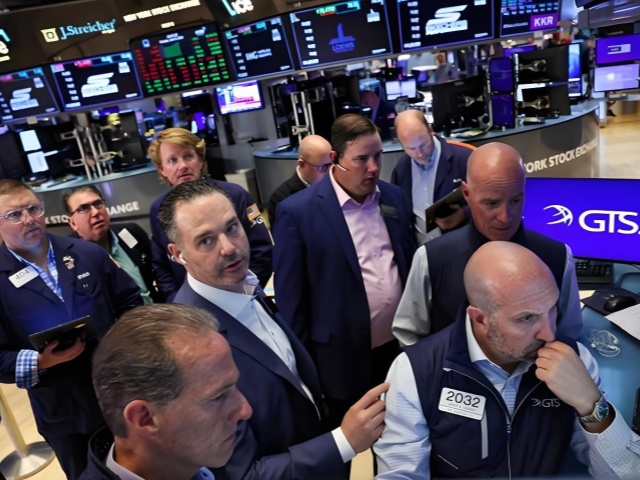
美联储加息落地带来的短期市场恐慌快速退潮,大宗商品、美债与股市同步迎来修复窗口。国际油价连续两日回落,有效压低市场通胀预期,美股与美债在周四走出同步反弹行情,标普 500 指数创下六周以来最大单日涨幅,前期超跌的科技与半导体板块强势领涨,全球资本市场情绪迎来阶段性反转。
周四美股全线扭转三连跌走势,道指上涨0.61%,纳指大涨1.69%,标普500指数收涨1.14%。板块层面分化显著,科技板块以2.20%的涨幅领跑大盘,金融与必需消费品仅微幅收跌,成为仅有的两个走弱板块。
债券市场的紧绷态势同步缓解,10年期美债收益率结束八连涨,从多年高点回落9个基点至4.93%;布伦特原油跌破105美元关口,黄金则逆势上涨1.9%。外汇平台分析师指出,油价持续下行削弱了通胀上行风险,直接减轻美债收益率的上行压力,为风险资产打开反弹空间。
多数机构将本次反弹定性为前一交易日急跌后的技术性修复,投资机构负责人直言,加息靴子落地之后,政策不确定性基本出清,前一日的下跌属于市场过度反应,反而为资金创造了低位布局的机会。
本轮反弹行情的核心主线集中在 AI 算力与半导体赛道。费城半导体指数大涨3.1%,成为全市场最强指数。
英特尔成为行情标杆,股价大涨7.67%,背后是与韩国存储巨头 SK 海力士的产能合作谈判,双方计划租用英特尔俄亥俄州工厂产能,解决代工业务客户不足的困境,巴克莱也顺势将英特尔评级上调至增持。
存储芯片与逻辑芯片集体走强,安谋、超威半导体、闪迪、美光等个股涨幅普遍超过5%;光通信产业链走势分化,塔半导体凭借光引擎量产订单大涨8.43%。AI 服务器产业链同样热度不减,超微电脑大涨9.50%,高盛预测2030年全球 AI 服务器市场规模将突破1.3万亿美元;甲骨文同步走高。
AI 行业军备竞赛持续加码,CoreWeave 抛出大额可转债与增发计划,全年全球企业投向 AI 领域的债务融资规模已经突破4190亿美元,美股可转债年度融资额创下历史新高。
个股层面诞生单日暴涨的大牛股,Generac 大涨18.34%,创下历史最大单日涨幅。消息面上,公司与亚马逊签下长期供货协议,为亚马逊全球数据中心供应工业备用发电机,基础采购规模达到24亿美元,若累计采购额达到80亿美元,亚马逊还能全额获得价值3.4亿美元的认股权证。
机构分析认为,这笔长期合作此前并未被股价充分定价,业务增量带来极强的股价催化效应。云 GPU 厂商尼比乌斯同样迎来上涨,公司宣布上调云服务价格,高端机型交付周期保持平稳,打消了市场对需求走弱的担忧。
大宗商品市场的降温是本轮市场情绪修复的关键催化剂。国际油价连续两日下行,布伦特原油跌破105美元关口,盘中一度大跌超3%,WTI 原油同步失守百元关口,通胀上行压力得到有效缓解。
此次油价回落源于中东地缘风险边际降温,沙特计划数日之内恢复关键输油管道半数运力,并加大霍尔木兹海峡外原油外销力度,缓解了市场供应焦虑。
但能源机构普遍提醒,全球原油供需紧平衡格局并未根本改变,中东地缘冲突仍存不确定性,油价短期回落仅为阶段性喘息,叠加成品油市场结构性分化,汽油价格再创周期新高,能源市场整体风险尚未完全出清。
大宗商品板块中贵金属逆势走强,现货黄金、白银大幅反弹,彻底摆脱前期低位,走出与油价反向的修复行情,能源价格回落有效缓解了压制贵金属估值的通胀压力,避险与估值修复双重逻辑助力金银回暖。
宏观方面,中美经贸磋商持续推进,两国经贸团队围绕关税下调议题保持密切沟通,双边经贸关系向着稳定方向推进;双方外长通话确认,中美关系正沿着元首会晤定下的稳定轨道稳步前行,双方也就中东局势交换看法。
面对欧盟出台带有“欧洲优先”条款的公共采购法案,中方敦促欧方恪守世贸组织规则,摒弃歧视性条款,维护公平开放的营商环境。
产业端方面,华为全联接大会公布重磅进展,昇腾 960DT 芯片提前9个月至2027年一季度发布,性能实现翻倍;昇腾950超节点已经完成超千套规模商用,自研光互联产品大幅降低算力集群功耗。
智谱 AI 完成十万颗国产加速卡集群部署,实现模型自主优化的最小技术闭环;新能源汽车渠道迎来调整,华为专营店将一分为二,分别专营问界车型与混卖其余鸿蒙智行品牌,渠道布局进一步精细化。
创新药方面,诺和诺德、礼来接连落地 AI 制药合作项目,字节旗下 AI 新药研发企业拿到近3亿美元融资,带动 A 股创新药与 CRO 板块集体走强。
纵观本轮全球市场反转行情,本质是短期政策情绪出清与中长期产业逻辑回归的结果。美联储加息利空彻底落地、通胀预期降温,解除了压制风险资产的核心枷锁,而AI算力基础设施迭代、全球先进制造业升级、国产科技产业链突破,成为支撑市场结构性走强的核心动力。
但市场仍存潜在风险,美股本轮反弹交投活跃度偏低、期权负面风险区间仍未解除、CTA基金存在大额抛售预期,叠加九月美股季节性弱势特征、全球地缘冲突反复性,本轮修复行情的持续性仍有待检验。