 复制
韩国投资公社(KIC,Korea Investment Corp.)正在二级市场寻求出售超过 10 亿美元的私募股权基金份额,并已聘请精品投行及投资顾问机构 PJT Partners 操盘这笔二级市场交易。目前仍处在早期洽谈阶段,资产包细节还可能调整。
韩国投资公社为什么要卖?
我们先看大背景。私募股权基金(PE)近年普遍面临退出难、资金回流慢的问题,许多有限合伙人(LP)倾向于在份额到期前折价或平价出清资产,重新拿回流动性。亚太地区已有多家大型主权基金和机构在这么做——彭博社 8 月 5 日报道,新加坡主权财富基金 GIC 也在通过 PJT Partners 寻求出售约 10 亿美元的全球私募股权基金份额(涉及 KKR、EQT、TPG 等);香港部分家族办公室与大型机构投资者近期也在寻求出售同等规模的私募股权资产包,以平衡其在全球及亚洲的敞口。
但 KIC 这类超长期资金通常不会"急着套现",更可能是在做组合管理:
回收流动性。近几年私募股权退出(并购、IPO)偏慢,基金向 LP 分配现金的速度跟不上账面上的增值。卖掉一部分存量份额,可以把锁在老基金里的钱提前拿回来。
腾额度、再配置。私募股权承诺期长、出资节奏不均。卖掉部分老仓,才能给新基金、新策略(包括韩国政府正在推动的战略/AI 相关配置)留出承诺空间。
组合再平衡。调整管理人集中度、vintage(基金年份)结构和地区敞口,而不是等每只基金自然到期。
一句话:这不是"看空私募股权",而是把二级市场当成常规的资产负债管理工具。
私募二级市场为什么这么火?
据 Evercore 统计,2026 年上半年全球私募二级市场成交约 1210 亿美元,同比大约增长 19%,全年有望再创新高。背后的核心原因是:利率上升,以及资本配置/资金回流变慢。
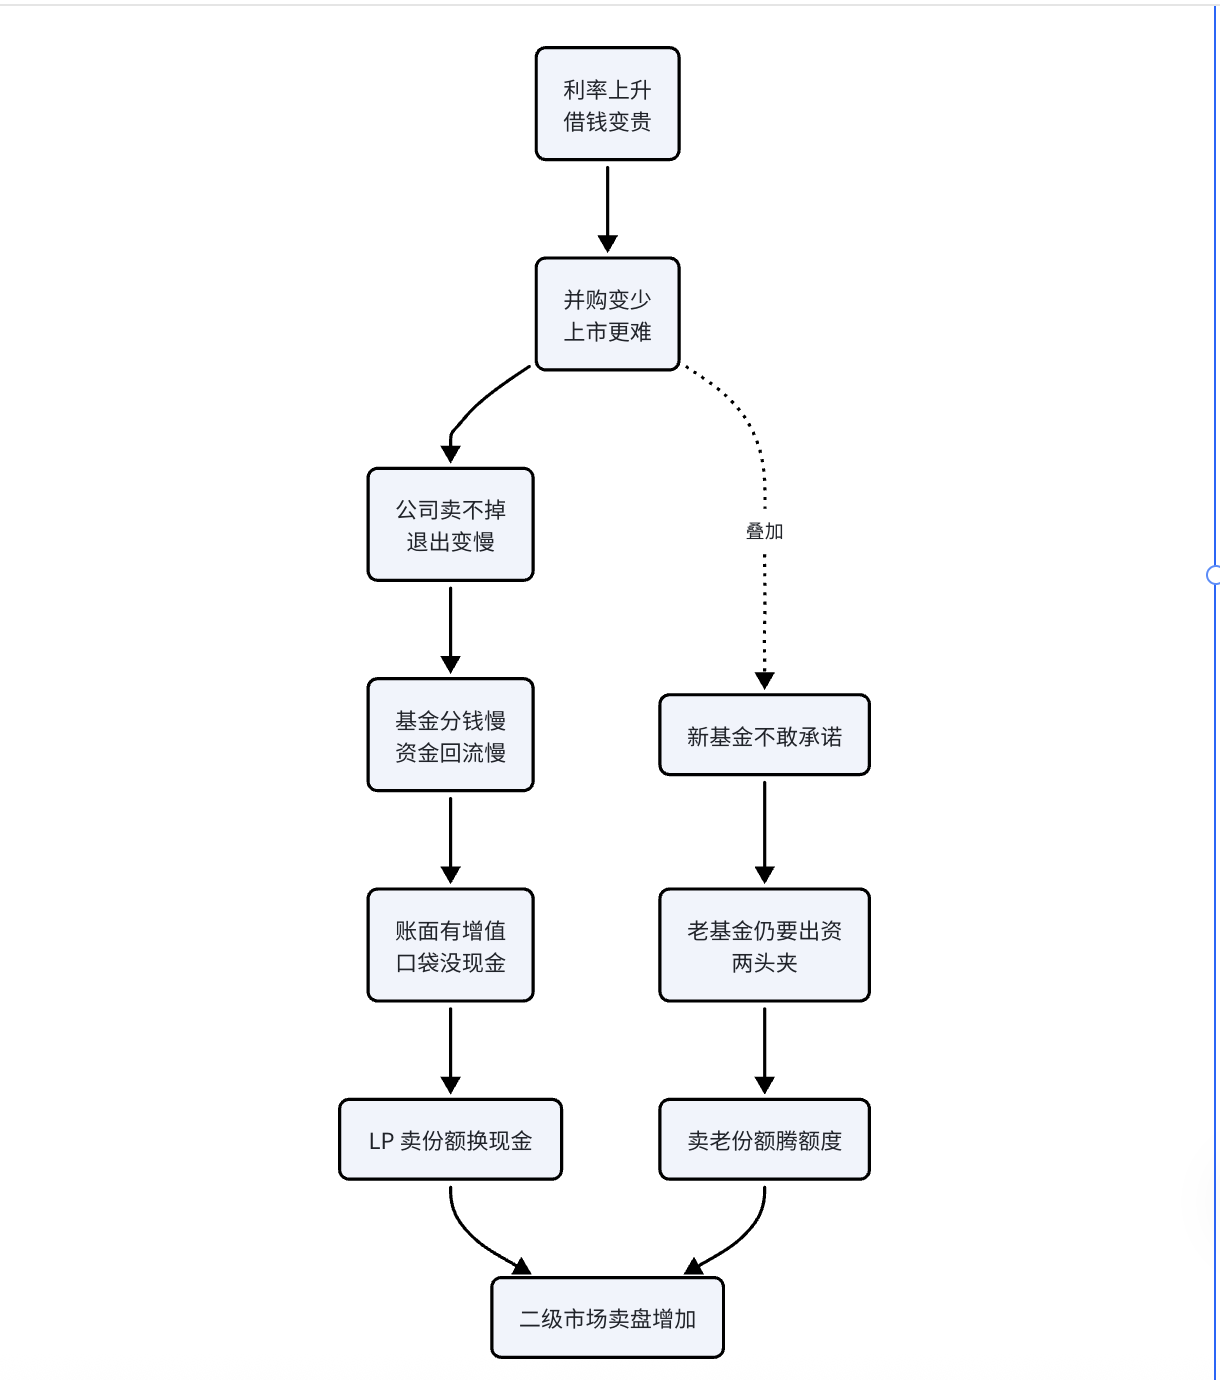
图1:高利率如何传导到二级市场卖盘增加(示意)
我们先弄清楚私募基金是怎么运转。基金先向投资人要钱去买公司,过几年把公司卖掉或上市,再把本金和利润分给投资人。这个"分钱回来"就叫回流。利息贵了以后,公司卖不掉、上不了市,分钱的节奏就慢下来——投资人账面上可能还写着"这笔投资涨了"(LP 账面 NAV),但真金白银迟迟进不了口袋。
手里缺现金,又不能把基金份额像股票一样随时卖掉,怎么办?只有拿到二级市场提前转让,换一点现钱。这就是卖盘变多的直接原因。
具体可以拆成两层:
第一层(主因):老投资回不了血(capital distribution)。利息一高,公司并购变少、上市也变难,私募基金手里的公司卖不出去,只能继续拿着。基金账面上还写着"你这笔投资值这么多钱",但真正分到投资人手里的现金变少了。投资人看着账面数字挺好看、口袋里却没钱用,只好把自己手里的基金份额提前卖掉换现金。
第二层:新钱也不敢猛投(capital deployment)。利息高、退出又看不准,很多机构对新基金放慢签字、放慢出资。可问题是:老基金还在不停要钱(该交的出资还是得交),新基金又不敢大笔承诺——旧的出不来,新的还要往里填。为了不被两边夹住,大家就先把已经投进去的老份额拿到二级市场卖掉,腾出钱和额度。
简单来说,不是大家突然不喜欢私募股权了,是高利率把"退出变现"卡住了,新钱进不去,老钱出不来。两头一堵,LP 只好去二级市场卖份额换现金。虽然账面有利润、但是手里没现金,二级市场就成了最快的出口。
此外还有结构性变化。GP 大量做续期基金,把优质资产继续留在自己手里,同时给老 LP 一条退出通道。所以二级市场已经从"打折甩卖"变成买卖双方都常用的组合工具,定价也比前几年坚挺。
结论
KIC 抛售超 10 亿美元 私募股权(PE) 份额,是在全球二级市场放量的大背景下做流动性管理和再配置;利率上升导致退出和资金回流变慢,是这轮二级成交量起来的主要原因,资本配置节奏放缓是叠加因素。这笔交易目前仍早,最终规模和折扣要等资产包和竞价落地后才清楚。
作者:鲁克