 复制
这两天,很多奇怪为何美联储加息了,美股还能大涨,尤其是纳指还破了新高。这是咋回事呢?加息不是流动性不是收紧么?股市应该大跌才对啊?
确实。但是这次是利空出尽,或者说做空的叙事燃尽了,市场上的钱还是很多。
而钱这么多和货币供应量有关。
首先,以前高利率和现在的加息只是维持和推高了借债的成本,但是只要政府端在不断发债乱钱,企业端借钱扩张,居民端投资消费愿意贷款,钱就来了。贷款增加,货币就源源不断创造出来了。
现在特朗普政府上来,搞DOGE,裁撤多余的部门,似乎要为纳税人省钱,事实上,他的开支一点没有缩减,在他任内,美国国债已经破了40万亿美元。国债供给越多,收益率就越高,同时,美国那些科技大厂在AI数据中心的基础建设疯狂扩张,一年砸几千亿下去(摩根大通的CEO杰米·戴蒙称明年资本开支会到1万亿美元),货币供应量(M2) 就会增加出来。
根据美联储 H.6《货币存量指标》,圣路易斯联储 FRED 系列代码为 M2SL:
2026年8月比7月增加约 1,249 亿美元(约 +0.54%)。同比约 +5.7%(相对 2025年8月)。
你看,货币量不断增加,通胀就越难控制。这也是,美联储新主席沃什抗通胀,先要暂停RMP的储备金购买或者停止扩表的原因。
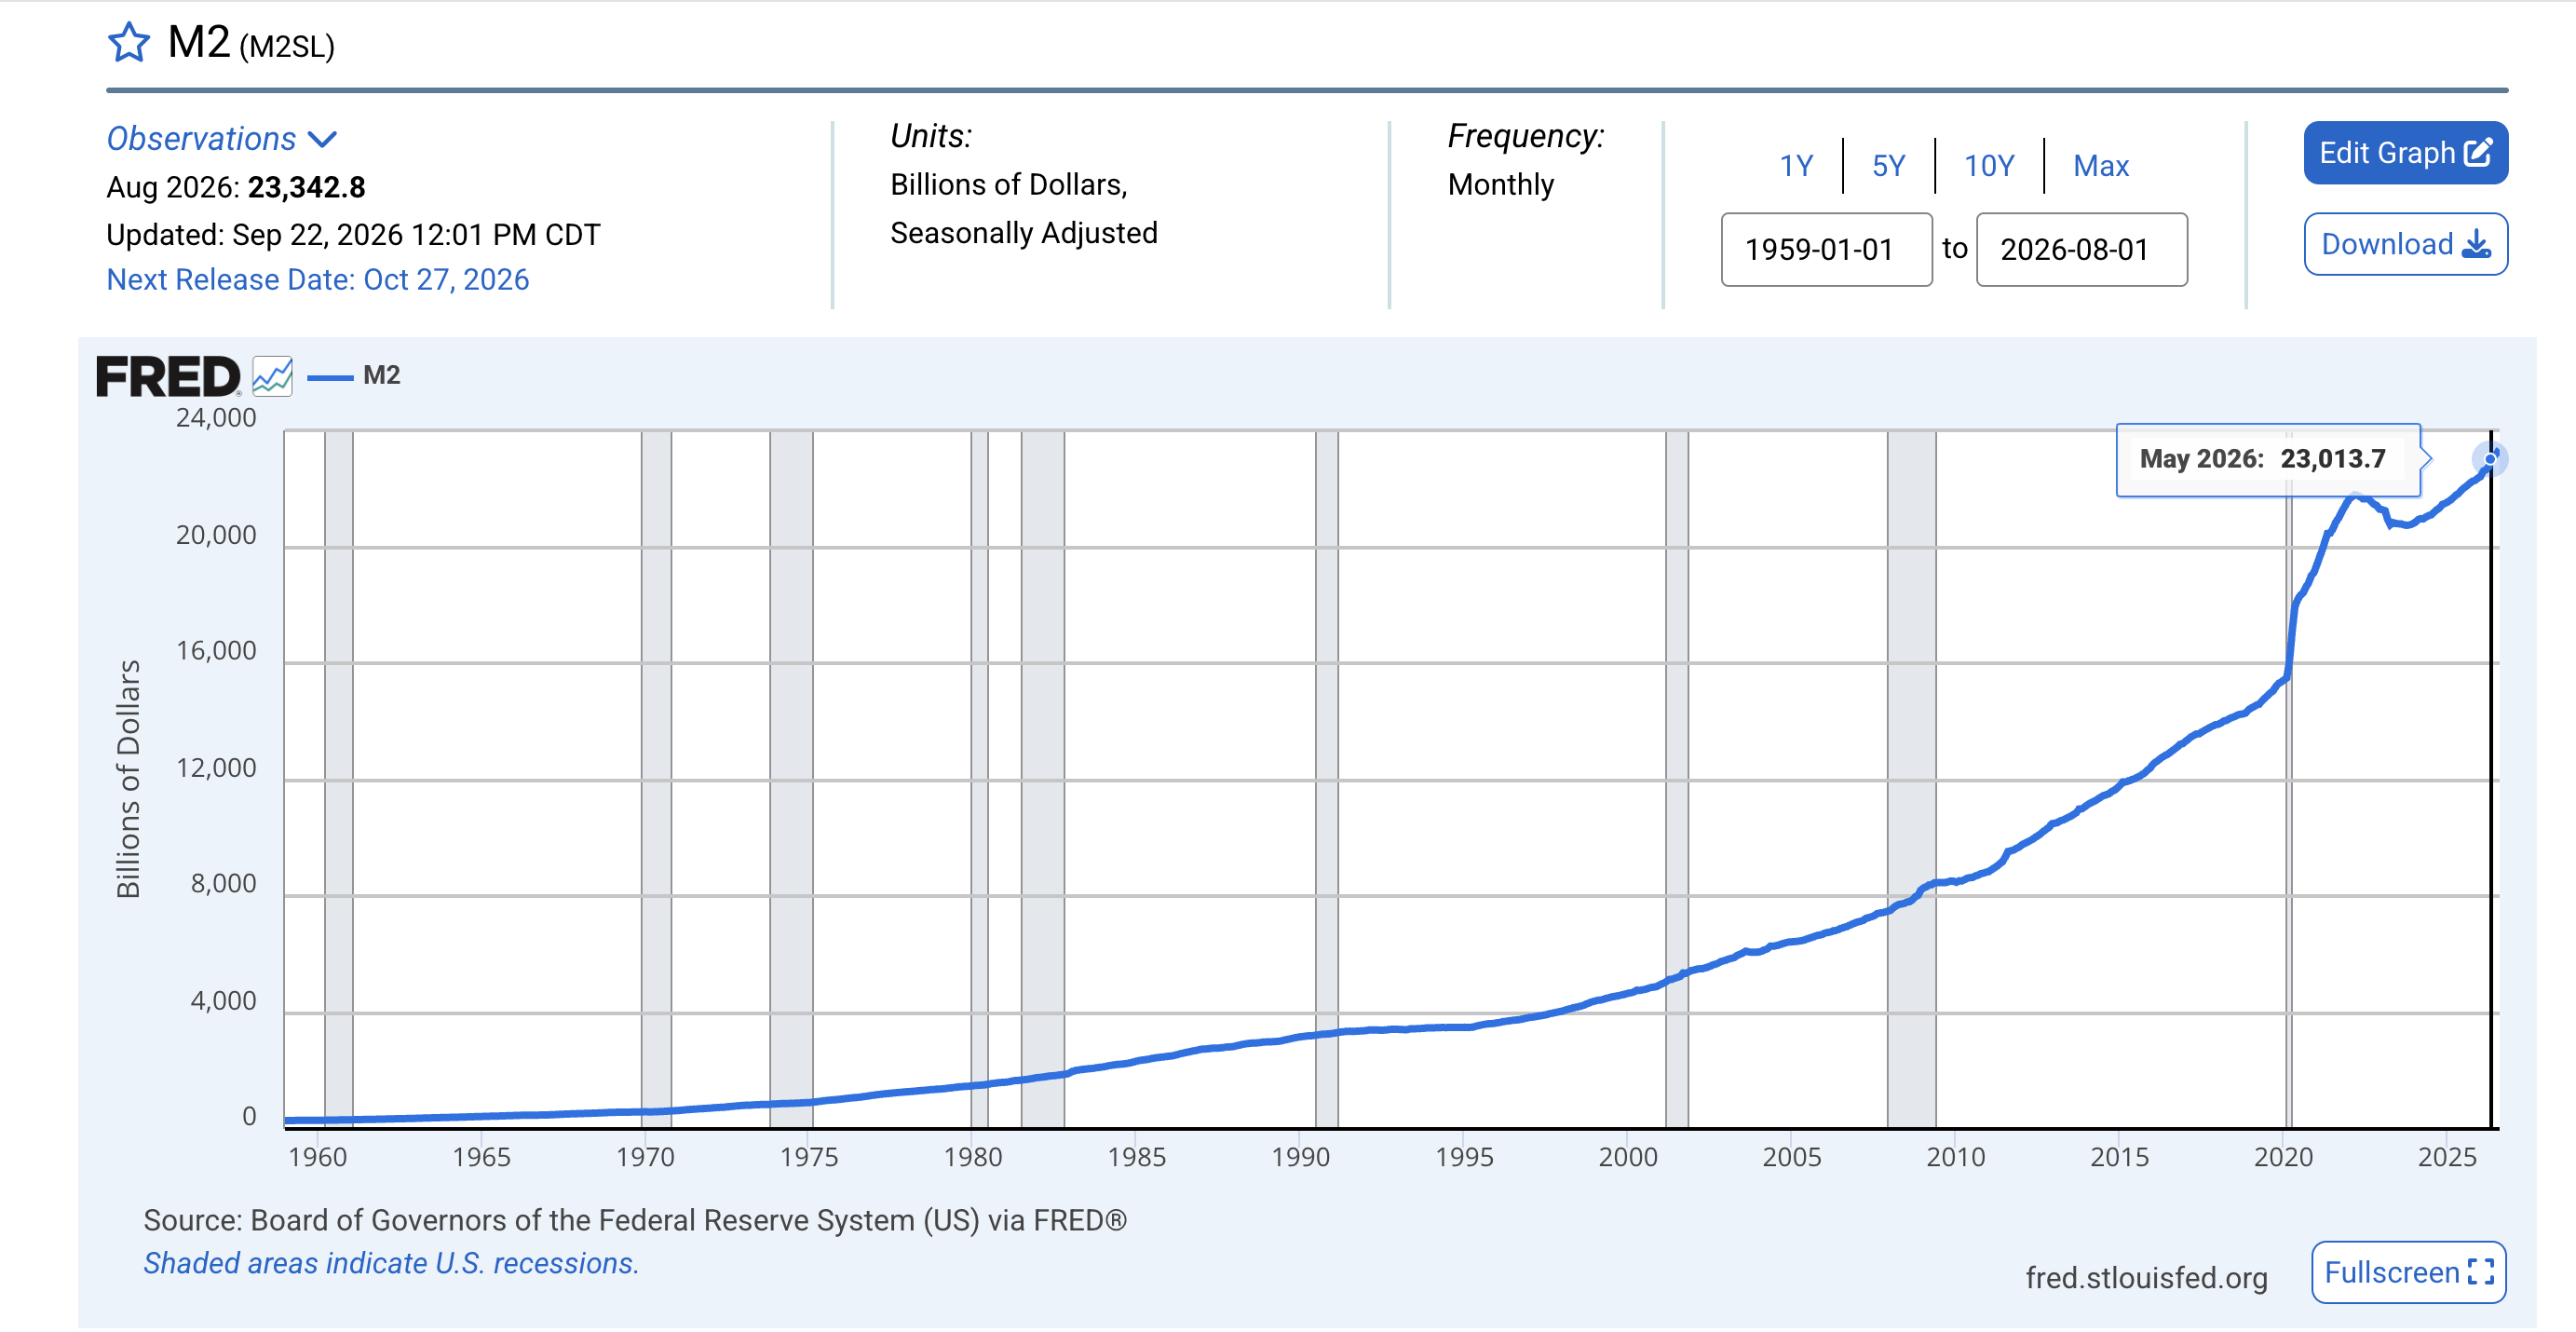
从上图可以看出,美国货币目前还是宽松的。可是特朗普喊着降息。
对这次加息,Zero‑Hedge 社交媒体做了一个对比:回2024 年大选之前大约 48 天,彼时鲍威尔做出了 50 个基点的降息动作,当时核心 CPI 读数 3.3%;而距离本次中期选举同样差不多 48 天的当下,核心 CPI 已经回落到 2.4%,美联储反而选择加息。
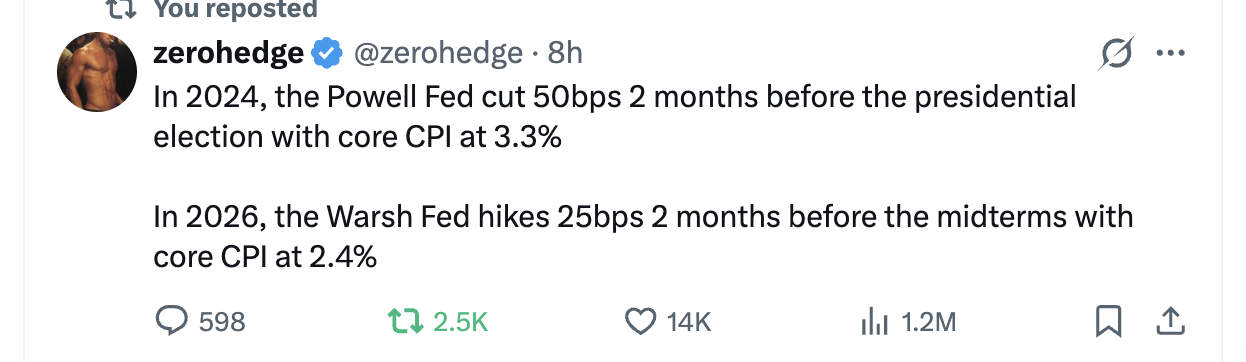
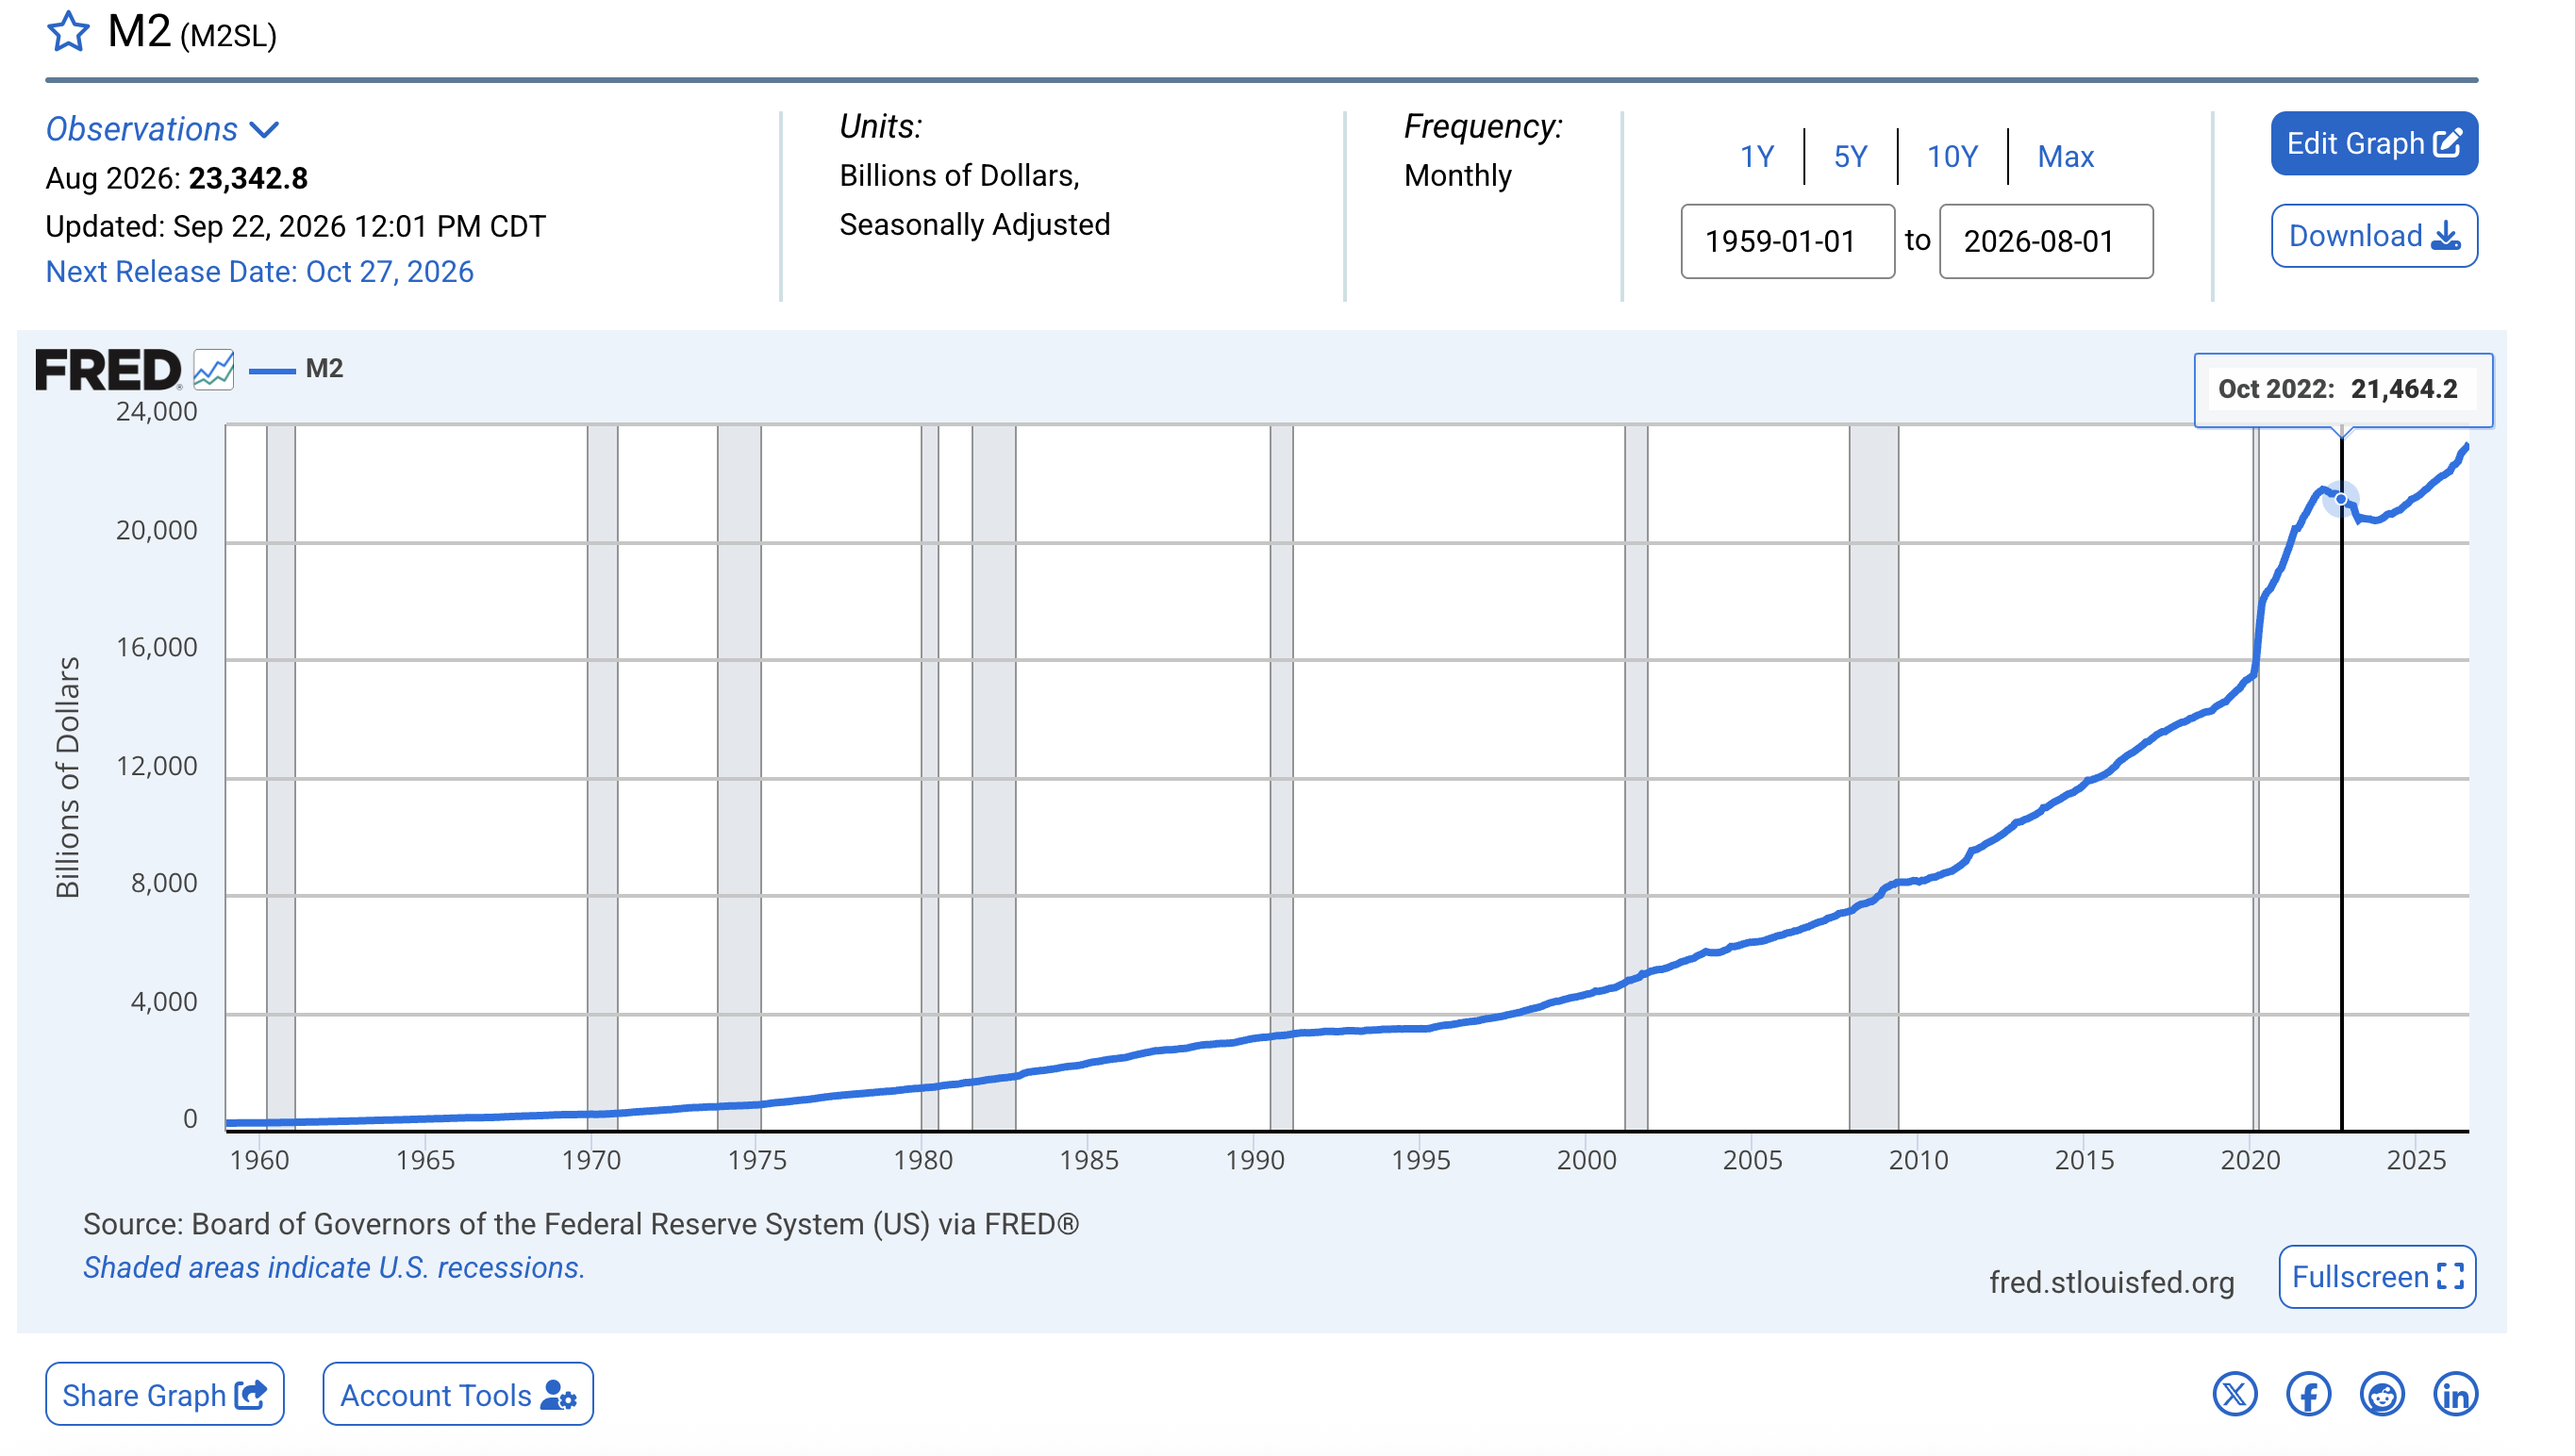
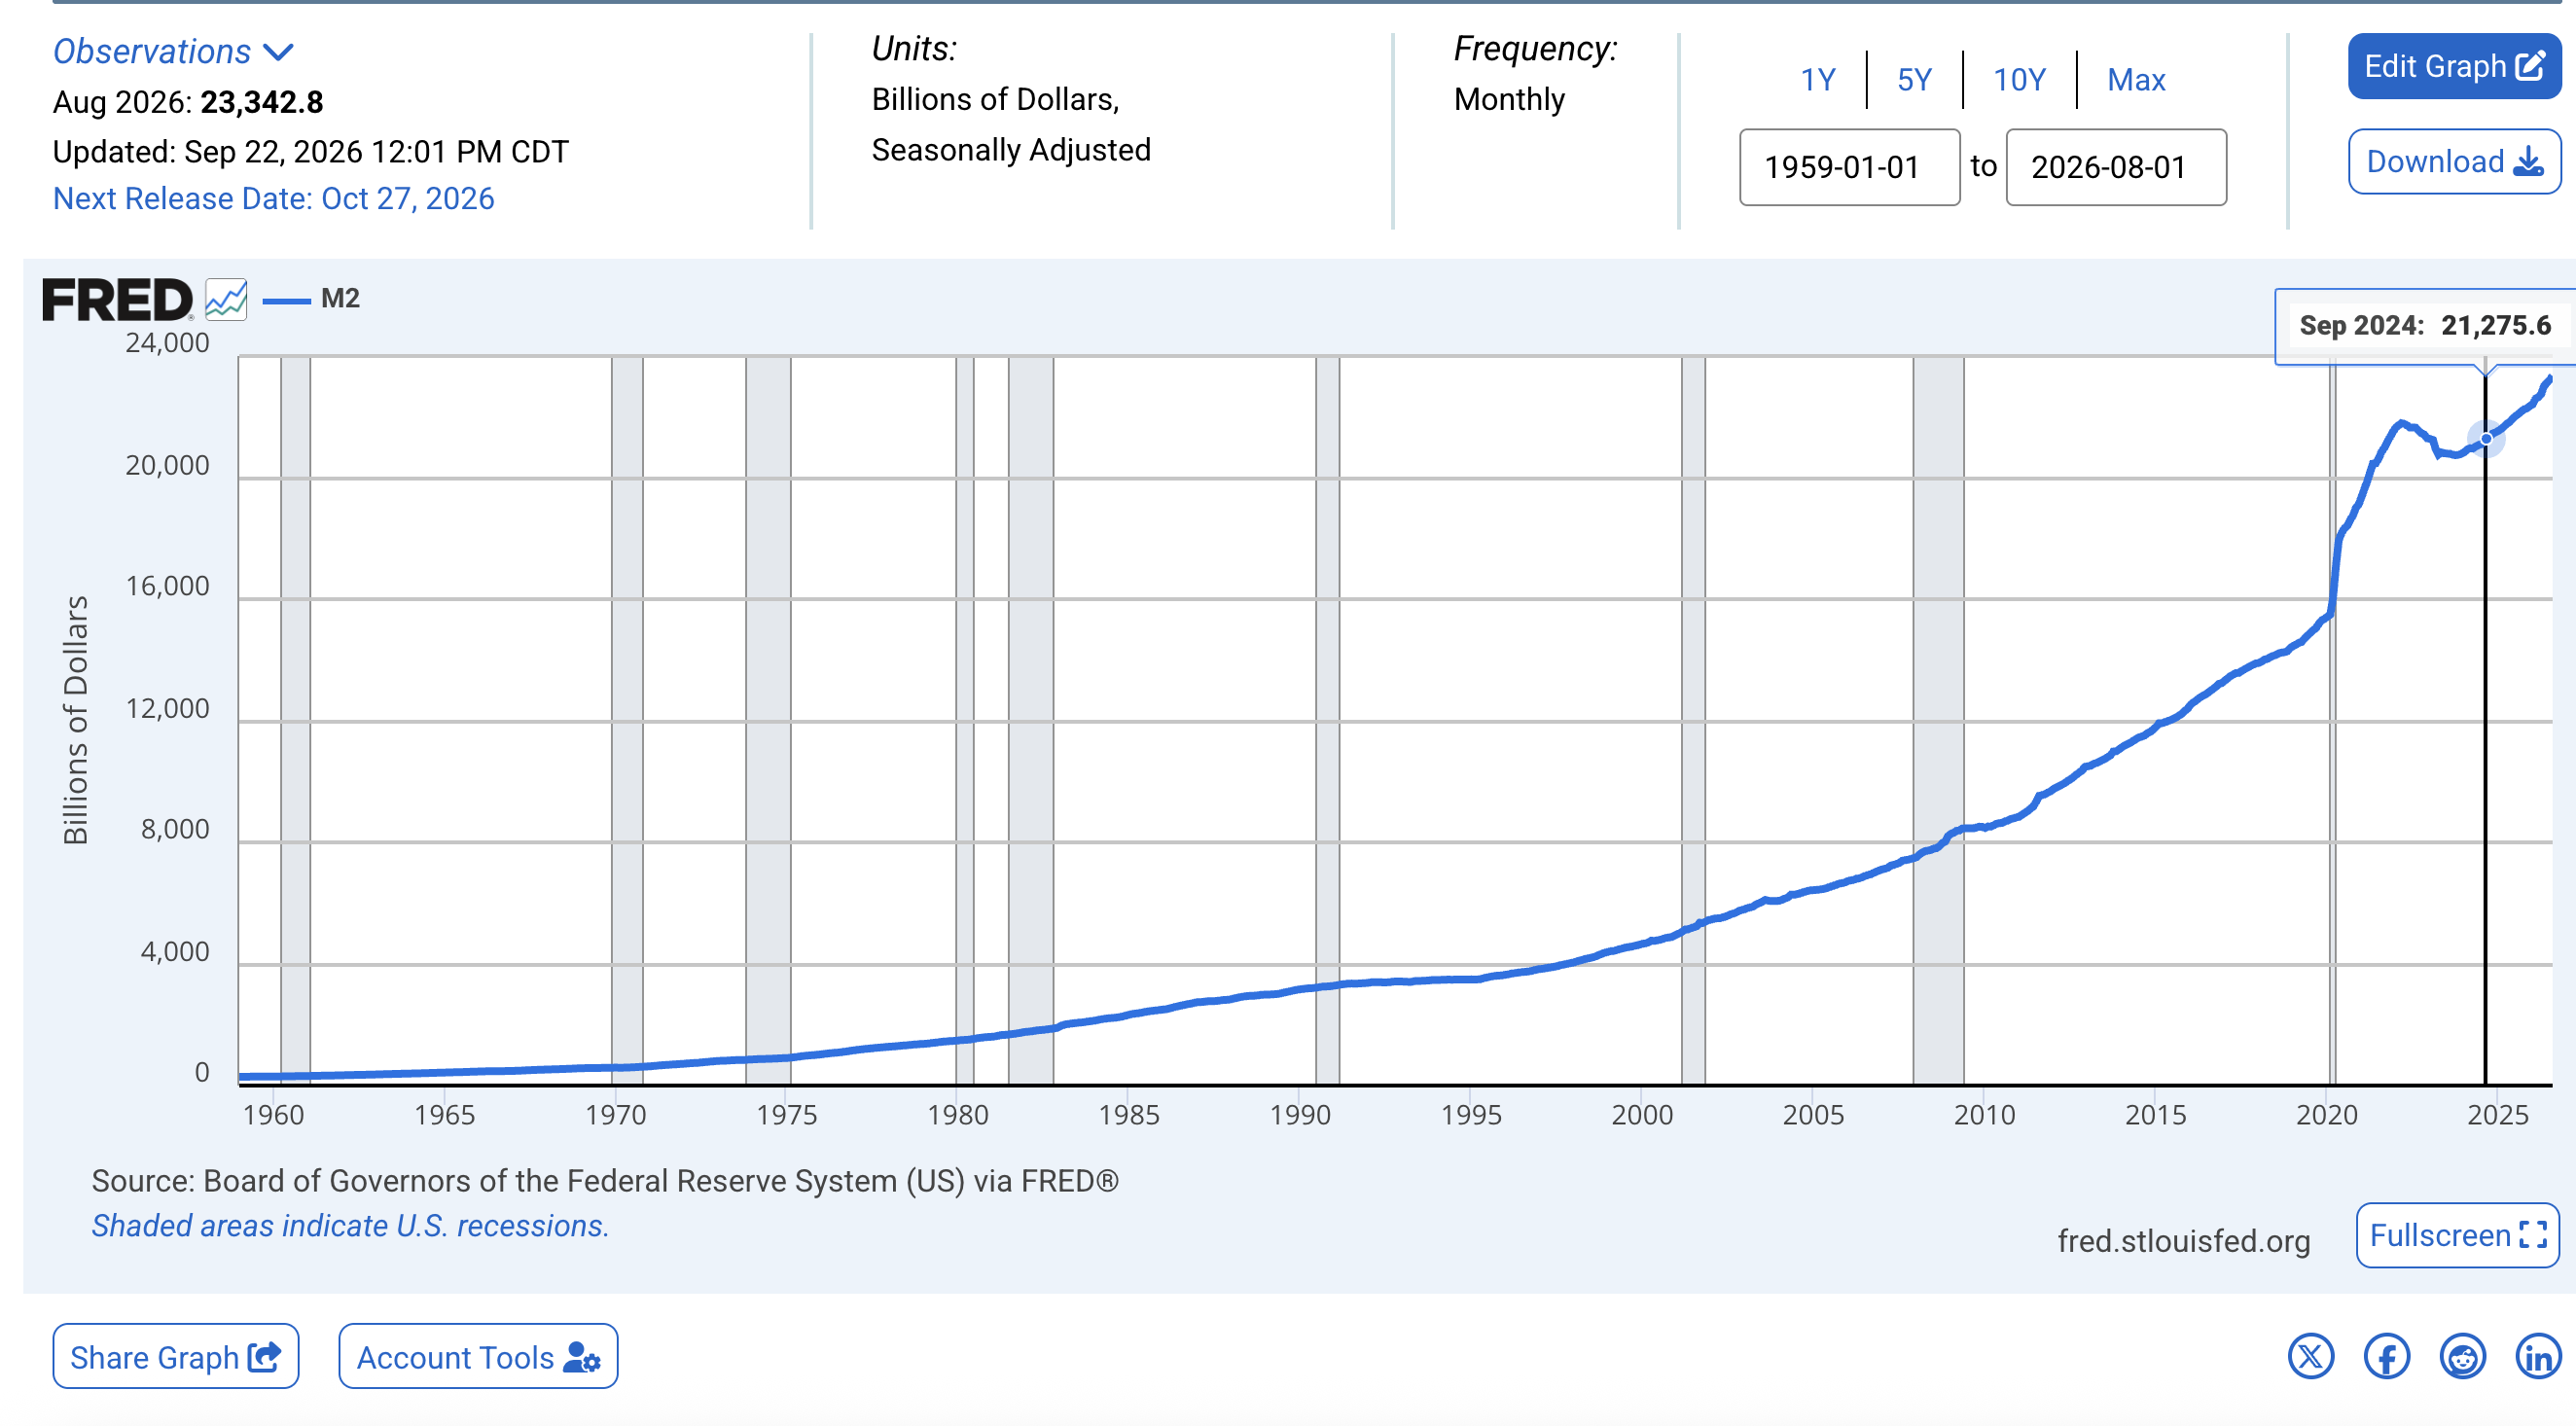
你对比上图,M2 的货币供应量的走势,你就明白了,当时M2之前已经掉过一次头了。当时降息的时候,M2不在高位。也正因为当时鲍威尔领导的美联储降息的动作,让之后的M2加快了上升的进度。
可现在货币总量在顶位,目前还在往上冲。当时的实际利率是转正了,就是名义联基金利率高于通胀。现在再不加息,可能实际利率要掉头为负了。当然,基金利率中点约 3.88%,对 CPI 3.4% 实际利率约 +0.5%,对核心 CPI 2.4% 约 +1.5%,对核心 PCE 3.3% 约 +0.6%,还是「偏松、不够限制性」位置上。
你看,8 月 CPI 同比 3.4%,8 月核心 CPI 同比约 2.4%,这样的通胀的环境,利率应该在什么位置呢?
按照约翰·泰勒 1993 年提出「泰勒规则」来抗通胀,「中性实际利率大约 2%」。而且「通胀每高 1 个点,规则要求利率多加大约 1.5 个点」。 若只用「中性实际利率 2% + 通胀」,CPI 3.4% 对应约 5.4%。若把泰勒原则 0.5×(通胀−2%) 也算上,大约 6.1%。无论哪把尺子,现在的 3.75%–4.00% 都明显低于规则值,所以当前政策相对通胀偏松;但联储自己把r^*画在约 1.2%,不会按 1993 年那把尺子加到 6%。
当然,现在美联储喜欢看核心PCE,7月核心PCE是3.3%,8月要月底公布,市场预估:核心 PCE 环比约 0.25%–0.30%、同比约 3.3%。即使按PCE照搬泰勒规则,也是要加到5%附近。
说了这么多,就是说,现在从美联储的利率决策来看,对市场来说还是货币宽松的环境。虽然,沃什说要限制性货币政策,但是看他们的点阵图,好像未来也不会紧缩或者限制到哪里去。
为什么这么说呢?你们看他们美联储官员投的点阵图。
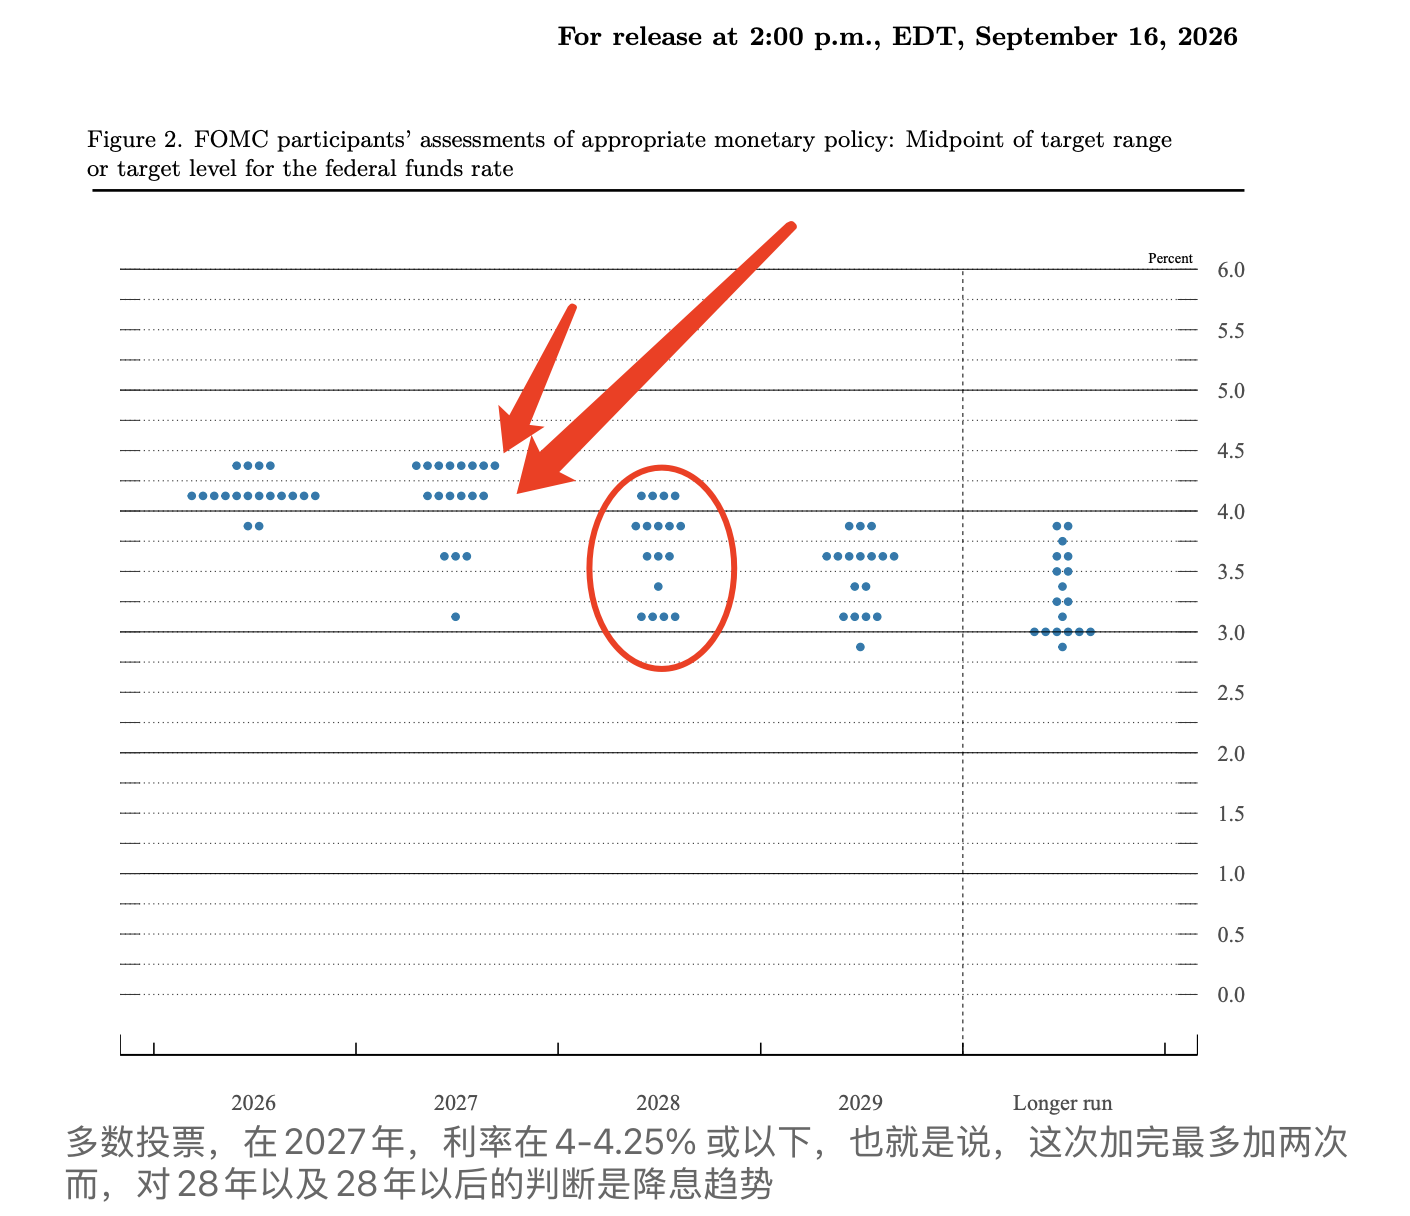
18 人里 12 人认为今年再加一次到 4.00%–4.25%,4 人认为再加两次。2027 年中位数仍停在 4.1%,只有鹰派尾巴把点画到 4.25%–4.50%。这不是新一轮深加息通道,而是浅峰值、高位停留;真正降息可能要到 2028 年以后,当然降幅很浅。换句话说,这不是这次加息不是打开加息周期的通道,而是为了将来降息,先暂时加息。
说这些和高成长性股票大涨有什么关系呢?
我们对股票估值用「DCF 估值」或者说是「贴现现金流」,DCF公式:股价=未来一系列现金流,用折现率r折算到今天。
高成长股绝大部分价值,来自3‑10年以后的远期现金流,对远期的r极其敏感。
折现率r = 利率 + 风险补偿
现在的情景是:
现在市场定价股票:只剩最后两次加息,加息周期即将见顶,之后就会转入降息宽松。
1. 现实当下:短期利率依旧走高
现在现实的短端利率是高的,理论上会压制当下估值,如果只看眼前这一两年,确实应该跌。
2. 但资本市场交易的,是整条利率路径(未来好几年),不是只看今天的利率
虽然现在r高,但是市场已经在定价:一年之后、两年之后r会明显往下走(降息)。
远期的折现率已经提前被市场压低。
成长股大量的现金流就在那个“降息之后的远期年份”。把远期的现金流折算回现在,现值直接抬升,所以股票提前上涨,不需要等到真的落地降息那一天才涨。
这里举个简化数字例子:
一笔8年之后的现金流100块。
• 如果预期未来一直高利率,按5%折现:现值67元;
• 如果预期2年后就会降息,后面长期按3%折现:现值79元。
同样一笔8年后的收益,仅仅因为远期利率预期下行,现在的合理价格直接就上来了,这就是加息尾声成长股反弹的数学根源。
为什么半导体、存储这几天可以暴涨?
费城半导体指数(SOX)在加息落地后走的是「先消化、再连涨」:
9/16(决议日)11,246
9/17 +3.14% → 11,599
9/18 +2.78% → 11,922
9/21 +4.29% → 12,433
9/22 +2.06% → 12,690
从决议日收到 9/22,大约 +12.8%;近五日约 +13.6%。这不是指数级别的温吞反弹,是芯片板块自己在加速。
这里至少有三层,而且存储/半导体比「纯长久期软件」更扎实。
第一层:分母——加息靴子落地,路径从「未知的深紧缩」变成「可见的浅峰值」。
决议当天三大指数偏弱,芯片却没有崩。第二天起,油价和美债收益率一度回落,估值压力减轻,SOX、AMD、美光、英伟达一起修复。显然,当时市场交易的不是「今天又贵了 25bp」,而是「加息周期的终点大概在哪」。对 AI、HBM、先进封装这类 3–10 年才把产能和利润兑现完的资产,这一点特别敏感。
第二层:分子——这才是存储股能「暴」而不是「修」的主因。
存储和半导体这轮不是纯估值故事。AI 服务器把 HBM、服务器 DRAM 吃满,产能从普通 DRAM 抽走,现货和合同价已经大幅上涨;英特尔CEO 公开说内存涨了 5–7 倍、供给还会更紧张。美光、闪迪、SK 海力士、三星这条链,2026 年上半年已经用业绩证明过「量价齐升」。9 月 21 日 Meta 的 Muse AI agent 再把「推理侧还要更多算力和内存」点燃,AMD 市值越过 1 万亿美元,ARM、英特尔跟涨。
存储龙头更接近「当下就有高利润兑现」那一类——估值修复 + 业绩上修双驱动。利率只解释一部分,盈利能缓冲利率预期的反复。
第三层:宏观场景匹配成长股最舒服的那一格。
点阵图等于官方确认:他们愿意在经济上行中加息,且不认为这会把失业率打到衰退区间。
对芯片产业的含义是——
企业仍会继续资本开支;
AI 资本开支不太会被「衰退预期」砍掉;
加息幅度浅,不会迅速掐死数据中心融资。
所以市场可以同时做两件事:接受「钱暂时更贵一点」,和上修「2027–2029 年 HBM/先进制程的自由现金流」。
也就是说,在经济上行中加息,并不必然利空成长股。
但是这里藏两个重大风险,很多人容易忽略
风险1:分子端(企业盈利)不能崩
这套行情成立的前提:加息只是短暂压制通胀,经济软着陆,企业远期利润不会垮掉。
如果两次加息把经济打向衰退,就算以后一定会降息,但是未来企业的利润(分子)大幅缩水。
分母r虽然以后会降,但是分子跌得更多,股价照样杀跌。
通俗讲:就算以后借钱会很便宜,但是公司以后赚不到钱,成长股照样不会涨。
风险2:预期证伪,是最大的杀跌来源
现在股价已经把“只剩两次加息、很快降息”这个故事price‑in(计入价格)了。
如果后续通胀数据反弹,美联储表态偏鹰,市场发现:不是两次,还要继续加息;降息要往后推迟一年半。
那么远期的折现率预期重新往上修正,高成长股会出现猛烈回调,这就是预期落空杀估值。
区分两类成长股
1. 长久期、远期兑现收益的(AI、部分软件、创新药):这一波反弹吃的主要就是远期利率下行的估值红利,对“还剩几次加息、什么时候降息”极度敏感。
2. 当下就有实实在在高利润兑现的龙头科技:是“估值修复+业绩上修”双驱动,利率只是一部分因素,盈利可以缓冲利率预期的反复。
总结
“现在还在加息,短期应该压价格,但是市场已经看到,加息很快结束,后面就是宽松周期;高成长股大量收益落在宽松阶段,所以现在就开始涨价。”
这正是加息末期,经常看到的反直觉现象:加息靴子落地,成长股反而上涨,不是因为加息是好事,是已经在交易加息的终点和后面的宽松。
回顾2022年底,美联储还在猛烈加息,但是市场开始定价2023年会停止加息+未来降息,纳指就已经开启大反弹,那个时候一次降息都没有真正落地,完全是远期折现率预期变化驱动的估值修复。
要记住的是,成长股炒的不是“现在利率”,而是“利率周期的终点在哪里”。
作者 : 鲁克