 复制
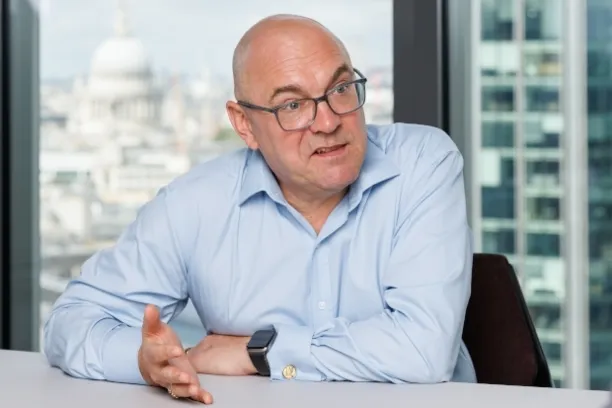
2026年9月28日,彭博社报道称,资深债券投资者Chris Iggo宣布退休,并留下一句临别判断:经过四年艰难时期,债券市场将迎来反弹。
Iggo在基金管理行业工作了26年,其中约20年在AXA IM度过,曾担任固定收益CIO、欧洲及亚洲主动固定收益主管,以及Investment Institute主席。今年1月离开AXA IM后,他短暂加入BNP Paribas Asset Management,担任AXA IM Core的CIO。他以每周固定收益评论闻名。
他在LinkedIn上的告别帖中写道,收益率已回到他刚加入公司时的水平(虽远低于1989年他进入Chase Manhattan时的两位数金边债券收益率)。在他看来,尽管通胀、政府借贷、私募信贷和企业发债增加等担忧仍在,债券比多年来更具吸引力。“关于固定收益灾难的警告,更该在2022年而非2026年发出。”他认为,收益率上升已迫使央行收回部分疫情后宽松,当前利率从历史标准看并不算特别高,通胀很大程度上是供给端因素。长期限债券经历了四年熊市,期限溢价上升,“现在才是时候期待改善回报”。他预计未来一年固定收益回报可能相当强劲。但要形成可持续牛市,仍需地缘政治好转、保护主义逆转以及财政政策调整。
这一表态出现在美债市场情绪低迷之时。截至9月下旬,美国十年期国债收益率已升至约5.17%–5.20%,突破5%并创下近年高点,部分数据源显示接近2007年以来最高水平。三十年期收益率则升至约5.48%–5.51%,为2004年以来最高。近期全球债券遭遇抛售,受伊朗冲突推高能源价格、经济韧性、财政支出增加以及期限溢价上升等因素推动。抵押利率也升至7%附近。
市场多数参与者并未积极看多。Bank of America全球基金经理调查显示,净48%的投资者低配债券,为2022年5月以来最极端水平。许多机构仍担忧通胀粘性、财政扩张和供给压力,认为收益率“更高更久”的格局可能延续。与此同时,部分固定收益主管(如RBC BlueBay的Mark Dowding)认为2026年债券大熊市最糟糕阶段或已过去,开始对久期持更建设性态度。但整体仓位依然偏轻。
Iggo的观点之所以引人注意,正是因为他在多数人谨慎甚至看空的背景下,强调收益率回升已显著提升债券吸引力。他并未否认风险,而是认为当前点位比2022年更适合讨论回报改善。对于长期看空美债、认为“破5%后还会更高”的投资者来说,这位从业26年的老将给出了不同视角:四年熊市后,固定收益的赔率可能正在发生变化。
这只是一位资深从业者的个人判断,并非市场共识或投资建议。债券价格与收益率反向波动,后续走势仍取决于通胀路径、央行政策、财政状况以及地缘政治演变。