 复制
美光科技(MU)9月30日盘后公布2026财年第四季度业绩,数字本身很强。营收542.3亿美元,同比约+379%,高于市场预期约505亿–515亿美元;调整后EPS 33.42美元,也高于约31.6美元的预期。上一季营收已达414.6亿美元、同比约+346%,本季增速没有明显减速。核心还是AI数据中心拉动的存储需求,HBM和DRAM持续供不应求。
财报指引同样偏强。公司预计下一季营收600亿–630亿美元(中值约615亿美元),高于此前约570亿美元的市场预期;调整后EPS指引37.15–39.15美元,中值约38.15美元。管理层还强调,2027、2028年存储供需会比2026年更紧,长期协议对应的剩余履约义务约1500亿美元。
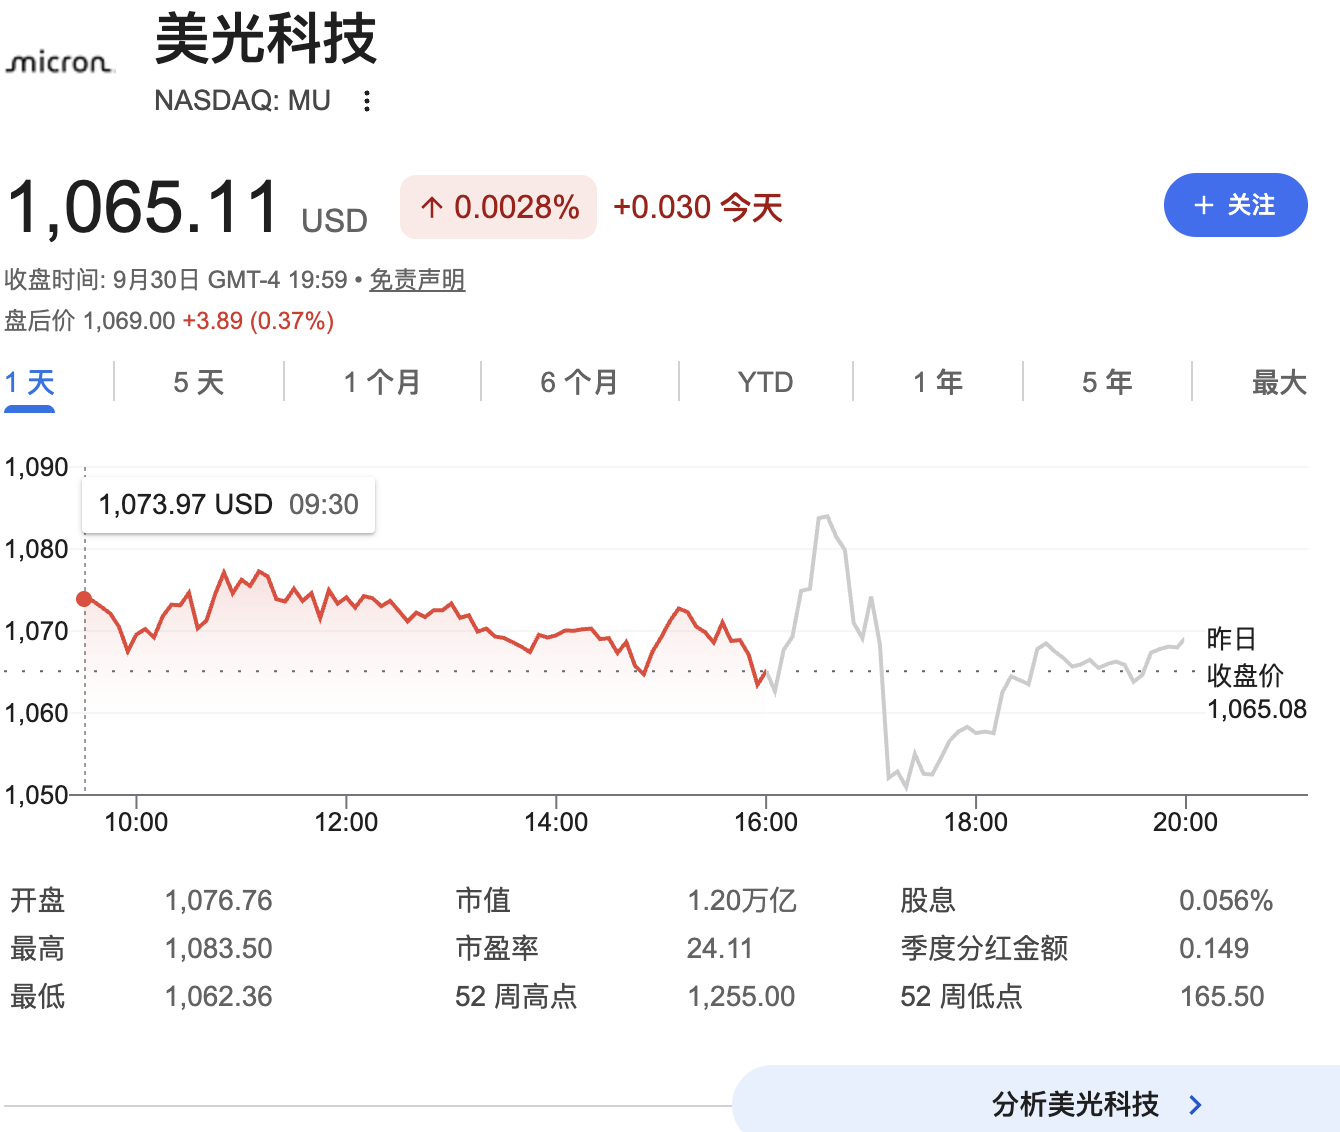
但股价几乎表现平平。9月30日收盘约1065美元,平盘附近;盘后一度冲高又回落,最终大致在1069美元一线,涨幅只有约0.3%–0.4%,过程中还下探过1040美元附近。和前几季“爆表就大涨”的剧本明显不同。
原因不只是“买预期、卖事实”,宏观层面也在拖后腿。
十年期美债收益率正在快速抬升。
9月初还在4.8%附近,月底已经升到约5.24%–5.30%,接近2007年以来的高位。长端利率往上走,直接提高成长股的折现率,也让资金对高估值科技股更挑剔。美光过去一年涨幅超过500%,估值并不便宜,债市这根“无风险利率锚”往上挪,本身就会压制股价弹性。高盛维持中性、目标价1100美元,也提到业绩虽超预期,但毛利率指引相对部分更乐观的预期略保守,更适合“温和走高”而不是再定价一轮。
宏观因素:非农前的观望,被ADP“小非农”进一步复杂化。
周五(10月2日)公布9月官方非农,周四还有初请失业金和ISM制造业PMI。上一份官方非农偏强(约+16.2万),市场原本担心这次环比会明显回落。
但就在美光发财报同一天,小非农ADP先给了一份偏强的民间就业数据:9月美国民间就业增加9万人,高于多数机构预期的约6.8万–7.5万(华尔街共识多在6.8万–7.5万一带),也明显高于8月下修后的3.6万人。这是5月以来首次重新加速。
薪资增长也并未降温:全体私营部门基本工资同比+3.2%,含奖金、提成等的总薪酬同比+4.7%。
分人群看,留任员工基本工资+3.0%、总薪酬+4.4%;跳槽员工基本工资+4.8%、总薪酬+7.3%,跳槽溢价仍然明显。
分行业看,建筑业基本工资涨幅最高,约+4.0%;制造业、金融活动约+3.5%;贸易运输仓储约+3.4%。岗位增量主要集中在教育医疗(+5.5万)和休闲酒店(+2.2万),金融活动(-1.6万)和专业商务服务(-1.1万)在减人。
这份ADP说明两件事:就业没有崩,薪资也还硬;但结构偏窄,白领岗位并不强。
对周五非农来说,这不是“必弱”的信号,更像是双向风险——如果官方数据也跟上ADP的反弹,十年债可能再往上顶一把,成长股更难受;如果官方数据明显弱于ADP,市场又会重新交易降息预期。无论哪种,非农前都不适合把仓位再往上堆。
数据公布前,资金通常不愿意在已经大涨的个股上继续加仓——尤其是十年债刚刚创出近年新高的时候。盘后走平,更像是“财报够好,但宏观窗口不好做多”。
再叠加上公司自己的细节:指引里稍有“不够完美”的细节。营收和EPS指引很强,但下一季毛利率指引约86.25%,略低于部分分析师预期;管理层也提到价格上涨速度将趋于温和,同时2027财年资本开支和运营费用还会再上。对已经处在高位的股票来说,这些细节足够让一部分资金选择兑现。
市场早就定价了“AI存储超级周期 + 供给短缺”,所以这份超预期更多是“符合高预期”,而不是新的惊喜。
所以,盘后股价走势平淡并不等于财报差。供给紧张的叙事还在,业绩质量也没有问题。真正卡住股价的,是几件事叠在一起:预期提前透支、十年期美债收益率逼近近年高点、ADP偏强让非农变成双向博弈,以及短线资金不愿在数据窗口前加风险。
周五若债市缓和、宏观数据不砸,美光仍有机会温和反弹;但单靠这份已经见光的季报,很难再走出独立大行情。
作者:鲁克