
 复制
今天上午(10月31日),美国财政部公布了 11 月份新的I Bond债券和 EE 类债券的利率。与去年四月一样,财政部在当月的最后一个工作日公布了新利率。经过多年在 5 月和 11 月的第一个工作日公布之后,财政部决定将标准改为 4 月和 10 月的最后一个工作日。这是有道理的,因为在 4 月和 10 月的最后一个工作日购买的债券将获得 5 月和 11 月的储蓄债券利率。
新购买债券的利率
正如我在 10 月 12 日计算的那样,I Bond债券的通货膨胀率为 3.94%(年化)。这次值得注意的消息是 I Bond债券的固定利率。美国财政部将固定利率从 0.90% 提高到了 1.30%。这是自 2007 年 5 月以来公布的最高固定利率。结果,综合利率为 5.27%,高于过去六个月期间新购买债券的综合利率(4.30%)。
与 2022 年 11 月(6.89%)、2022 年 5 月(9.62%)和 2021 年 11 月(7.12%)的综合利率相比,新的I Bond债券综合利率(5.27%)似乎令人失望。这三个高综合利率是 I 类债券通胀率非常高的结果。对于长期的 I 债券投资者来说,今天的 I 债券固定利率使得新购买的 I 债券比 2022 年或 2021 年购买的 I 债券更划算。有关 I 债券利率的完整历史记录,请访问 Treasury Direct 页面。
I Bond债券利率:综合利率: 5.27%;固定利率: 1.30%;通胀率: 3.94 3.94%;EE 债券利率: 2.70% (EE 债券保证在 20 年内价值翻番)利率于 2023 年 11 月至 2024 年 4 月生效
I Bond债券的综合利率低于目前网上银行和信用社的最高 CD (可转让定期存单)的利率。如果您可能在五年内赎回I Bond债券,您还将支付最后三个月的利息罚金。因此,如果您有短期计划,网上储蓄账户或短期 CD (可转让定期存单) 可能更划算。现在您已经不能在 10 月份购买 I Bond债券了,因此在 2024 年 4 月中旬计算出下一个 II Bond债券通货膨胀率之前,我们无法对I Bond债券和 CD 进行一对一的比较。
对于那些希望长期购买I Bond债券的人来说,I Bond债券是一个不错的选择。I Bond债券的一个好处是,综合利率保证永远不会低于零。因此,如果我们遇到通货紧缩时期(高通胀时期之后就会出现这种情况),I 型债券的综合利率永远不会低于零。
I Bond债券的一个重要缺点是购买限额。个人每年最多可在 TreasuryDirect 购买 10,000 美元,用国税局退税购买 5,000 美元的纸质债券(有办法购买更多的I Bond债券。The Finance Buff 的 Harry Sit 对已婚夫妇如何利用商业账户和信托账户在一个日历年内购买高达 65,000 美元的 I 类债券进行了有用的评论)。
TIPS 和 TIPS 基金/ETFs
与I Bond债券相比,TIPS (通货膨胀保值债券,Treasury Inflation-Protected Securities,简称TIPS))目前具有收益率优势。TIPS 的实际收益率目前约为 2.45%。I Bond债券的固定利率可被视为实际收益率,目前的实际收益率为 1.30%,因此 TIPS 目前具有优势。不过,仍有几个理由使I Bond债券达到最高收益率。其中一个原因是I Bond债券的税收优势。包括 TIPS 在内的国债每年都要缴纳联邦所得税。而对于I Bond债券,您可以推迟缴纳联邦所得税,直到您赎回I Bond债券或直到其 30 年到期。同样,对于 TIPS,如果你持有 TIPS 至到期日,你只能保证不会损失任何本金。如果你在利率上升后(如过去 18 个月)卖出 TIPS,你可能会损失部分本金。
TIPS 的另一个缺点是复杂性。
TIPS 共同基金和 ETFs 可以让事情变得更简单,但它们也有缺点,如管理费和利率风险。在过去的 18 个月里,我们看到了利率风险对债券基金的冲击。例如,先锋通胀保值证券基金(Vanguard Inflation-Protected Securities Fund,VIPSX)3 年的年回报率为-2.29%。PIMCO 15+ 年期美国 TIPS 指数 ETF (LTPZ) 3 年的年回报率为-12.70%。
现在有了确定到期日的 TIPS ETF,既能提供 TIPS ETF 的简单性,又能提供单个 TIPS 的固定到期日。有了固定到期日,您就可以进行阶梯式投资,而不必担心 ETF 价值下跌时的提取问题。Allan Roth 对贝莱德在 9 月份推出的新到期 TIPS ETF 做了很好的评论。
当前I Bond债券持有者的I Bond债券利率
过去购买的 I Bond债券将获得六个月的新通货膨胀率。这六个月的起始时间取决于您购买 I 型债券的时间。I Bond债券的新通货膨胀率每六个月生效一次。
下面举例说明新的I Bond债券通胀率何时对旧的I Bond债券生效。如果您在 2012 年 4 月和 2014 年 10 月购买了I Bond债券,那么 3.94% 的通胀率要到 2024 年 4 月才会对这些 I Bond债券生效。如果您在 1999 年 7 月和 2000 年 1 月购买 I 类债券,3.94% 的通货膨胀率要到 2024 年 1 月才对这些I Bond债券生效。
赎回固定利率较低的旧I Bond债券
由于过去很多年I Bond债券的固定利率为 0.0%,您很可能拥有固定利率为 0% 或固定利率远低于今天 1.30% 固定利率的 I 债券。赎回这些I Bond债券并用这些资金购买新的I Bond债券是否合理?有几个问题需要考虑。
首先,一定要考虑联邦所得税。当您赎回 I Bond债券时,您将为自购买I Bond债券以来所赚取的全部利息缴纳联邦所得税(假设您在赎回前一直延期付款,且资金未用于符合条件的高等教育支出)。
其次,由于 I Bond债券的年度购买限额,您可能需要考虑使用新资金购买I Bond债券,而不是赎回I Bond债券后的资金。
第三,确保首先赎回五年以上的I Bond债券。这样可以避免最后三个月的利息罚款。
如果您正在考虑赎回五年以下的I Bond债券,您可能想尽量选择赎回时间,这样就不会损失 2022 年 11 月的高通胀率(6.48%)。因此,您希望最后三个月是 2023 年 5 月的通胀率(3.38%)。这可能要求您至少等到 2024 年 1 月再赎回。这取决于您购买 I 类债券的时间。如果您是在 3 月或 9 月购买的,那么到 8 月您的收益为 6.48%。您至少要等到 2023 年 12 月才能获得这 6.48% 的全部 6 个月收益。如果您在 4 月或 10 月购买,您在 9 月之前的收益为 6.48%。至少等到 2024 年 1 月,您可以领取这 6.48% 的全部 6 个月收益。如果您在其他月份购房,只要等到 11 月 1 日,您就能获得 6.48% 的全部 6 个月收益。
与过去的好日子相比,现在的固定利率仍然很低
从 1998 年 9 月到 2001 年 10 月购买I Bond债券的人的固定利率在 3.00% 到 3.60% 之间。这些I Bond债券6 个月的综合利率为 7.00% 到 7.61%(固定利率加上新的 3.94% 通胀率)。这与最近 6 个月的综合利率高达 13.39%(3.60% 的固定利率加上 9.62% 的通货膨胀率)相比有所下降。尽管如此,7% 以上的安全回报率还是让人难以抱怨。
EE 债券利率(EE系列债券是美国的一种新式储蓄债券)
财政部提高了 EE 债券利率。现在是 2.70%,高于 2.50%。在 2022 年 11 月之前,该利率自 2015 年 5 月以来一直为 0.10%。新利率高于 2007 年 11 月以来的水平。TreasuryDirect网页上有EE债券利率的历史记录。
即使有了这个新利率,EE 债券的主要好处是可以持有 20 年。在 20 年的期限内,EE 债券的价值保证至少翻一番。翻一番的价值相当于每年约 3.5% 的回报率。
有人担心财政部可能会终止这种价值翻番的保证,但财政部仍然列出了这种保证。
对于您现在购买的 EE类债券,我们保证债券在 20 年后价值翻番,即使我们必须在 20 年后增加资金才能实现这一目标。
在利率较低时,如果您愿意持有 EE 债券 20 年,那么这种双倍价值保证使 EE 债券成为一笔划算的交易。然而,现在的国债收益率要高得多。10 年期、20 年期和 30 年期国债收益率分别为 4.88%、5.21% 和 5.04%(根据截至 2023 年 10 月 30 日的每日国债平价收益曲线利率)。
以下是 I Bond债券的特点概述。
自发行日起 12 个月内不得赎回
如果在五年内赎回,则失去最后三个月的利息
利息由固定利率和通胀率组成 [固定利率 + (2 x 半年通胀率) + (固定利率 x 半年通胀率)
债券存续期内保持固定利率
综合利率永远不会低于零
发行月后,基于通胀率的利率每六个月变动一次
每六个月在 10 月或 4 月的最后一个工作日公布新利率。
利息可递延缴纳联邦税,直到债券赎回为止
利息免缴州税和地方税
用于教育支出时,部分或全部利息免税
每个社保号码每个日历年最多可购买 10,000 美元的 TreasuryDirect 和 5,000 美元的纸质债券(参见 The Finance Buff 有关通过信托/商业购买扩大限额的文章)。
I Bond债券的历史利率
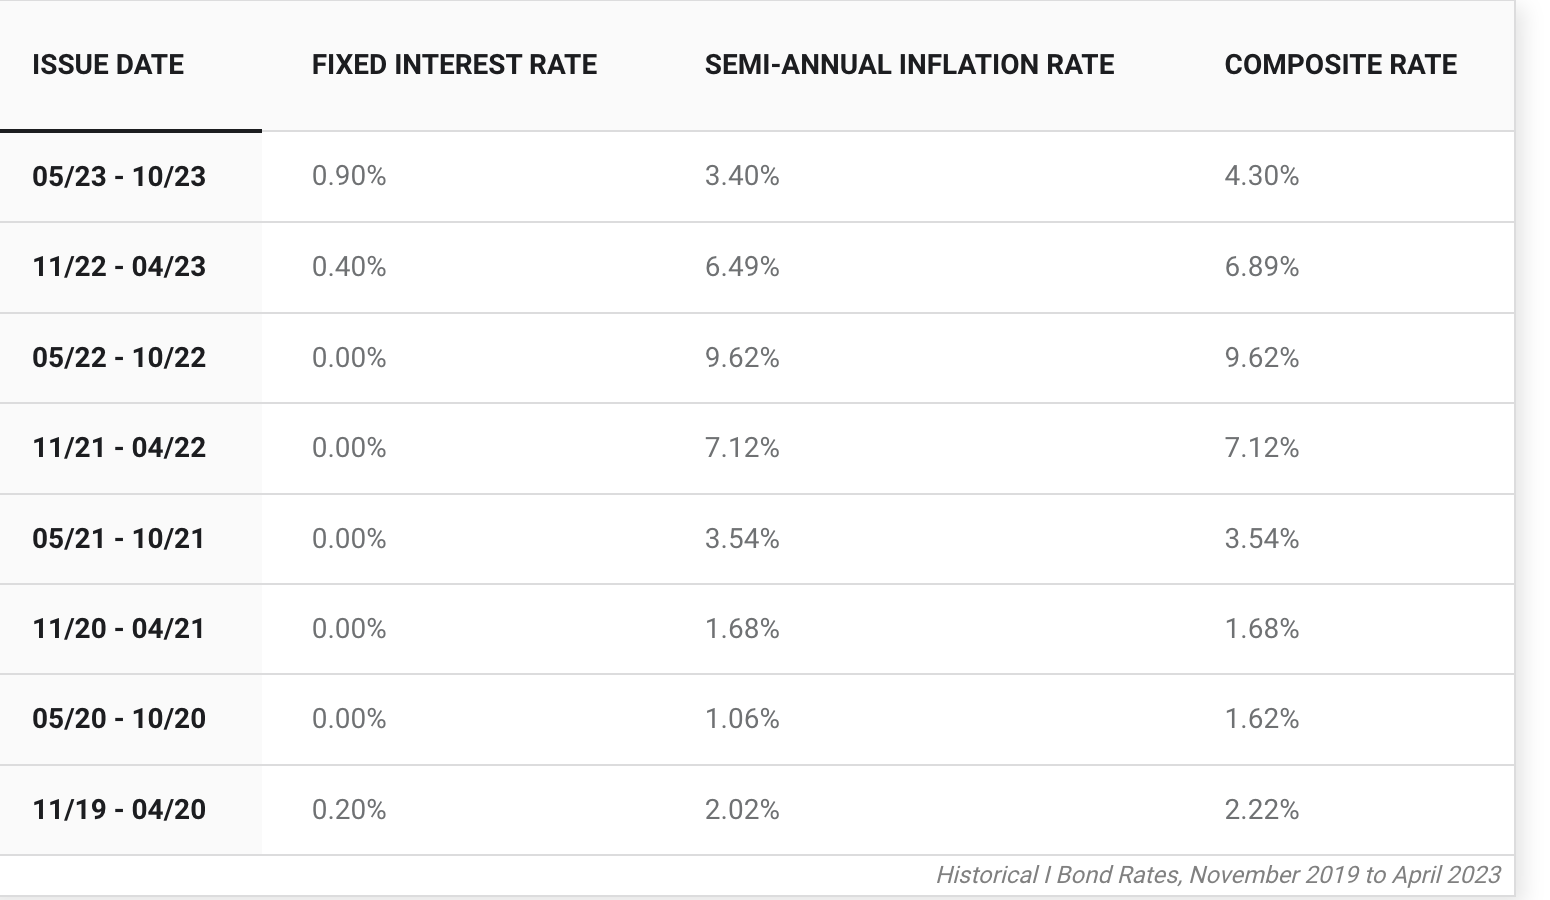
从下表中可以看出,自疫情之前, I Bond债券的综合利率已大幅上升。另外值得注意的是,综合利率中的固定利率部分现在是 0.90%,而不是 0.00%(多年来一直如此)。
购买 I Bond债券的步骤
访问 TreasuryDirect 网站:treasurydirect.gov。
单击 "开设账户"。
填写电子账户申请表。准备好关键信息,如您的社会保障号。
等待账户批准。有些人可能需要通过邮寄纸质申请表来验证自己的账户,并附上奖章保证书(Medallion Guarantee),这种印章可在许多主要金融机构获得。如果您需要进行这一额外步骤,预计会延迟数周。
账户批准后,请登录新账户。
从屏幕横幅上的一个标签中点击 "BuyDirect"(直接购买)。
在 "储蓄债券 "下选择 "系列 I"。
指定购买金额并链接到资金来源。请记住,每个社会保障号码每年只能购买 10,000 美元的 I 系列储蓄债券。
完成购买。



