 复制
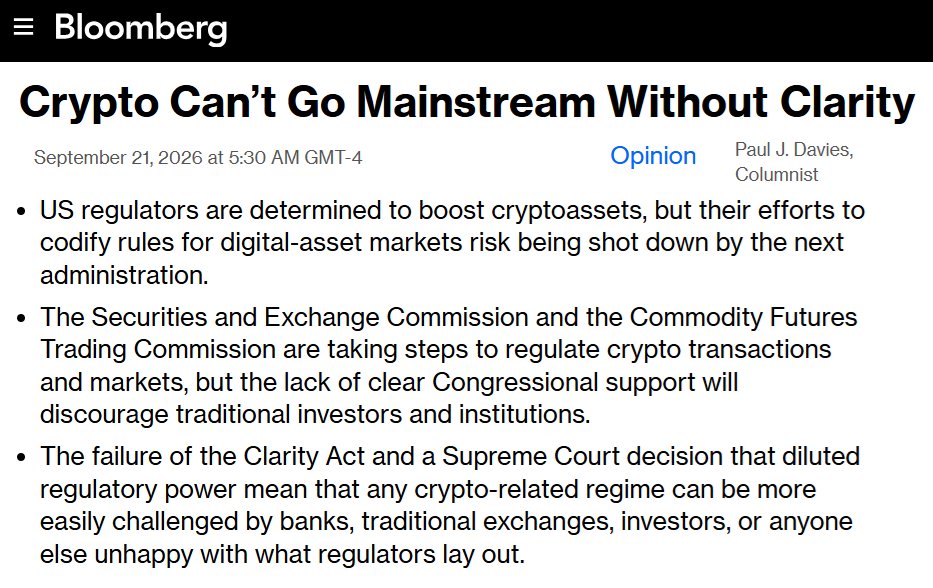
彭博社的专栏作者 Paul J. Davies在2026年9月21日的文章要点如下
美国监管机构决心推动加密资产,但它们把数字资产市场规则写成正式规章的努力,有可能被下一届政府推翻。
证券交易委员会(SEC)和商品期货交易委员会(CFTC)正在采取措施监管加密交易和市场,但国会没有给出明确支持,会让传统投资者和机构望而却步。
Clarity Act(清晰法案)失败,再加上最高法院一项削弱监管权力的判决,意味着任何加密相关制度都更容易被银行、传统交易所、投资者,或任何对监管方案不满的人告上法庭。
加密暴涨,加密市场已经忘了《数字资产市场清晰法案》(Clarity Act)被美参议院驳回和美联储加息带来的深深沮丧感。
就在市场狂欢的时候,彭博刊登了一篇名为「没有清晰法案,加密不能进入主流」的文章,给大家乐观浇了一盆冷水。
彭博专栏据此认为加密难以进入传统机构配置。并指出虽然监管层随后改用现有权力推进规则,但这些规则更容易被下一届政府或法院推翻。
一、传统资金要的是国会立法,监管放松,但不牢靠
9月21日,彭博专栏作者 Paul J. Davies 发文《没有清晰规则,加密无法走向主流》。文章认为:SEC、CFTC 可以写规则,这没有问题。但写出来的东西站不稳;传统资金要的是国会立法,不是主席讲话。 四天前,参议院已经用一次程序性投票把这件事坐实了。9月15日,Clarity Act 寻求结束辩论、进入全院审议的 cloture 投票以 49-50 失败,距启动审议所需的 60 票还差 11 票。这可不是对条文的最终表决,法案甚至没有进入逐条辩论。民主党全体投反对,共和党中 Collins、Hawley、Moran 也投下反对票;Tillis 最后把赞成改成反对,是为了站在获胜一方,保留提出复议的权利。
Davies 解释了是“为什么传统机构不敢进”的原因。
二、法案为什么没过:反川是主因
Clarity Act 要做的事并不神秘:给代币分类,划清 SEC 与 CFTC 的边界,把大部分去中心化、可转让的“数字商品”现货市场交给 CFTC,融资和投资合同仍留在证券法下。众议院 2025 年已高票通过,参议院银行委员会 2026 年 5 月也以 15-9 两党票出了委员会。卡住的是全院 60 票。
否决的核心公开理由是伦理条款。报道称特朗普 2025 年加密相关收入超过约 14 亿美元。共和党最后一稿加入了官员加密利益限制、州检察长一定执法角色,并设 2029 年日落条款;民主党谈判团队认为漏洞仍在、执法仍主要靠司法部,等于“自己查自己”。Gillibrand、Gallego、Alsobrooks、Warner 等人谈了一年,最后仍投了反对。他们事后称这是“挫折,不是终点”。这说明相当一部分反对票针对的是特朗普利益冲突,而不是“加密不该立法”。
另一条线容易被忽略,就是银行界的游说。稳定币收益(rewards / yield)被社区银行视为存款搬家。Hawley、Moran 的反对更多来自这条线,不是反加密意识形态。非法融资、开发者责任、预测市场、CFTC 编制,也都还没谈死。 因此更准确的表述是 。这次投票不是“国会集体宣布反对加密”,而是“在特朗普深度入局的前提下,两党无法就谁来监管、谁能赚钱、银行地盘怎么保达成 60 票协议”。
目前,这个加密框架(结构)法案,多多少少从技术问题变成了政治问题。
三、Davies 的彭博专栏讲了啥?
Davies 的论证可以压成三句话。 第一,眼下的友好监管,绑定的是本届政府。Atkins 领导的 SEC、Selig 领导的 CFTC,政治上对特朗普负责。换总统或换国会多数,规则可以收回。 第二,最高法院已经把监管机构的地盘削薄了。2024 年 Loper Bright 推翻 Chevron 尊重原则后,法院不再默认接受机构对模糊法律的解释。2026 年 6 月 Trump v. Slaughter 进一步确认总统可随时免职 SEC、CFTC 一类机构的委员。结果是:规则更容易被银行、传统交易所、不满意的投资者告翻,班子也更容易随选举更换。 第三,传统机构要的是可规划十年的制度,不是五年豁免。没有国会背书,养老基金、保险公司、大型银行合规委员会很难把加密从“可交易品种”升级成“可配置基础设施”。 这一层判断成立。加密已经有现货 ETF、企业金库、稳定币立法(GENIUS Act),零售端和一部分对冲基金早就是“主流用户”。缺的是银行体系、养老金、大型做市商那种把规则写进内部风控手册的主流。临时豁免填不满这个缺口。 作者把“主流化”几乎完全绑在这一版 Clarity Act 上,但是,市场不会因为一次程序性失败就停摆;它会改走监管试点和诉讼并行的慢路。四、立法停了,监管没停?投票后 48 小时内,两条机构路径同时打开。 SEC 于 9 月 17 日发布为期五年的“创新豁免”:符合条件的代币化证券场所(TSV)可交易代币化美股,须是真实股权、保留分红和投票权,禁止合成衍生品;发行人可反对自家股票被代币化。Atkins 把这项措施直接和法案失败绑在一起,称无论有没有立法,委员会都会在法定权限内行动。豁免是临时的,他本人也说必须跟进“可持久的规则制定”。 CFTC 则把加密交易与市场规则草案送进白宫监管审查,同时给被动软件提供者开出附条件的 no-action 函。主席 Selig 的表态同样明确:国会不立法,机构就用现有权力把规则写出来。 对交易盘面,这解释了投票当日比特币等资产下跌、随后因监管出手而反弹的节奏:市场先给“立法失败”定价,再给“试点还在”定价。价格能修复,制度折价不会自动消失。
五、法案还会不会卷土重来?
程序上,门没关死。Tillis 的复议动议让本届国会可以再试一次 cloture,不必从零起草。七名谈判民主党仍表示愿意谈。加密行业政治资金也还在,会把中期选举当作下一张牌。 政治上,窗口期很窄。】 - 10 月初休会前再投:仍大约差 11 票,伦理和稳定币收益要同时成交。概率低。 - 选举后跛脚鸭会期:只有选举结果改变了某一方的算计才可能。少见,但不能排除。 - 2027 年新国会:这是最像“复活”的形态。若民主党拿下众议院,文本会更偏 SEC、更严伦理和银行保护,不会是现在这稿原样通过。市场结构法大概率会再出现,但不会是同一部法。 司法层面倒是在给立法制造刚需。没有成文分类,法院只能用 Howey 测试加个案事实,再叠加 Loper Bright 之后的独立解释。同类代币在不同巡回区可能得到不同结论;SEC 的豁免也可能在诉讼里被拆掉。这种摩擦不会让机构“慢慢习惯”,而会让法务部门持续要求国会给一句清楚的话。六、对加密市场的含义分三层看。 交易层:监管先行对叙事和试点是利好。代币化美股、合规场所、开发者责任边界,都会有项目去抢第一批牌照或豁免。这更像“通道打开”,不是“制度落地”。
机构层:真正的大资金仍会把 Clarity 失败读成期限溢价。可以买 ETF、可以做托管试点,很难把现货加密、链上证券、做市和借贷做成资产负债表上的常规业务。GENIUS Act 已经证明:稳定币一旦有立法,规模和通道会明显加快;市场结构法缺位,则对应着另外 85% 的网络和交易层仍在灰色地带。
政治层:加密监管已经无法和特朗普家族生意分开讨论。只要总统或核心官员自己有币、有项目、有发行记录,任何综合性立法都会被拿来打伦理战。这会抬高未来每一版市场结构法的交易成本,也会让“超党派、技术性立法”越来越像愿望。七、结论彭博文章的核心没有写错。没有国会立法,加密很难完成从交易品种到金融基础设施的最后一跃。参议院投票则说明,眼下挡住立法的不是“美国不要加密”,而是 60 票、特朗普利益冲突、银行游说和选举日历同时撞车。
更可能的路径不是“清晰法案已死、加密退回地下”,而是一条更别扭的中间态:SEC 和 CFTC 用豁免与规则填空,法院用个案咬边界,国会在 2027 年换一稿再谈。对价格,这足够支撑主题交易;对传统资金,这仍不是可以按十年配置的清晰度。
加密要的不是再多一篇主席声明,是一句法院也得认、换届也拆不掉的法律定义。这句话现在还没有。