 复制
人口结构的变迁,正在成为重塑全球经济增长潜力与主权信用的底层变量。
评级机构穆迪最新研究敲响警钟,西方经济体的老龄化财政压力并不会等到总人口开始下滑才显现,在人口触及峰值之前,劳动力萎缩、养老与医疗支出膨胀的压力就会持续侵蚀公共财政空间。
按照欧盟委员会的预测,欧盟人口最早将于2029年达到4.533亿的峰值,此后开启长期萎缩,到2100年将减少约5300万人,降幅达11.7%。
美国虽然要到2080年才触及人口峰值,但其增长几乎完全依赖移民——若移民归零,美国人口可能在2024至2033年间就已开始下降。这意味着,无论是欧洲还是美国,劳动力萎缩与养老成本攀升的财政挤压,都已是确定性极高的长期趋势。
更严峻的是抚养比的坍塌。目前七国集团(G7)经济体中,每位65岁以上老人对应约3名劳动年龄人口;到2050年,这一比例将降至约2。
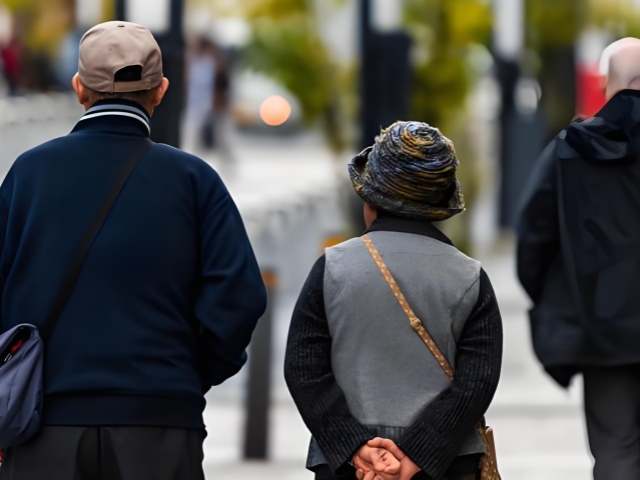
劳动力减少直接限制生产能力,消费者数量减少则削弱总需求。摩根大通近期报告指出,过去40年支撑全球低利率的人口红利正在终结,财政赤字扩大与人口结构变化共同推高长期利率中枢。
全球总债务已达251万亿美元,公共债务超过100万亿美元,而养老金和医疗支出的刚性增长,意味着政府要么加税、要么发债、要么削减福利——无论哪种选择,都会对主权信用评级和债券市场产生深远影响。
人工智能能否成为解药?穆迪的答案是:只能部分缓解。AI 和生产力提升可以增强供给侧——替代工厂工人、自动化服务业——但“机器人不消费”。需求侧的缺口无法被填补,经济增长的天花板依然存在。
更现实的问题是,AI 本身需要巨额资本开支,而这些投资的回报周期与人口老龄化带来的财政压力在时间线上高度重叠。当政府同时面临养老金支出攀升和 AI 基础设施补贴的双重压力,财政空间的压缩将比单一因素更加剧烈。
新兴经济体的处境更为艰难。中国65岁以上人口比例在过去二十年从7%翻倍至14%,巴西、泰国、土耳其也呈现类似趋势。但这些国家在"未富先老"的困境中老龄化,人均收入远低于当年经历同样转变的欧洲国家,财政缓冲和政策工具都更为有限。
韩国虽然受益于半导体超级周期,穆迪近期将其2026年GDP增速预期上调至3.5%,但穆迪同时警示,若不推进结构性改革,老龄化带来的刚性支出将持续加重财政压力。
移民曾是欧洲的缓冲器,但这一杠杆正在失效。欧盟委员会明确指出,即便维持稳定移民流入,也无法完全抵消低生育率带来的人口自然缩减——移民会改变人口总量,但无法重塑整体年龄结构。
美国的移民政策同样面临政治极化的撕裂,边境管控收紧和签证政策波动使净移民人数高度不确定。当移民从“确定性增量”变为“政治变量”,依赖移民维持人口增长的模型本身就变得脆弱。
从宏观投资的视角看,人口结构的拐点意味着几件事:长期利率中枢上移将重塑债券定价和权益估值模型;劳动力稀缺将推升工资通胀的结构性压力,央行在“控通胀”与“保增长”之间的权衡将更加艰难。
养老和医疗支出的刚性增长将挤压财政空间,部分高债务国家的主权信用风险可能被重新定价;而AI叙事虽然性感,但它解决的是供给侧效率,无法填补需求侧的人口缺口——这意味着“AI 拯救增长”的故事需要打折看待。
人口不会突然消失,但它的缓慢收缩会像潮汐退去一样,逐渐暴露出所有依赖增长假设的金融结构的脆弱性。
当劳动力不再充裕、消费者不再增加、纳税人不再增长,过去四十年建立在人口红利之上的低利率、高估值和宽松财政,都将面临一次系统性的重估。