
 复制
近期美国债市动荡引发连锁反应,30年期固定抵押贷款利率跳涨至7.22%,创下2025年1月以来新高,六个交易日内累计上涨0.33个百分点,为2024年10月以来最剧烈短期涨幅。这轮利率上涨并非源于美联储政策利率调整,而是由10年期美债收益率突破5%带动,多重因素推长高债收益率后,最终转嫁为购房者的房贷成本,美国房地产市场正迎来新一轮压力测试。
美国债市动荡的传导效应,正在房地产市场上找到一个清晰的落点。
9月15日,30年期固定抵押贷款利率达到7.22%,较前一周的6.97%进一步跳升,创下2025年1月以来的最高水平。这轮上涨的起点是9月10日——当天该利率突破7%关口,此后连续上行,六个交易日内累计上涨0.33个百分点,创下2024年10月以来最剧烈的短期涨幅。
推高房贷利率的,不是美联储的政策利率,是债市。
30年期固定房贷利率的定价,紧密锚定10年期美国国债收益率。9月14日,10年期美债收益率一度突破5%,为2023年底以来首次。伊朗战争推高能源价格,通胀顽固,财政赤字担忧加剧,多重力量共同推高了长端美债收益率。银行放贷成本随之上升,最终以房贷利率的形式转嫁到购房者身上。
购房者被推回了观望席。
抵押贷款银行家协会的数据显示,购房抵押贷款申请量单周下降1%,同比去年同期下降19%。对利率变动最为敏感的再融资申请,单周下降9%,较去年同期暴跌65%。再融资指数跌至2025年5月以来的最低水平——当30年期固定利率比现有房贷高出58个基点时,绝大多数房主已经失去了“以新换旧”的收益空间。
成屋销售数据给出了同样的信号。全美房地产经纪人协会数据显示,8月成屋销售环比下降2%,按年化计算为398万套,是去年6月以来的最低水平。市场此前预测2026全年房屋销售增长4.3%,如今已将增幅调降至1.3%,其中四季度预计将出现明显萎缩。
Zillow经济学家卡拉·吴的表述更为直接:“今年剩余时间的计算将非常具有挑战性。”
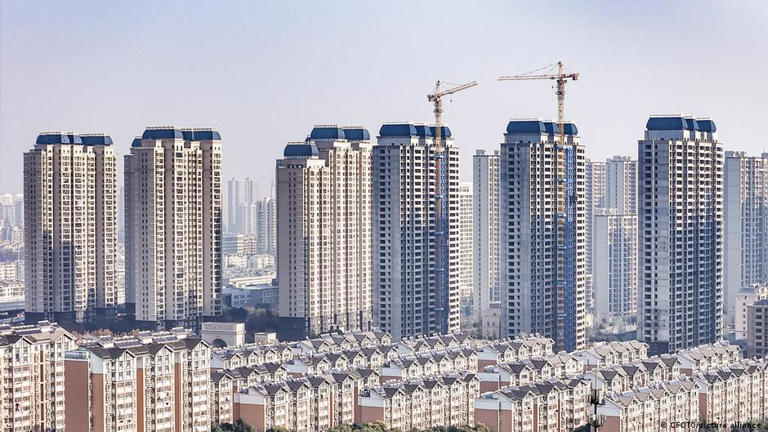
建筑商的信心,正在被利润挤压一点点磨掉。
美国全国住宅建筑商协会与富国银行公布的住宅市场指数,9月下降3点至32,为2025年9月以来最低,并追平2022年底以来最低水平。该指数已经连续逾两年低于50的荣枯线——低于50意味着认为市场状况不佳的建筑商多于认为状况良好的建筑商。
这个数字背后,是一个正在失效的缓冲机制。
过去两年,美国房屋建筑商一直在用一种工具对冲高利率对销售的冲击:利率买断。建筑商在成交时向放贷方预付一笔点数费用,为购房者锁定一个低于市场水平的贷款利率。约2万美元的买断成本,可以把月供压低约316美元——同等金额的降价,只能把月供降低约126美元。每一美元买断带来的月供减负,是直接降价的两倍多。
但当市场利率从6%升到7%时,买断的成本同步上升。
建筑商买断方案的设计逻辑是:市场利率越高,把利率压到目标水平所需的点数费用就越大。6.5%的市场利率下,把利率压到5%可能需要约1.8万美元;7.2%的市场利率下,同样的目标需要更高的点数支出。建筑商的毛利率本身已经在收窄——部分企业从20%以上的水平降至19.6%——买断成本的上升正在加速侵蚀这层本已变薄的利润空间。
有建筑商已经开始调整策略,将买断方案从固定利率转向3.99%的5/1 ARM浮动利率抵押贷款。名义上每月的补贴扩大了,但前五年期满后的利率重置风险,被转移给了购房者。这是一个信号:建筑商在保护自己的利润表,而保护的方式是把未来的风险让渡出去。
当前的经济环境,比2023年那轮利率飙升时更加脆弱。
2023年房贷利率触及7%时,失业率处于历史低位,工资增长强劲,首次购房者虽然面临激烈竞价,但就业前景足以支撑他们的购买决策。如今,经济前景不明朗,招聘率低,工资增长平庸,叠加地缘政治动荡,潜在购房者对大额支出变得更加犹豫。MBA首席经济学家弗拉坦托尼的判断是:工资增长不佳,就业增长集中在少数行业,将在住房需求端表现为疲软。
一个更深层的矛盾在于利率的方向。
美联储9月16日宣布加息,为三年来首次。如果市场认为美联储在认真对待通胀,加息可能压低国债收益率,进而降低房贷利率——这是一个正向的传导链条。但如果市场将加息解读为“通胀问题比预期更严重”的信号,反而可能推高长端收益率,进一步抬升房贷利率。
两种情景,方向相反。而债市才是那个做出裁决的地方。
对买家而言,当前库存接近疫情前水平,这比2023年房源极度稀缺的状况要好得多。但7%以上的房贷利率正在损害这一进展。南卡罗来纳州查尔斯顿的一位公寓卖家,在挂牌数月鲜有人问津后,将挂牌价从22.5万美元下调了1万美元,仍然倾向于撤市转租。纽约长岛的一位经纪人,在开放看房活动中仅接待了一户家庭,卖家已将挂牌价从90万美元降至85万美元,按当前利率,买家每月房贷还款接近5000美元。
对建筑商而言,真正的问题不是需求消失了,是需求被利率锁住了。
低利率时期积累的“利率买断”缓冲垫正在被逐层抽走。当买断成本超过建筑商利润能够承受的阈值时,建筑商只有两个选择:继续让利,接受更低的毛利率;或者停止买断,把完整的市场利率暴露给购房者,承受销量进一步下滑的风险。
两种选择,都不轻松。
美债市场的动荡,通过10年期收益率这条管道,正在把压力一层一层地传导到美国房地产的每一个环节。 从购房者每月的还款账单,到建筑商不断收窄的毛利率,再到成屋销售398万套这个冰冷数字背后的观望情绪——债市的每一次波动,都在楼市的资产负债表上留下印记。而7%的房贷利率是否成为新常态,取决于债市接下来给出的答案。



