 复制
在美国消费韧性超预期、地缘能源风险持续扰动通胀的背景下,美联储落地三年来首次加息,以远超市场预期的鹰派立场,向全球市场传递出紧缩周期远没有结束的强烈信号。
尽管加息动作本身已经被市场提前计价,但会后发布会释放的偏紧基调,直接引发全球大类资产连锁反应,美股、黄金承压下行,美元指数持续走强,美债收益率曲线出现急剧熊平,全球资本开始重新评估高利率环境的持续时间与潜在风险。
最新点阵图显示,年内大概率还会落地一次加息,市场对10月加息的概率迅速攀升,12月加息预期同步走高,而2027年利率路径的官员预测出现巨大分歧,部分决策者已经看到当前政策路径潜藏的失误风险。
美联储主席沃什在新闻发布会中将本次加息定义为移除一部分宽松环境,帮助金融与信贷条件向通胀目标靠拢,简短的发布会仅用时不到一小时,也是近期最短的一次,契合其一贯弱化前瞻指引的沟通风格,而本轮市场最大波动恰恰来自发布会的表态,而非 FOMC 的书面声明。
美股在决议公布前维持平稳震荡,但是随着主席鹰派言论传出,盘面快速转跌,收盘标普500下跌0.45%,创下7月以来低点,道指跌幅达到1.21%,三个月来最低收盘点位,只有纳指几乎持平,依靠 AI 板块的韧性对冲大盘下行压力。
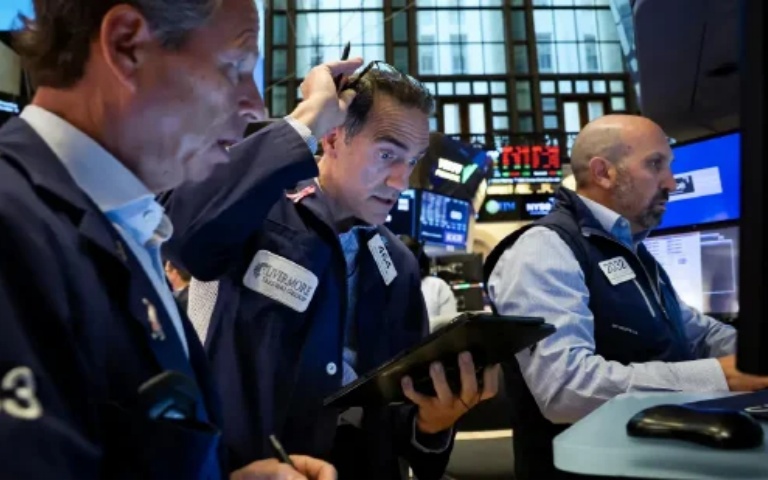
美股内部板块分化十分明显,能源板块跌幅居前,整体下跌接近3%;多家石油巨头股价大幅收跌,雪佛龙跌2.87%,埃克森美孚跌3.54%,康菲石油跌6.13%,西方石油跌6.54%。
金融板块同样普遍走弱,大型投行出现不同程度回调,摩根大通跌0.97%,摩根士丹利跌1.83%,花旗集团跌2.36%,美国银行跌2.74%,富国银行跌2.95%,高盛集团跌3.91%。
半导体板块走出独立行情,多数芯片企业股价上涨,AI 算力产业链依旧获得资金青睐,英特尔涨 4.03%,AMD 涨 1.65%,台积电涨 1.29%,ARM 涨 0.89%,阿斯麦涨 0.67%,博通涨 0.07%;医药生物板块整体抗跌,不少生物医药企业实现上涨。
个股层面,大型科技股涨跌分化,微软、亚马逊、谷歌股价走低,英伟达、Meta、特斯拉和苹果小幅收涨。纳指中国金龙指数同步收跌,多只光伏、互联网标的跌幅显著,跨境资产同样受到美元走强的压制。
技术层面,标普500指数7600点构成关键支撑,一旦7550点位失守,将会同时击穿技术面与期权市场双重保护,触发做市商对冲行为,进一步放大下行压力。
美债市场走出典型的熊市平坦化行情,短端收益率上行幅度显著大于长端。2年期美债收益率上涨7个基点至4.74%,创出2024年以来新高;10年期收益率一度触及5.02%,市场高度关注5%这一重要心理关口,而30年期收益率基本持平,2年期与30年期的利差收窄至61个基点,是2025年4月以来最平坦水平。
海外资金持续减持美债,7月海外持有美债规模环比下降504亿美元,降至九个月低位,中国持仓继续回落,创下2008年以来新低,日本持仓连续三个月下降,只有英国逆势增持,美债的海外需求持续走弱,也为长端利率带来长期压力。
外汇市场上,美元指数连续第六个交易日上行,触及近一个月高点,决议落地一小时内美元涨幅创下2024年12月议息会议以来最大。欧元、英镑、日元同步走弱,日元汇率跌至156.18兑1美元。
黄金遭遇大幅冲击,金价盘中一度跳水3%,最低下探至4240美元每盎司,创下8月初以来低位,唯有比特币在全球市场剧烈震荡中保持平稳,价格基本维持在 76174 美元附近。
大宗商品市场里,原油价格回落3.6%,WTI 原油收于102.05美元每桶,下跌的核心诱因在于中东原油供应紧张局面出现阶段性缓解。沙特方面计划在数日之内恢复东西输油管道一半输送能力,同时加大绕开霍尔木兹海峡的原油外销,利比亚也恢复原油生产,缓解了市场对供给中断的恐慌。
不过市场分析认为,本次油价回落只是短暂喘息,中东冲突依旧存在巨大不确定性,一旦局势再度升级,原油价格很容易再度冲高。亚洲地区炼厂此前已经提前抢运原油,波斯湾原油现货升水大幅飙升,侧面反映出市场对长期供给风险的担忧并未彻底消除。
美国国内原油库存连续三周下降,成品油库存出现分化,汽油库存小幅增加,馏分燃料库存上行,同时美国自委内瑞拉原油进口量攀升,达到近十年最高水平。
全球市场,英国8月 CPI 同比上涨3.1%,创下五个月新高,能源价格推升通胀,英国央行政策选择空间被进一步压缩。日本8月出口受益于半导体需求大增同比上涨19.3%,但高油价叠加日元弱势推高进口成本,贸易逆差继续扩大。
科技方面,SK 海力士与英特尔洽谈在美国本土生产存储芯片,但双方均表示谈判尚无定论;苹果计划自研 M8 Ultra 芯片打造面向 AI 推理的企业服务器,计划最早2029年落地;英伟达与谷歌联合组建 AI 能源联盟,推动数据中心灵活调峰,缓解 AI 算力扩张带来的电力瓶颈。
AI 行业内部争论持续发酵,Meta 高管拒绝支持放缓前沿 AI 研发,主张依靠第三方独立评估管控风险;OpenAI 持续拓展广告业务,ChatGPT 上线广告工具,同时曝光人工审核用户对话的项目,其 IPO 计划继续推迟,引发信用市场对软银敞口的担忧。多位 AI 领域先驱持续警示前沿大模型的安全风险,模型已经具备黑客攻击与长期规划能力,AI 安全的争论持续升温。
地缘方面,中东冲突持续,沙特与胡塞武装的对抗不断升级,沙特指责对方无人机袭击麦加,放出报复信号,红海、霍尔木兹海峡航运风险居高不下。中国外长与伊朗外长举行会谈,呼吁各方保持克制,保障霍尔木兹海峡航道畅通,维护全球能源供应链稳定。
中国方面,香港发布2026至2030年五年发展规划,将人工智能列为战略产业,着力打造离岸人民币金融枢纽。中国央行负责人撰文提出,信贷增速不能简单作为衡量金融支持实体经济力度的标尺,金融资源正更多流向科创、绿色产业与小微企业。
华为发布《智能世界2035》报告,预判未来十年 Token 消耗将出现爆发式增长。字节跳动上半年营收大幅增长,但巨额 AI 投入压缩利润;智谱 AI 完成大额融资并上调年度收入预期;中投牵头成立中国—东盟投资联合会,推动区域跨境资本合作。
整体来看,本次美联储加息的深层影响,远不止25个基点的利率调整,而是彻底重塑了全球流动性与资产定价逻辑。超预期鹰派表态锁定了更长的高利率周期,持续压制风险资产估值、支撑美元与美债收益率高位运行。
当前全球市场处于多重矛盾交织的关键节点,美国经济消费韧性支撑紧缩政策,中东地缘风险随时可能再度引爆能源通胀,AI产业高速迭代与安全治理博弈并存,全球宏观不确定性持续攀升。