 复制
美联储9月16日刚加息后25个基点后,联邦基金利率目标区间:3.75%‑4.00%,这是三年多来的首次加息。
现在美债短端:2年期美债收益率大约4.73%,紧密跟随美联储加息预期; 中端:5年期收益率约4.86%;
长端:10年期逼近5%关口,报4.99%;30年期站稳5.34%,已经实质性突破5%这条关键心理关口。
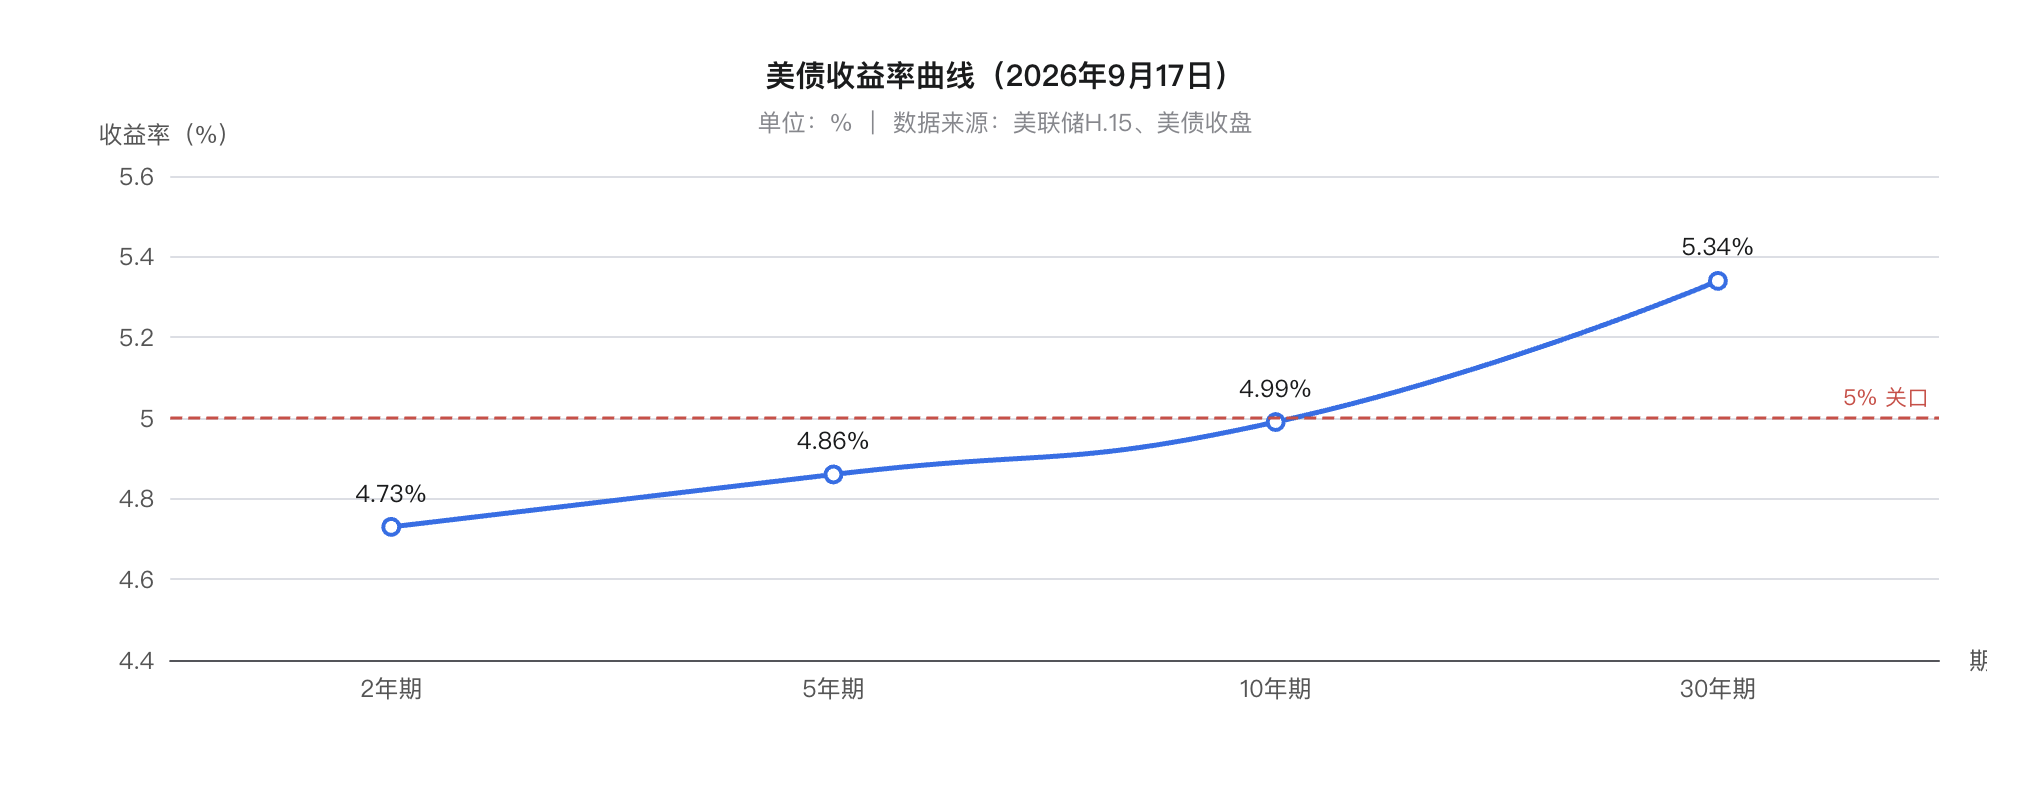
不管怎么看,长债逼近5%关口、甚至突破5%,都是一个危机。
美联储加息,能不能压住长债利率上行呢?关键在财政部。美国财政赤字太大,只能靠不断发债来维持运转;短债到期快,靠借新还旧滚动,但解决不了财政问题本身,发长债把问题推给未来。问题是债发得越多、供给越增加,长债收益率就被推得越高——再加上AI企业也在大量发行长债融资,形成双重挤压。
收益率高,财政部要付的利息就越多,现在一年光利息就近1.4万亿美元,本财年前11个月,财政部就付了1万多亿。利息越滚越大,就只能以债抵债、新债换旧债。而美联储加息,只能推高短期利率——如今短债也不便宜。
扁平化(Bear Flattener)
央行加息把短端推上去。只要这种抗通胀的做法是可信的,就能压住市场对远期通胀的预期,长端利率反而涨不动、甚至回落——这就是熊式扁平化。
美联储推着短端利率往上走,长端上涨节奏跟不上,长短利差收窄。这种加息周期里的熊平,市场里最主流的一种读法是:短期必须承受高利率,但通胀终将回落,远期不必永久锁在极高利率上,长久期成长股的估值分母不会被无限抬高。相对长端独自飙升的熊陡,这种形状通常没那么糟。可扁平化本身也可以在定价衰退,而且十年期如果已经停在5%附近,贴现率的绝对水平并不低。
如果加息过头了,短端利率超过长端、出现倒挂,是经济衰退的信号——因为市场预期未来没有通胀、没有经济扩张,才会倒挂。
反过来,如果市场不信美联储——不信它能把通胀和债务问题压下去,就会走出熊式陡峭(Bear Steepener)形态:短端不动或微涨,长端独自猛烈冲高,长短利差快速拉开,曲线越来越陡。
这表示,市场不相信央行能把通胀和债务问题压下去。现在长端的压力,本质是财政问题:政府支出太大、债务失控,定价权在财政部手里——美联储无能为力。
而当下,正是两股力量叠加:一边是美联储的短期紧缩预期在推着2年期走高;另一边,财政供给压力、通胀黏性担忧在拉动十年期、三十年期向上拓展空间。
短端利率,由货币政策主导。
3个月、6个月、两年期,交易的就是未来一两年美联储会怎样调整政策。只要美联储给出明确的鹰派指引,短端就会获得向上的牵引力——这一层,美联储拥有很强的掌控能力。
长端利率,最终由整个市场定价。
十年期、三十年期的定价,需要回答一系列长期命题:往后十几年,通胀能不能稳稳回到2%的目标区间?美国每年持续的巨额财政赤字,海量新增国债投向市场,有没有足够的全球买家承接?此起彼伏的地缘冲突随时扰动能源价格,通胀波动的风险,投资者要索取多少补偿才愿意长期持有债券?
财政难题、远期通胀隐患这些结构性问题,不是美联储调整几次政策利率就能够一笔勾销的。这也就解释了:就算市场不再押注后续持续加息,长债收益率依旧具备向上冲高的动能。
长端突破5%,释放出三层信号。
第一层,期限溢价正在回升。
借得越久,多收的那份风险补偿金,就是期限溢价。QE时代,央行狂买债,把这块压到负值,等于贴钱借给你。现在它弹回来了:10年期美债的期限溢价大约70‑80个基点,30年期大约150个基点。
过去很长一段时间,市场愿意忽视远期的各类不确定性;现在,投资者不再无偿承担未来十几年里通胀震荡、财政风波、地缘危机带来的隐患——只有更高的利息回报,才能吸引资金长期持有美债。
第二层,财政供给溢价浮出水面,财政陷入恶性循环。
美国债务总量已突破40万亿美元。本财年前11个月,美国财政部光利息就付了1万多亿。每年巨额赤字需要不停发行新债,当供给源源不断涌出来、买盘跟不上节奏时,只能靠抬高收益率来吸引全球资金认购——这是中长期的结构性压力,短期很难消除。
至于财政部回购那点规模:几十亿美元对上万亿级别的发行量,好比用吸管去救森林大火。
第三层,AI企业抢融资。
科技巨头为AI算力疯狂扩张,大举发行长期公司债,在长端市场上和国债抢资金,进一步挤压长端供给。
市场已经抛弃了通胀快速回落的乐观剧本。
投资人慢慢形成共识:就算美联储未来启动降息流程,利率也很难重新跌回疫情前那种超低区间——利率的中长期中枢已经整体抬升。
最后,把三种形态摆在一起:
标准扁平化:短端上涨明显、长端涨速迟缓。市场相信高利率只是阶段性现象,远期贴现压力有限,对风险资产相对友好。
熊式陡峭(短端停滞甚至下行、长端独自飙升):这是明确警报。它代表市场已经不再信任"长期通胀可控、财政可持续"的叙事,贴现率永久性抬升,对股票、黄金等全部风险资产都会形成沉重压制。
当前处于过渡形态:两股力量角力,不确定性最高。短端因为美联储鹰派继续往上拽,长端又被财政、通胀黏性推着加速上行。
如果往后一段时间,美联储的加息预期降温,短端走平甚至回落,而长端还在继续向上冲——那个时候才算真正转入熊式陡峭的环境,风险警报才彻底拉响。
反过来,如果长端这一波冲高动能慢慢衰竭,短端依旧跟着政策上行,利差再度收缩,行情又会回归扁平化轨道。
现阶段,10年期美债作为全球资产定价之锚,收益率逼近5%关口,本身就已经在抬高全部资产的估值贴现率,会带来持续性压力。只是因为曲线还处在博弈过渡期,方向没有完全定型。
只要高额财政赤字、通胀黏性、全球地缘扰动这几大难题没有实质改善,想要轻松回到前些年那种极低长端利率区间,难度已经非常大。