 复制
上周美联储干了件大家都知道会来的事:加息 25 个基点,年内可能再加一次。 消息出来,华尔街的反应不是恐慌,是纠结 —— 今年标普已经涨了 12%,企业盈利也还行,但利率这么高,还能不能继续涨?
各大投行翻了一遍历史数据,结论有点意思:短期要小心,长期不用太怕。
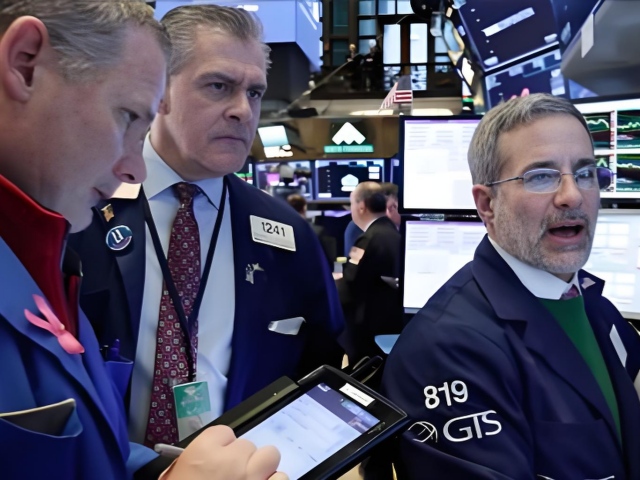
历史上首次加息后,美国股市都怎么了?
LPL Financial 数了一下 1994 年以来的六次加息周期:
首次加息后 3 个月,标普 500 中位数跌 2.6%;
五次周期里,大盘从高点回撤了 8%-14%;
低点通常出现在加息后 1 到 3.5 个月。
加拿大皇家银行更直接:新一轮加息启动后,要防范标普出现 5%-10% 的技术回调。
但大家最怕的还是 2022 年 —— 那一年美联储一口气加了 525 个基点,标普从高点跌了 25%。不过 CFRA 的策略师说了,2022 年是极端情况,那种 "连续猛加息 + 衰退恐慌" 的组合,才是大跌的根源。
这轮跟 2022 年不一样
关键区别在加息的节奏和幅度。
联邦基金利率期货现在定价:本轮加息终点大概在 4.8%,累计也就 100 个基点左右。对比一下 ——1983 年以来平均一次加息周期持续两年、加 320 个基点。本轮加息幅度还不到历史平均的三分之一。
杰富瑞的数据也印证了这一点:这次加息更像是 "周期中的微调",不是 2022 年那种暴力紧缩。就业市场还有韧性,经济增长还有缓冲。
而且历史拉长了看,首次加息一年后,标普 500 中位数涨 6.8%—— 除了 2022 年,其他全是正收益。LPL 的策略师说得很直白:加息刚开始市场肯定紧张,但等情绪平复,估值还是会回到经济和盈利基本面上。
还有个有利因素:这次加息前三个月,市场基本是横着走的,没有提前透支涨幅。加上四季度本来就是美股传统上比较强的季度,震荡上行的基础还在。
真正要盯什么?
瑞银的莱夫科维茨提醒:更高的资金成本会把经济里藏着的隐患放大。接下来要重点看 ISM 制造业指数、新订单这些前瞻指标。
说白了,加息本身不可怕,可怕的是加息把经济压出问题来。如果制造业数据继续走弱、企业盈利开始下修,那市场就不是回调 5% 的事了。
我们想表面的核心信息其实就一句话:别慌,但也别浪。
短期(1-3 个月),历史规律告诉你可能要跌个 5%-10%。这个回调不是世界末日,是每次加息周期的标配。你要是满仓杠杆,现在该减减仓;你要是拿着闲钱长期投资,这种回调反而是机会。
中期(半年到一年),历史数据站在多头这边。本轮加息幅度小、节奏慢,远不及 2022 年那种暴力紧缩。企业盈利如果还能撑住,标普一年后大概率还是涨的。
但有个前提不能忘:美联储加息是因为通胀压不下去。如果通胀真的顽固到需要连续加息,那市场现在的乐观可能就太早了。现在定价的是 "再加一次就停",但如果年底通胀又反弹,加到 5% 以上呢?那就是另一回事了。
对普通人来说,现在不是追高的时候,也不是恐慌跑路的时候。拿着核心资产,等一个 5%-10% 的回调,反而是比较舒服的节奏。