
 复制
美国劳工统计局(BLS)10月14日公布的9月CPI数据,像一记重锤砸在已经对“通胀正在降温”抱有幻想的市场上。整体CPI同比上涨3.7%,高于预期的3.6%,创近五个月最大涨幅;环比上涨0.6%,为4月以来最猛。核心CPI(剔除食品与能源)同比2.6%,预期2.5%,同样创近四个月最大涨幅,环比0.3%,高于预期。
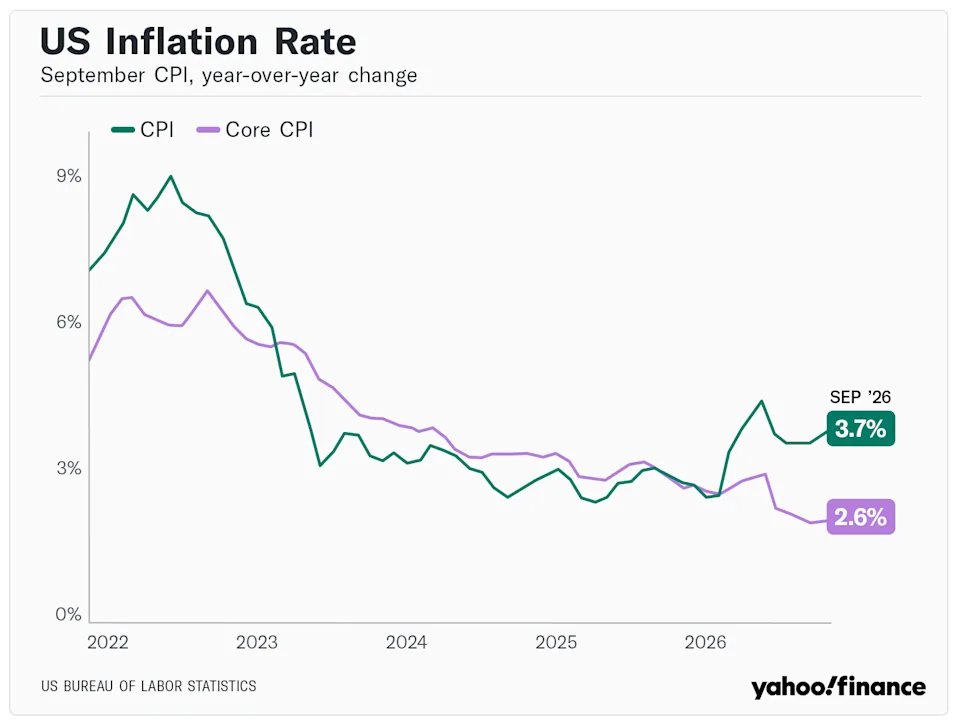
这不是单纯的“能源噪音”。汽油价格单月暴涨9.1%,贡献了整体月环比涨幅的一半以上,能源指数环比跳升5.2%,同比更是高达20.4%。背后是持续数月的伊朗冲突推高油价——从年初冲突前的约3美元/加仑飙升到4美元以上。但更让市场不安的是核心数据的黏性:服务通胀依然顽固,部分官员指出服务通胀月度年化已超过5%,且难以完全归因于关税或油价;住房、服装、娱乐等类别也出现加速。
这与此前“供给冲击、可暂时忽略”的叙事直接冲突。美联储9月刚完成三年来首次加息(联邦基金利率升至3.75%-4.00%区间),市场原本押注10月大概率按兵不动、12月再看。数据一出,交易员迅速上调10月加息概率,一度接近50%的硬币翻转水平(此前仅约22%),两年期与十年期美债收益率明显上行,股债同步承压。
美联储内部的“观察派”与“警觉派”
美联储理事鲍曼(Michelle Bowman,监管副主席)在曼谷IMF相关会议期间表态相对克制:9月加息后,当前“无需急于采取进一步行动”。她承认通胀仍高于2%目标,但强调应全面评估经济数据、观察金融市场与经济形势如何演变,再考虑下一步。她明确表示“不感到紧迫”。
芝加哥联储主席古尔斯比(Austan Goolsbee)则更直接。他称9月数据“令人失望”,不仅整体数字,服务通胀几乎看不到改善迹象。他警告,如果核心通胀持续维持在月度涨幅年化约4%的水平,将“完全不可接受”,美联储必须采取政策行动。不过他也倾向于等待更多数据再决定是否进一步加息,同时指出中西部实地听到的更多是成本与价格压力,而非衰退风险,这让他更担心需求侧过热。
两人代表了委员会内的光谱:一边是“已加息一次,先观察金融条件收紧效果”;一边是“如果核心动能不回落,就不能再‘看穿’”。9月会议纪要已显示多数官员认为年内可能还需再加一次,数据强化了这一倾向。与此同时,就业市场仍相对稳定(失业率约4.2%),给了央行一定空间,但也压缩了“软着陆”的缓冲。
市场反应:估值承压,芯片股首当其冲
数据发布后,三大股指全线收跌。道指微跌0.09%至51621.48点,标普500跌1.11%至7718.94点,纳指跌1.88%至26692.87点。科技七巨头指数跌1.75%,Meta跌超3%,特斯拉跌逾2%,卡特彼勒、英伟达领跌道指成分股。费城半导体指数收跌约4.3%,芯片股连续六日下跌,创2025年5月以来最长连跌纪录,部分估算行业市值蒸发接近或超过1万亿美元。
高估值成长股对利率敏感度极高。AI投资热潮推高了半导体与相关基础设施的预期,但更高的贴现率会直接压缩远期现金流的现值。同时,市场也在重新审视AI资本开支的可持续性与回报率。Broadcom等公司此前已有关于融资约束的警告,叠加通胀数据,形成了“估值+利率+开支”的三重压力。
半导体战场的新变量:海力士延迟与长鑫突破
芯片股的调整并不完全是宏观利率的故事。SK海力士(Hynix)传出将部分HBM4(下一代高带宽内存)后端设备订单推迟至明年的消息,引发市场对产能爬坡节奏与可能技术瓶颈的猜测。尽管公司未正式确认,且部分分析认为可能与优先转向利润更高的通用DRAM有关(当前通用DRAM价格上涨),但仍加剧了对AI内存供应节奏的担忧。
几乎同时,中国长鑫存储(CXMT)宣布在4F²(四倍F平方)新型DRAM单元架构上取得关键进展,并计划年内推出基于该技术的服务器级DDR5 RDIMM产品。4F²相比主流6F²可显著提升单位面积密度,采用垂直晶体管与混合键合等技术。虽然具体速度、容量与量产时间表仍不明朗,且部分分析认为真正规模化供应可能更晚,但这已足以在市场上制造“中国存储追赶加速”的叙事,对三星、海力士、美光的竞争格局形成心理冲击。
宏观利率与产业竞争在同一天叠加,放大了半导体板块的抛售。
深层含义与后续观察
这次数据提醒市场:2026年的通胀并非单纯“油价一次性冲击”。服务端与部分商品的黏性、AI相关需求的强度,以及地缘冲突的持续性,都在挑战“暂时忽略”的框架。古尔斯比此前已警告,重复的供给冲击可能迫使央行在通胀与就业之间做痛苦权衡。
对投资者而言,短期重点是:
- 10月27-28日FOMC会议是否会选择连续加息,还是按兵不动等待更多数据(包括即将发布的PPI与后续就业、PCE);
- 十年期美债收益率能否稳定在5.2%附近或更高,对成长股估值的持续压制;
- 半导体与AI链条是否进入估值与基本面再平衡阶段,而非简单趋势逆转;
- 中国存储技术进展是否会在中期改变全球DRAM/HBM的供需与定价权格局。
鲍曼的“不急”与古尔斯比的“不可接受”并存,说明政策路径仍高度依赖未来数据。市场已从“确定暂停”转向“接近五五开”,这种不确定性本身就是波动的来源。股债一起承压的局面,短期内可能还没结束——尤其是当高估值资产与利率敏感行业同时面对更高的实际利率与产业竞争加速时。



