
 复制
本周美国通胀数据连续两天超预期,先是把市场对10月加息的担忧彻底点燃,风险资产应声大跌;紧接着美联储主席凯文·沃什在IMF年会上拒绝给出任何前瞻信号,10月加息概率又大幅回落,股市随即出现反弹。这一来一回,把当前美联储政策沟通与市场定价之间的张力展现得淋漓尽致。
通胀数据连续“爆表”
10月14日公布的9月CPI显示,整体环比上涨0.6%,同比上涨3.7%;剔除食品和能源的核心CPI环比上涨0.3%,同比上涨2.6%。无论整体还是核心,均高于市场预期。汽油价格大涨是主要推手,但二手车、医疗服务等分项也有明显抬升,显示压力并非完全集中在能源一端。
次日公布的9月PPI则更为强劲。最终需求环比上涨1.3%,创2022年3月以来最大单月涨幅;同比上涨6.3%,为2022年12月以来最高水平。核心PPI(剔除食品和能源)环比上涨0.7%,同比上涨5.0%,同样大幅超出预期。能源价格环比大涨约10.8%(汽油涨幅更高)是主要驱动力,但商品和服务分项同步走高,暗示成本压力正逐步向下游传导。
两份数据叠加,强化了“通胀重新升温且粘性较强”的判断。尤其在美联储9月刚刚完成三年来首次加息之后,市场立刻开始重新评估10月是否需要连续加息。
市场因加息担忧大跌
CPI公布后,10月加息概率一度从两成左右跳升至接近五成;PPI进一步确认压力后,加息预期维持在相对高位。短端美债收益率上行,美元走强,美股尤其是成长风格和利率敏感板块承压。纳斯达克等指数出现明显回调,半导体与科技股此前已处于调整通道,热通胀数据进一步放大了抛压。
市场逻辑很直接,如果通胀持续超预期,美联储可能没有耐心等到12月,而会选择在10月27-28日的会议上再次行动。连续加息的预期一旦升温,对估值较高的资产就形成直接压力。
沃什拒绝预判,加息概率大跌
就在PPI公布次日(10月16日),沃什在曼谷IMF年会上与总裁格奥尔基耶娃进行炉边谈话。他明确表示不会预先判断即将举行的会议结果,也不认为现在就应该提前透露自己在今年剩余会议(10月和12月)上可能采取的行动。他强调“这是美联储的新篇章,我们不再做这种事了”,同时重申美联储已“移除了一部分宽松”,并将继续致力于实现物价稳定。
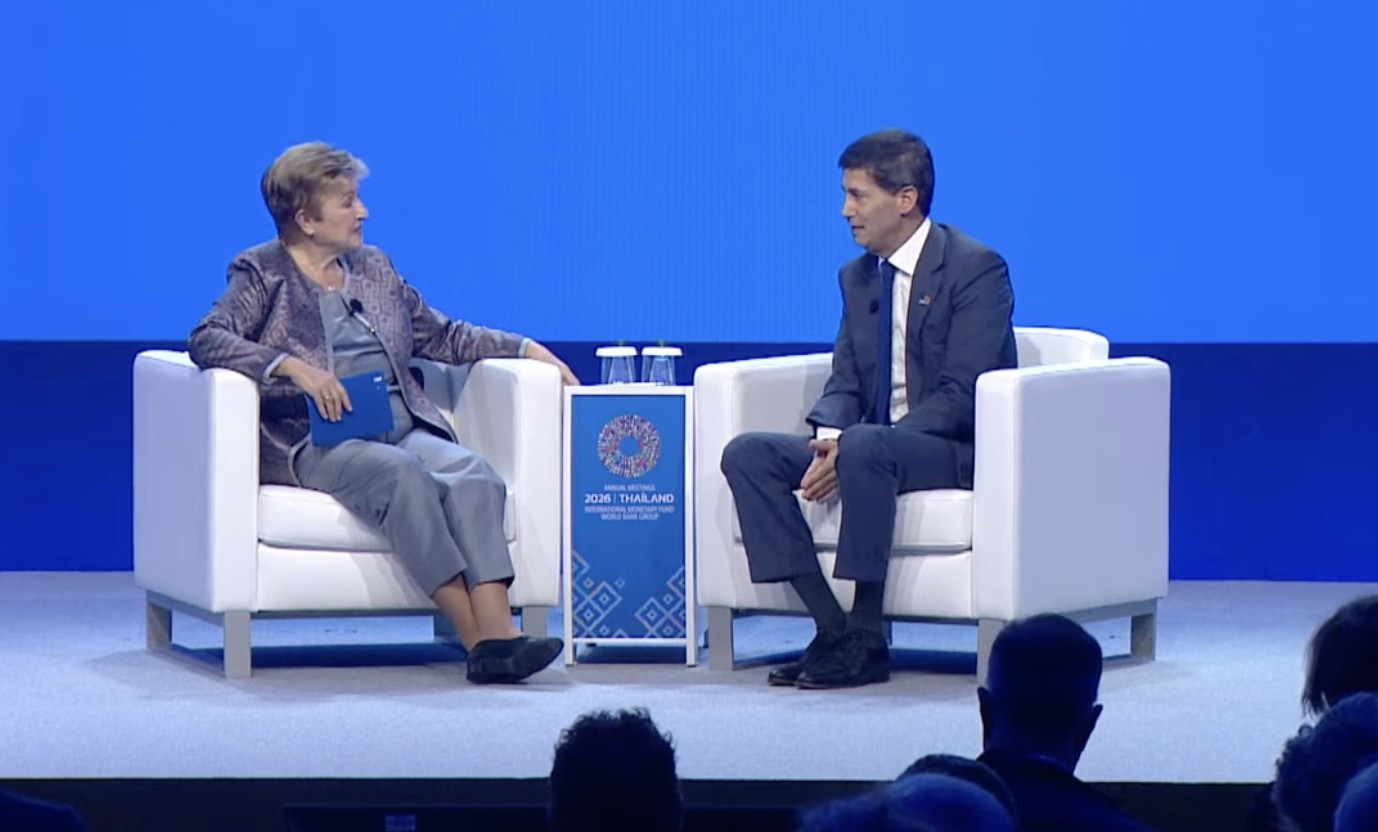
沃什在对谈中强调:“我不会预判会议结果。我不主张现在就说自己可能会在即将召开的会议上怎么做。”
他没有对刚刚出炉的热PPI数据做出任何鹰派回应,也没有为10月加息背书。
市场迅速重新定价。10月加息概率从讲话前约25%–33%的水平,大幅下降至约12%–15%。纳斯达克100期货由跌转涨,美元走弱,亚洲股市(包括韩国等)出现反弹。此前因加息担忧而承压的科技与成长板块获得喘息。
这一来一回说明了什么?
从数据本身看,CPI和PPI连续超预期,确实提高了年内再加息的必要性。能源冲击叠加更广泛的价格压力,让“通胀已经可控”的叙事受到挑战。市场此前对12月加息的定价仍较高,这一判断并没有因为沃什的表态而根本改变。
但沃什的沟通风格起到了关键的短期缓冲作用。他上任后一直刻意减少前瞻指引,强调每次会议基于实时数据独立判断。在静默期前最后一次公开亮相中,他选择不强化10月加息预期,市场便将其解读为“没有紧迫性”,近端加息概率随之大幅回落。
这种“热数据 + 冷沟通”的组合,短期内利好风险资产,但也暴露出新的不确定性:在减少前瞻指引的新框架下,市场对单次会议的定价会更加敏感,波动也可能加大。后续关键仍在于10月会议本身的表述,以及即将公布的PCE等核心通胀数据是否继续偏热。
对投资者而言,本周的行情提醒我们:通胀数据可以瞬间推高加息预期并压制股市,但美联储主席的一句话,同样可以迅速改变近端定价。在当前政策沟通风格下,数据与表态之间的博弈,将继续成为市场波动的重要来源。



