 复制
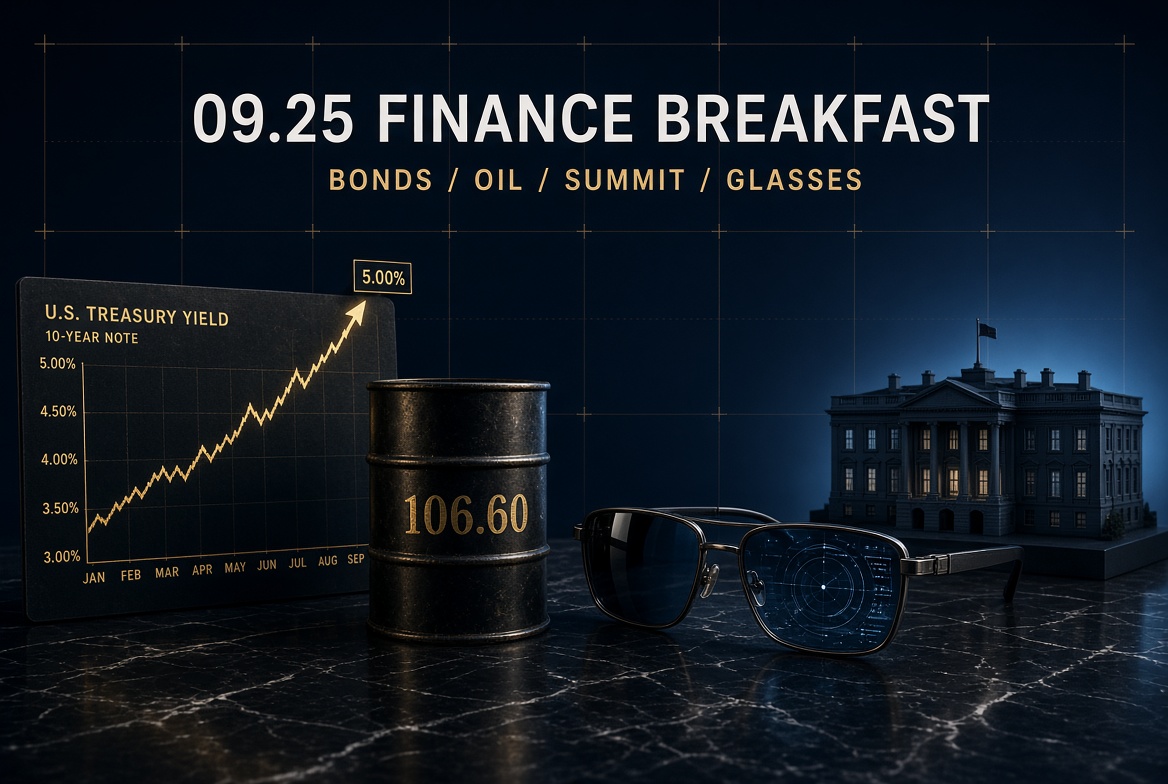 今日三大核心主线:
主线一:美债高位续抛——30 年期盘中见 5.50%、下午约 5.46% 创 2004 年 6 月以来新高,10 年期盘中最高约 5.22%,60 亿回购只做成 40.78 亿,威廉姆斯称年内再加息“合理”,长端定价权还在卖方手里?
核心逻辑:9 月 24 日周四,债市没有因为“会晤日”停下来。真正加压的是三条线叠在一起:纽约联储主席威廉姆斯在伦敦说,市场认为年底前再加一次息“合适”,“这是一种合理的思考方式”,并称通胀仍是“大挑战”、明确前瞻指引的时代已经结束;当天初请失业金人数 19.7 万,低于预期约 20.1 万,就业仍紧;油价回升则继续给通胀预期添柴。收益率要把盘中和收盘分开看:10 年期周三已经站上 5.1%,周四盘中最高见到约 5.22%,全天多在 5.12%—5.20% 高位运行;30 年期盘中最高见到约 5.50%,下午 3 点附近约 5.46%,为 2004 年 6 月以来最高。财政部想用回购托一把,计划上限 60 亿美元、针对 20 至 30 年期国债,结果只接受 40.78 亿美元,市场报价 104.68 亿美元。回购后长端没有明显回头。把信号串起来:威廉姆斯放鹰→初请 19.7 万偏强→油价再涨→10 年期盘中最高约 5.22%→30 年期盘中见 5.50%、午后约 5.46%→日本 10 年期升至约 3.06%、创 1996 年以来新高→60 亿回购只做成 40.78 亿→10 月加息概率升至七成上下。深层逻辑还是同一条链:增长未明显降温、油价重新抬升通胀风险、财政供给压力仍在、政策沟通偏鹰。回购有信号、没打满上限,说明卖方要的价格财政部不愿意给。
主线二:中美“先买两个月时间”+ 美伊“只有传闻没有协议”——贸易休战期延长是 23 日晚贝森特宣布的,延至 2027 年 1 月 10 日;周四白宫会晤消化这条消息,新华社称中方要求美方审慎处理台湾问题;路透称美伊在谈分阶段方案,胡塞导弹袭击沙特,布油收于约 106.60 美元。地缘是降温,还是把风险往后挪?
核心逻辑: 9 月 23 日晚、习近平抵达华盛顿后,贝森特对福克斯说:原定 11 月 10 日到期的安排再延两个月,至 2027 年 1 月 10 日,“多给一点时间,看看经济层面还能做什么”。市场原先有人期待延半年,最终只拿到两个月。周四是国事访问正式会谈日,核心议题仍是贸易、科技、台湾和中东。新华社转述,习近平希望美方审慎处理台湾问题,为中美关系发展打基础;这是中方立场表述,不是双方共同声明。另一边,路透报道美伊谈判代表在讨论分阶段路径:伊方重开霍尔木兹、美方放松经济封锁。消息一度让美股从盘中低点拉回,但同日胡塞武装导弹袭击沙特,供给中断担忧回潮。布油收涨约 3.4%,报约 106.60 美元;WTI 涨约 2.7%,报约 94.61 美元。把信号串起来:23 日宣布停火只延两个月→24 日白宫会晤偏仪式和消化→台湾问题被中方公开提起→美伊方案仍是磋商→胡塞袭击沙特→布油收在 106 上方。深层逻辑是三组关系都付不起全面破裂的成本,但也都给不出可执行终局。两个月停火只能压住最差情景,压不住风险溢价;霍尔木兹没有真正通航前,油价仍会给债市和加息预期提供弹药。往后看三个变量:1 月 10 日前停火会不会再被延长、美伊分阶段方案有没有时间表、红海和海湾航线会不会再被打一次。
主线三:Meta 眼镜刷屏——Connect 一口气推出 1299 美元 VR 眼镜、无摄像头音频眼镜、入门款 249 美元,并把 Muse 装进镜框;旅行中介周三先被智能体砸盘,硬件热度周四仍在扩散。AI 正在从 App 走向“戴在脸上的入口”?
核心逻辑:9 月 23 日 Connect 2026 是这条线的起点,24 日仍在全网发酵。扎克伯格当晚把产品线拆成三层:立刻能买的 AI 眼镜、年底前的口袋智能体、明年春天的轻量 VR 眼镜。最火的是 Meta VR Glasses——镜框约 100 克,大约是一副扑克牌的重量,号称比 Quest 3 轻五倍,运算和电池放进口袋里的计算盒,售价 1299.99 美元,2027 年春季开卖,并宣称是首款 IMAX Enhanced 认证 VR 设备。消费端同样被刷屏的是更便宜、更能日常戴的型号:无摄像头的 Ray-Ban Meta Audio 起售 349 美元,10 月 13 日发货;Ray-Ban Meta 第三代起售 449 美元,即日起可买;入门款 Meta Adventurer 起售 249 美元,10 月 23 日开卖。Meta 还说,年底前 Ray-Ban、Oakley 和自有品牌合计将超过 100 种镜框。软件侧比硬件更关键:Muse 将在未来几个月装进 AI 眼镜,对着货架、传单、购物清单开口就能下单;同时推出钥匙扣大小的 Muse Charm,计划 12 月出货,官方暂未公布价格。市场已经先给“入口转移”定价:周三 Expedia、Airbnb、Booking 分别跌约 7%、6%、5%,因为 Muse 能直接订机票和酒店;Meta 自身则相对抗跌。周四这组中介股更多是余波,全网热度转向新眼镜和 Charm。把信号串起来:Muse 先改交易入口→Connect 再把入口戴到脸上→1299 美元 VR 眼镜对标 Vision Pro 的轻量化路线→349/249 美元走量款抢日常场景→旅行中介周三被砸、硬件话题周四继续扩散。深层逻辑是 Meta 在赌一件事:谁先把智能体从手机里搬到眼镜和口袋里,谁就掌握下一层分发权。对投资者来说,要分开看三件事:眼镜能不能卖成消费品、Muse 能不能真正完成支付闭环、高利率会不会拖慢 2027 年 VR 眼镜的铺货节奏。
全球市场(9 月 24 日周四美股收盘 + 9 月 25 日观察)
9 月 24 日周四美股收盘
债市继续施压,美伊分阶段方案传闻尾盘托底,三大指数几乎走平
道指跌 0.31%,报 51349.98 点,跌 161.61 点,连续三日收跌
标普 500 跌 0.02%,报 7704.13 点,连跌三日
纳指涨 0.01%,报 26939.37 点
10 年期美债收益率周三已上 5.1%,周四盘中最高约 5.22%,全天高位运行
30 年期盘中最高约 5.50%,午后约 5.46%,创 2004 年 6 月以来新高
布油涨约 3.4%,收于约 106.60 美元
WTI 涨约 2.7%,收于约 94.61 美元
美元指数守在 101 上方
黄金在 4280 美元附近企稳,继续受实际利率压制
比特币周四在 8.3 万至 8.4 万美元区间波动,低点靠近 8.3 万
9 月 25 日盘前观察
A 股、港股通今日起中秋休市,节前最后交易日已过
海外定价权暂时交给美债、原油、中美伊外交,以及 Meta 硬件余热
中美日程:停火延长是 23 日宣布,24 日白宫会晤消化,大协议缺席
习近平访美
9 月 23 日抵达华盛顿,特朗普夫妇到机场迎接
同日贝森特宣布,贸易停火由 11 月 10 日延至 2027 年 1 月 10 日
9 月 24 日举行白宫会晤,议题包括贸易、科技、台湾和中东
新华社称,中方希望美方审慎处理台湾问题
稀土、农产品采购、芯片出口管制等核心分歧未一次性解决
后续深圳、迈阿密多边场合仍可能再谈
美债续抛:威廉姆斯放鹰、初请 19.7 万、回购未打满
债市
全球长端共振上行,美、德、日收益率均在多年高位
威廉姆斯:年底前再加息“合理”,通胀是“大挑战”
美国至 9 月 19 日当周初请失业金人数 19.7 万,预期约 20.1 万
10 月加息 25 个基点的市场概率升至七成上下
有媒体观察到 30 年期房贷利率靠近 7%,属市场观察,不是统一官方数
财政部回购
计划回购至多 60 亿美元 20—30 年期国债
实际只接受 40.78 亿美元,报价 104.68 亿美元
回购后长端收益率没有明显回落
原油高位:布油收于约 106.60 美元,胡塞袭击沙特,美伊方案尚未落地
原油
布油收涨约 3.4%,报约 106.60 美元
WTI 收涨约 2.7%,报约 94.61 美元
路透称美伊讨论分阶段结束冲突、重开霍尔木兹并放松封锁
同日胡塞导弹袭击沙特,供给担忧回潮
海峡未真正重开前,油价仍在给加息预期提供弹药
美伊接触
联大期间双方接触未宣布突破
伊方此前强调条件满足前霍尔木兹不会重开
分阶段方案仍停留在磋商报道,不是已签署协议
白宫与美联储:沃什任上首轮加息后,威廉姆斯给后续会议加码
政策沟通
上周美联储已将利率上调至 3.75%—4.00%
FOMC 永久票委威廉姆斯表态被市场读成对 10 月路径的确认信号
点阵图此前已显示多数官员倾向 2026 年底前至少再加一次
数据偏强、油价偏高,使“停手”叙事继续让位给“再紧一扣”
AI 与硬件:Connect 新品刷屏,智能体从手机搬到眼镜
Meta Connect
9 月 23 日发布 Meta VR Glasses:约 100 克、1299.99 美元,2027 年春季开卖
同步推出无摄像头 Ray-Ban Meta Audio,起售 349 美元,10 月 13 日发货
Ray-Ban Meta 第三代起售 449 美元,现已开卖;入门款 Adventurer 起售 249 美元
Muse 将装入 AI 眼镜,Muse Charm 计划 12 月出货
年底前 AI 眼镜款式目标超过 100 种
旅行中介
Expedia、Airbnb、Booking 的重定价发生在 9 月 23 日
周四更多是余波,全网讨论转向新眼镜和 Charm
其他重要新闻:欧洲央行分化
欧洲政策
挪威加息 25 个基点至 4.5%
瑞士、瑞典维持利率不变
能源价格重新抬头后,欧洲内部政策开始分叉
今日重点关注(9 月 25 日周五)
时间 核心事件 重要等级
全天 中美贸易战休战期延长后的市场消化(延至 1 月 10 日) ⭐⭐⭐⭐⭐
全天 10 年期 / 30 年期美债高位走势 ⭐⭐⭐⭐⭐
全天 布油守住 106 附近的能力(霍尔木兹 + 胡塞) ⭐⭐⭐⭐⭐
全天 Meta 眼镜热度向股价和供应链的传导 ⭐⭐⭐⭐
全天 10 月加息概率是否仍在七成上下 ⭐⭐⭐⭐
全天 A 股中秋休市,海外定价权外溢 ⭐⭐⭐⭐
本周重磅前瞻
时间 核心事件 重要等级
9 月 23—25 日 习近平对美国事访问、中美元首会晤 ⭐⭐⭐⭐⭐
9 月 23 日 Meta Connect:VR 眼镜 + Muse 上眼镜 ⭐⭐⭐⭐⭐
本周 联合国大会及美伊接触 ⭐⭐⭐⭐⭐
本周 美债长端回购与高收益余波 ⭐⭐⭐⭐⭐
9 月 25—27 日 A 股中秋节休市,9 月 28 日恢复 ⭐⭐⭐⭐
本周核心主线前瞻:
中美先买时间:贸易休战期延长两个月延至 2027 年 1 月 10 日,24 日会晤偏消化,大协议缺席;
美债继续定价紧缩:30 年期盘中见 5.50%、午后约 5.46%,回购 60 亿只做成 40.78 亿;
原油高位震荡:美伊分阶段方案仍是传闻,胡塞袭击沙特,布油收在约 106.60 美元;
Meta 硬件出圈:1299 美元 VR 眼镜、349 美元音频眼镜、249 美元入门款,Muse 开始离开手机;
就业不松:初请 19.7 万,降温叙事继续对不上数据。
📌 总结
全球仍在三件事上重新定价:债市把“更高更久”写进长端,外交用延期换窗口,AI 从 App 走向眼镜和口袋。美债层面,初请偏强、威廉姆斯放鹰、回购未打满,10 年期继续在 5.1% 上方运行,30 年期盘中见到约 5.50%。地缘层面,中美贸易休战只延两个月,美伊方案没有落地文本,胡塞袭击又把油价推回 106 上方。科技层面,Meta 用 Connect 把 Muse 装进镜框,1299 美元的 VR 眼镜负责刷屏,349 美元和 249 美元的款式负责走量;旅行中介的杀跌发生在周三,周四热度已经转到硬件本身。今日最该看的仍是四件事:长端会不会继续上冲、霍尔木兹有没有可验证进展、两个月贸易休战会被理解成窗口期还是真空期、Meta 眼镜热度会不会从社交话题变成供应链和股价上的第二波。