 复制
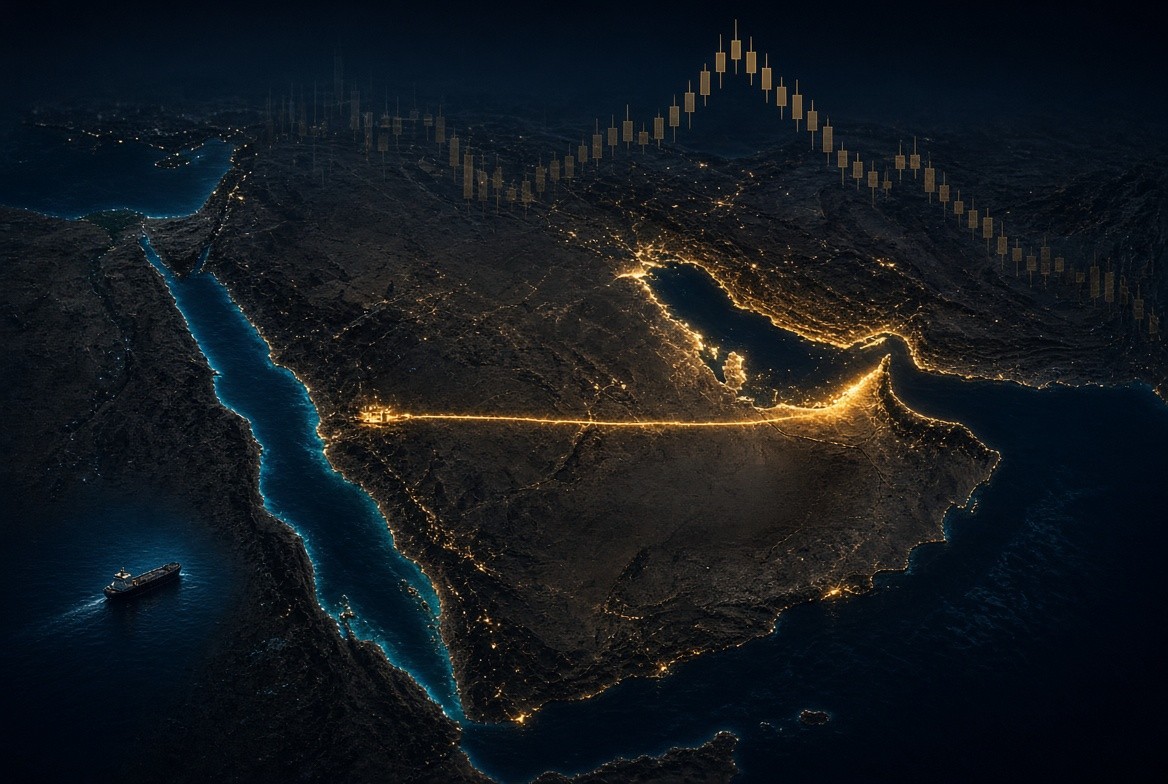
布伦特原油期货本周早些时候盘中冲高至约 109.8 美元/桶,逼近四个月高位,随后回落。9 月 17 日亚洲早盘,路透报价显示,布伦特约 105.6 美元/桶,WTI 约 102.1 美元/桶。回落不等于供应风险解除。9 月 16 日美联储加息 25 个基点,至 3.75%–4%,对美元计价资产和投机仓位形成压制;但把本轮油价从高位打下来的更直接因素,是沙特管道修复预期,以及经阿曼外海转运部分货盘。加息影响的是风险偏好,改变不了中东运输通道是否畅通。 本轮波动,核心不在货币政策,而在原油外运的双通道同时受阻。霍尔木兹海峡是波斯湾原油外运的主通道,战前约承载全球五分之一的油气流量。2026 年美伊冲突后,该海峡通航严重受损,可见过境量仍处低位。沙特因此把出口重心西移:东部原油经全长约 1200 公里的东西向管道送至红海延布港,再经曼德海峡外运。管道设计能力最高约每日 700 万桶,遇袭前实际输油约 400 万桶/日,相当于全球供应的约 4%。这是主通道失效后的备用生命线,不是补充线路。 本周油价冲向 110 美元附近,是因为这条 B 计划同步承压。 第一,东西向管道遇袭停运。9 月 10 日前后,沿线泵站遭无人机袭击。沙特称无人机来自伊拉克境内,随后预防性关停管道。延布装船一度中断,部分原定运往欧洲的货盘被取消或推迟。主通道不稳,陆上备用通道再停,风险溢价才会被迅速打高。 第二,曼德海峡风险上升。胡塞武装近期在也门红海沿岸推进,控制摩卡等节点,并占领海峡中的丕林岛。延布外运须经此进入印度洋。岸线和岛屿易手后,限制的不只是通航本身,还有保险、绕航和延期成本。西向出海口的有效半径因此收缩。这是控制权变化带来的航行风险,不宜写成已经“彻底封死”海峡。 市场舆情也需要分开看。9 月 16 日,胡塞宣称以导弹和无人机袭击海米斯穆谢特空军基地及延布阿美设施。截至发稿,沙特尚未确认,也没有形成可核验的产能中断证据。宣传口径不能直接等同于运力损失。 价格从高位回落,触发因素是修复预期,不是两条海峡重新畅通。 9 月 17 日援引知情人士称,阿美正绕开受损管段,计划数日内恢复约一半运力;按遇袭前约 400 万桶/日测算,大约对应 200 万至 250 万桶/日。全面修复预计约六周,自 9 月 10 日关停起算,节点约在 10 月下旬。另有美媒称,主要泵站修复或需 3 至 5 周,期间可能局部投产。美国能源部长赖特表示,中断偏短暂,恢复周期“以天计算”,但这仍是评估中的口径,不是已经复产的确认。 为对冲停运缺口,沙特同步启用应急安排。重点不是重新打通霍尔木兹,而是在霍尔木兹以外找出口:向亚洲炼厂增加供货,并在阿曼苏哈尔港外做船对船转运。与此同时,湾内拉斯塔努拉等码头的装船有所增加,部分货盘需再转运出湾。管道关停后,延布库存按当时装船节奏大约还能维持 5 至 7 天。应急方案能缓释即期恐慌,不能替代主管道的稳定输送。绕行规模也未对外完整披露,弥补效果仍有不确定性。 美国的原油库存情况解释不了冲高,但能解释回落为何有限。EIA 显示,截至 9 月 11 日当周,美国商业原油库存减少 64 万桶,至 4.234 亿桶,降幅小于市场预期;库欣库存减少 34.2 万桶,至约 2148 万桶;汽油库存增加 79.4 万桶;炼厂开工率下降 1 个百分点,至 96.8%。原油仍在去库,成品油端没有同步抽紧。库存是约束背景,不是主导变量。 俄乌对能源设施的互袭构成另一层扰动。9 月中旬,俄罗斯打击乌克兰加油站、能源和港口设施;乌克兰则打击包括瑟兹兰炼厂在内的俄方目标。中东影响运输,东欧影响加工和成品油供给。两端叠加后,油价更容易在 100 美元上方获得支撑。 当前定价属于双重通道溢价:霍尔木兹限制东向主出口,管道停运和曼德海峡风险限制西向替代出口。105 美元附近更接近风险定价,110 美元附近是恐慌定价。 后续只需盯四件事:霍尔木兹通航有无实质改善;管道实际恢复是否达到“一半运力”、全面修复有无拖延;延布能否稳定复装;红海保险和通航是否改善。其中任何一项恶化,刚回吐的溢价都可能重新计入价格。