 复制
近期国际油价整体震荡上行,但两大核心基准油价走势明显“分家”,价差大幅走阔,WTI原油相对布伦特原油出现显著折价,最大价差约12美元/桶,打破近年常态区间。本文结合最新市场行情,厘清两大原油基准的定价差异、价差拉大核心原因及历史走势逻辑。
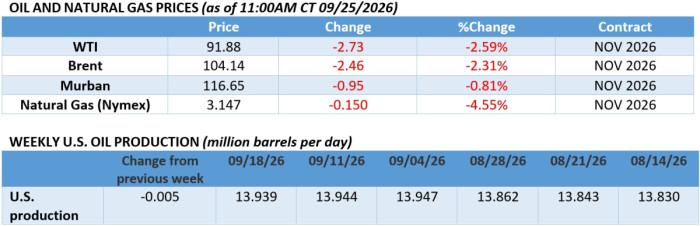
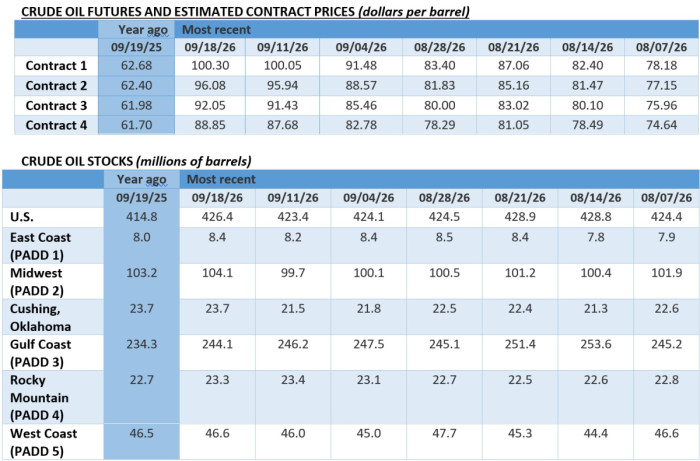
最新油价收盘行情(2026年9月29日):WTI原油期货涨幅扩大至2%,报94.46美元/桶;布伦特原油期货涨幅2.22%,触及100美元/桶,两大基准价差维持高位。此前9月下旬交易日,布伦特原油收于104美元上方,WTI原油仅92美元附近,价差一度达到12.68美元,创年内显著高位。
一、两大原油基准的本质差异:定价体系完全不同
想要看懂价差,核心是分清布伦特与WTI的定价逻辑,二者虽同为轻质低硫原油,品质接近,但定价场景、流通属性天差地别。
1. 布伦特原油:全球海运原油定价基准。 布伦特定价体系起源于1971年壳牌发现的苏格兰北海布伦特油田,最初仅指代单一油田原油。随着北海老牌油田产量大幅衰减,市场逐步扩容定价标的,形成BFOET定价篮子,涵盖英国Brent、Forties,挪威Oseberg、Ekofisk、Troll五大产区原油。2023年起,运抵西北欧的美国WTI Midland原油也被纳入定价体系,补足全球供给标的缺口。
如今的布伦特早已不是单一产地原油,而是北海轻质低硫原油+出口至欧洲的美国轻质原油组合定价体系,核心属性是海运交割、全球流通。全球约三分之二至四分之三的国际贸易原油,均挂钩布伦特定价,深度绑定中东、北非、北海等国际核心货源,对全球地缘风险极度敏感。
2. WTI原油:美国内陆原油定价基准
WTI(西德克萨斯中质原油)定价中心位于美国俄克拉荷马州库欣地区,属于内陆交割原油,无法直接海运出口,必须通过管道输送至美湾港口,再装船外销。其定价核心反映。
美国本土内陆供需、库存、炼厂需求,受国际海运风险、海外地缘冲突的直接冲击较弱,定价独立性更强。
二、本轮12美元超高价差的三大核心成因
正常市场环境下,布伦特相对WTI仅溢价3–6美元,基本覆盖常规海运成本。本轮价差大幅走阔,并非美国原油供给过剩,而是布伦特叠加地缘风险溢价,WTI叠加物流、政策双重折价,两套市场定价逻辑彻底分化。
1. 海运成本飙升,封堵美国原油出口套利空间
霍尔木兹海峡航运扰动持续,全球油轮船位紧张、周转效率下降,美湾发往亚洲的超大型油轮运费大幅上涨;同时航线战争险保费从船舶价值不足1%攀升至约3%。此前WTI仅需贴水3–5美元/桶,即可通过出口套利抹平价差,如今额外的物流、风险成本大幅侵蚀利润。美国原油必须大幅降价,才能吸引海外买家,直接压低WTI价格。
2. 美国柴油出口禁令传闻,压制炼厂原油需求
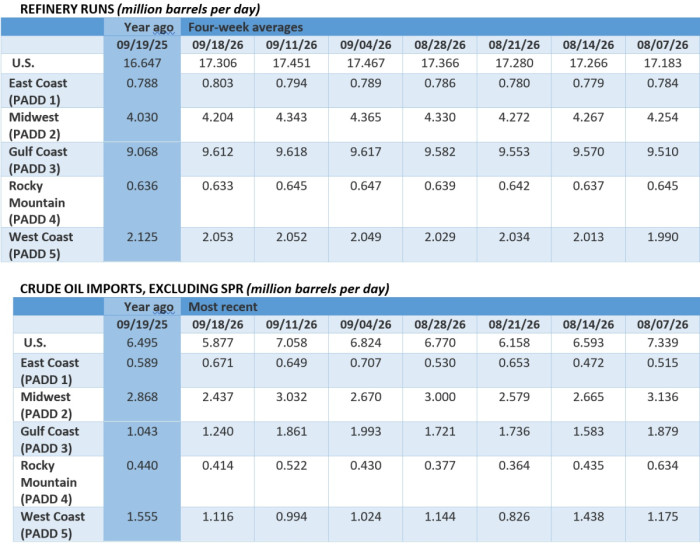
市场传出美国拟推出为期90天的柴油出口限制政策。美国是全球核心柴油出口国,欧洲近十年关停11座大型炼厂,每日柴油缺口约70万桶,高度依赖美国进口。柴油出口是美国炼厂核心利润来源,若出口受限,国内柴油库存将堆积、裂解价差恶化,炼厂大概率减产。减产直接导致原油采购需求收缩,WTI内陆供需宽松,价格进一步承压。
3. 布伦特绑定地缘溢价,WTI隔离海外风险
布伦特作为全球海运原油基准,深度绑定中东、北非货源,霍尔木兹海峡通航未完全恢复、美伊博弈持续,市场对海运原油供应短缺的担忧加剧,主动为布伦特叠加地缘风险溢价。而WTI定价锚定美国内陆,受海外航道扰动的直接影响极小,无法跟随布伦特上涨,一涨一跌之间价差快速拉大。
三、两大原油价差的历史演变规律
WTI与布伦特的价差波动,本质是美国原油进出口流通能力的晴雨表,历史分为三个核心阶段:
2011年前:WTI小幅溢价:彼时美国为原油净进口国,库欣至美湾炼厂管线运力充足,美内陆市场与全球市场打通,WTI价格较布伦特小幅溢价1–2美元/桶。
2011–2014年:首次大幅撕裂:美国页岩油产能爆发,叠加本土原油出口禁令、库欣库存爆满,内陆原油“堵死无法外销”,WTI一度较布伦特折价10–25美元/桶,为历史最大价差区间。
2015–2025年:价差回归常态:2015年底美国解除原油出口禁令,叠加内陆管线建成、美湾出口码头扩容,美国原油顺利接入全球流通体系,十年间价差稳定在2–6美元/桶,2021–2025年均价差仅4美元左右。
四、当前市场核心矛盾与价差走势预判
本轮超高价差与2011年内陆库存拥堵的逻辑不同,核心矛盾是全球海运体系不稳定、出口成本飙升、美国成品油出口政策不确定性,并非内陆管输拥堵。
目前外围市场持续强化分化格局:利比亚沙拉拉油田产量阶段性缩减、沙特延布出口受高额战争险拖累、俄罗斯北极新码头原油外销增量有限,全球海运原油维持“紧、贵、不稳”的格局。同时印度加大美国LPG采购、韩国降低中东原油依赖,买家虽在寻找替代货源,但替代采购的海运成本大幅抬升,无法对冲风险。
当前市场最核心的矛盾:12美元的超高价差,理论上会刺激美国原油出口套利,但海运运费上涨速度远超价差扩张速度,套利窗口并未打开,导致WTI原油即便降价,也难以快速外销去库,弱势格局持续。
走势预判:若霍尔木兹海峡恢复通航、海运运费回落,且美国柴油出口禁令传闻落地落空,两大原油价差将快速收窄至4–6美元的常态化区间;若海运风险持续、政策不确定性延续,WTI将长期维持折价状态,两大油价分化格局将持续。
附:能源方面最新的消息:
美伊探讨“霍尔木兹换制裁”协议。
据报道,美国和伊朗谈判代表正在讨论一项分阶段协议,即伊朗重新开放霍尔木兹海峡,以换取美国取消封锁,同时有报道称美国军用飞机在中东地区的活动正在加强。
利比亚撤回沙拉拉油田不可抗力声明。
利比亚国家石油公司(NOC)否认对30万桶/日的沙拉拉油田宣布不可抗力,尽管早前确认由于石油设施警卫队(PFG)成员关闭关键管道阀门,产量已削减60%至仅12万桶/日。
俄罗斯开辟新的北极石油出口前沿。
俄罗斯最大的国有石油公司俄罗斯石油公司(Rosneft)开始从新的Sever Bay码头进行东方石油(Vostok Oil)的商业装载,初始流量达到15万桶/日,随后将在2027年底提升至60万桶/日,莫斯科着眼于替代航运走廊。
美国柴油出口禁令威胁令欧洲警惕。
欧盟正在向华盛顿施压,反对一项酝酿中的90天柴油出口禁令,该禁令可能使欧盟买家争抢任何可用货源。欧盟正面临70万桶/日的供应缺口,过去10年已关闭11座主要炼油厂。
印度深化转向美国烹饪气。
印度国有炼油商IOC、BPCL和HPCL计划将2027年美国LPG长期采购量提高25%以上,至276万吨,寻求每月至少5船货,因为霍尔木兹海峡持续中断迫使他们从中东出口商那里实现多元化。
利雅得拒绝为海湾运费飙升承担责任。
沙特政府否认购买了25艘油轮,此前伊拉克声称所谓的45亿美元交易将其原油运输成本从每桶26美元提高到37美元,并将地区航运费率前所未有的高企归因于冲突和霍尔木兹海峡航行中断。
法国推动欧盟放宽燃料供应规则。
欧盟委员会正在考虑将甲烷排放法规推迟一年,此前法国总统马克龙呼吁“在特殊基础上”放松欧盟法规,但任何正式推迟都需要成员国批准。
保险费飙升削弱沙特延布重启。
与延布相关的油轮战争风险保费已飙升至船舶价值的约3%,而7月初还不到1%,这使沙特阿拉伯关键红海港口延布约400万桶/日出口的恢复变得复杂。
埃及天然气赤字跨越历史门槛。
埃及7月进口天然气超过产量,这是15年来首次,进口量达33亿立方米,而国内产量为32亿立方米,国内电力需求上升,目前占天然气消费的64%。
伊朗警告冲突可能扩大至印度洋。
伊朗最高领袖的一名高级顾问表示,新一轮美国或以色列袭击可能将冲突从波斯湾扩大到印度洋,可能威胁到霍尔木兹海峡以外的关键出口码头,如富查伊拉和苏哈尔。
首尔考虑减少对海湾供应的依赖。
韩国产业部计划将韩国对中东原油的依赖从2025年的70%降至2035年的50%,寻求到2030年增加2000万桶储存能力,并多元化石脑油供应,因为其需求的45%由进口满足。
航运绿色燃料转型偏离轨道。
全球海事行业组织警告称,该行业未能实现2030年零排放燃料供应5–10%船用燃料需求的目标,因为国际海事组织推迟了其净零框架,尽管8月替代燃料船舶订单创下纪录。
中国混动车占据欧洲创纪录份额。
中国品牌8月在欧洲新车销量中占比近12%,并占据混动车市场的四分之一,受益于消费者对纯电动汽车的担忧以及欧盟未对进口中国混动车征收关税。
德国因战争成本重新推出燃油税减免。
德国政府批准从10月至12月对汽油和柴油实施每升0.17欧元(每加仑0.73美元)的税收减免,联邦和州政府将因此损失29亿美元,因为旷日持久的伊朗战争加剧了家庭预算压力。
部分资料来自:Oilprice.com