 复制
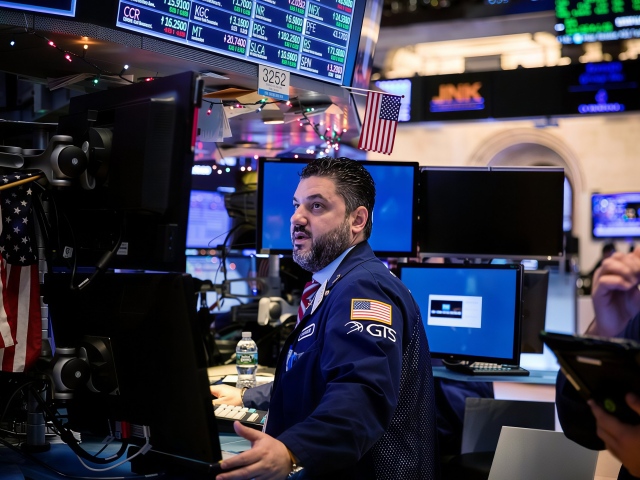
隔夜全球科技股经历了一场集体屠杀。
纳斯达克 100 指数重挫 2.9%,费城半导体指数暴跌 6.72%。更罕见的是,同一天道指和罗素 2000 居然微涨 ——这意味着跌的全是 AI 和科技股,其他行业几乎没事,这是一次精准的 "AI 去杠杆"。
恐慌指数 VIX 大涨近 14%,高盛交易台在报告里直接用了一个词:投降式抛售。 对冲基金在大规模砍杠杆,还有人在反手做多恐慌指数。
两份财报,怎么就引爆了整个产业链?
这晚的导火索很有意思 ——Meta 和特斯拉的财报,其实都超预期。
Meta 的问题是:赚钱,但烧钱烧得更狠。 营收创历史新高,广告收入同比增长 26%,用户活跃度也是历史最高。但它的自由现金流,2012 年以来第一次转负,AI 基础设施支出同比增长 80%,2026 年的资本开支下限上调到 1350 亿美元。
特斯拉的问题是:省钱,但市场嫌它省得不对。 三季度资本开支只有 47.3 亿美元,远低于市场预期的 75 亿,还把全年 AI 资本开支目标从 "超过 250 亿" 砍到 200 亿。自由现金流反而超预期转正,但股价开盘就跌。
你看这有多黑色幽默:Meta 拼命花钱,市场担心它把现金烧光;特斯拉不敢花钱,市场又担心它在 AI 和自动驾驶上掉队。花也跌,不花也跌。
这说明什么?说明 AI 板块过去两年的核心叙事 ——"资本开支永远增长、英伟达的订单永远排到三年后"—— 在投资者心里第一次松动了。
Meta 告诉市场,AI 是个吞金兽,连印钞机都能被烧成负现金流;特斯拉则是第一个公开踩刹车的大买家。买家一犹豫,"卖铲人" 先崩,所以费半跌 6.72%,光模块、芯片、算力链全线腰斩。
再加上油价和战争,三重打击
偏偏这时候宏观也在补刀。
布伦特原油一度冲上 113 美元,沙特发生致命袭击,美国已经下令撤离驻沙特外交人员家属,还有报道称中期选举后美国可能恢复对伊朗的军事打击。
油价一涨,通胀预期就起,市场对年底加息的担心又回来了。于是出现了一个典型的流动性收缩画面:科技股崩、黄金跌、比特币也跌 —— 这不是简单的避险,是机构在无差别变现,凑现金、补保证金。
唯一在涨的是美国国债,10 年期收益率跌破 5%,资金从科技股往国债里躲。
A 股为什么更惨?
这股风第二天就刮到了 A 股。10 月 22 日上证破 3700,23 日直接破 3600,创业板从 7 月高点已经回调了 40%。
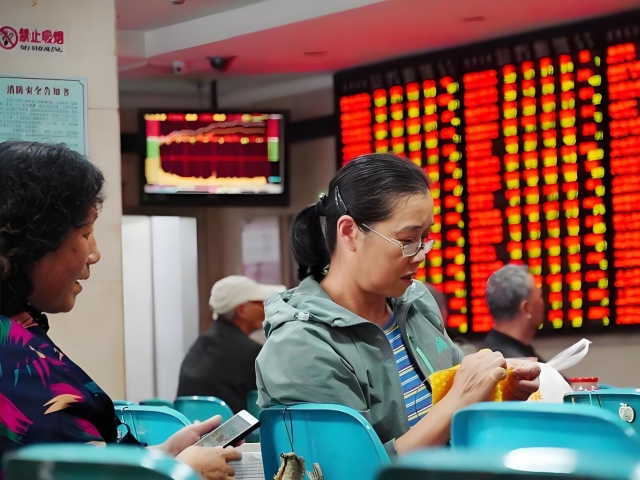
机构的沟通里,关键词变成了 "真要回 3000 点了吗"" 我的专户到清盘线了 "。还有"AI 龙头股连锁强平 " 的传言,后来被官方辟谣,实际平仓不足 10 万元 —— 但你看,一个不足 10 万的平仓就能引发踩踏传闻,说明情绪已经脆到了极点。
国家队尾盘托市,公募纷纷自购 5000 万到 2 亿,都没拦住。有基金经理说了一句很形象的话:这是保险机构带头卖出科技股的 "机构踩踏"。
为什么 A 股比美股还惨?因为 A 股的科技股,本质上是美股 AI 行情的 "映射盘":它自己没有英伟达、没有 Meta,但有光模块、有算力租赁、有 "AI 概念股"。美股打个喷嚏,这些高估值、高拥挤度的标的就直接重感冒,而且因为没有真实的全球业绩支撑,跌起来更不讲道理。第一,这是 AI 交易的 "第一次系统性证伪时刻",但证伪的是估值和杠杆,不是需求。
注意区分两件事。AI 的真实需求目前并没有坏,产业链还在缺货、台积电订单还锁到 2029 年、美光刚签了 320 亿的长约 —— 这是我们前面聊半导体超级周期时讲过的。
但股价不是由需求决定的,是由 "需求减去预期" 决定的。过去两年,市场把 AI 预期打到了极致:假设所有云厂商都会无限烧钱、所有资本开支都转化为利润、所有概念股都能分一杯羹。现在 Meta 的现金流和特斯拉的砍单,第一次让市场意识到:资本开支是有尽头的,而且这个尽头可能就是现金流。
所以这不是 AI 泡沫破裂,而是 AI 交易里 "借预期加杠杆" 的那部分钱,在被强制平仓。这是估值出清,不是产业终结。
第二,这轮调整的本质,是资金从 "卖铲人" 往 "赚钱人" 搬家。
大摩 Wilson 的判断我认为很准:AI 交易正在从 "赋能者"(芯片、算力、光模块这些卖铲人)转向 "采用者"(真正用 AI 赚到钱的应用公司)。
这个逻辑解释了为什么费半跌最狠 —— 卖铲人的逻辑建立在 "买家持续扩张" 上,一旦买家开始算账,先杀的就是它们。而未来真正能穿越的,是那些用 AI 提高了收入、降低了成本的公司,而不是铺了一堆 GPU 却产生不了回报的公司。
对普通人,这就是接下来选 AI 股的核心标准:别再问 "它在 AI 产业链里吗",要问 "AI 到底给它的报表上,带来了多少真金白银"。
第三,"投降式抛售" 的特征,是财报好也跌、消息差也跌,这是最痛的阶段。
市场容忍度下降的标志,就是嘉盛分析师说的那句:强劲的财报不再足以支撑股价。这句话的潜台词是,情绪已经坏了,任何利好都被当成出货机会。
Wilson 的判断是,这种 "放血" 可能持续到 11 月,然后会出现高质量指数补跌、质量因子领先的典型收尾,届时应该加仓而不是回避。我同意这个框架 ——底部从来不是 V 形反弹,是在绝望中一点点磨出来的。 散户最容易犯的错,就是在 "逻辑还在、但价格最狠" 的阶段割肉。
第四,短期盯三个明确的时间点,别猜底。
10 月 28 日的 FOMC 议息会议:美联储会不会在油价和通胀面前转鹰;
11 月 4 日的中期选举:决定财政、地缘、监管的方向,也是我们前面聊马斯克那篇时说的关键节点;
未来几周英伟达、微软、谷歌等巨头的资本开支指引:这是 AI 产业链最硬的验证。
这三个信号明朗之前,市场会在 "恐慌 — 反弹 — 再恐慌" 里反复。
第五,对普通人,几句最实在的。
手里有 AI 和科技股的,现在不要在恐慌中无差别杀跌,尤其是那些已经腰斩、但基本面没有恶化、现金流健康的龙头;但也别急着一把梭,投降式抛售的尾段,会让你以为每一次都是底,然后再跌一次。分批、定投、留子弹;
高杠杆、美元债敞口大、纯靠融资烧钱的公司,这轮是最危险的 —— 高盛点名的航空、部分车企、地产开发商、AI 基建公司,要坚决回避。这个判断和我们前面聊 AI 数据中心债是一脉相承的:潮水退去,先死的是借钱最多的;
防御的方向,高盛已经给出了明确的轮动:红利、价值、银行、现金和短债。在利率高企、地缘混乱的阶段,这是相对稳的避风港;
A 股的朋友,尤其要认清一个现实:你买的科技股可能是美股的影子,跌的时候比本体狠,涨的时候未必跟上。如果承受不了这种波动,就别在高估值的概念里扎堆;
最忌讳的,是用杠杆去抄底。投降式抛售最可怕的不是跌幅,是它会把 "看起来很便宜" 的东西,继续打到你爆仓。这一轮机构踩踏,死的全是带杠杆的聪明人。
最后说一句。
AI 这场盛宴,过去两年最顺理成章的逻辑是:"故事够大,所以估值合理;龙头在买,所以不用算账。" 而 10 月的这几记重锤,终于把市场从那个不需要问 "什么时候回本" 的梦里,拽了回来。
一项伟大的技术,和一门赚钱的生意,中间隔着一条叫现金流的河。 河上有桥,但过桥的人要交过桥费 —— 这个费用,就是估值的回归和杠杆的出清。
这不会杀死 AI,就像 2000 年没有杀死互联网。但它会杀死一部分人,正如每一次技术革命,都会先奖励相信故事的人,然后狠狠惩罚那些忘记了算账的人。