 复制
2026年9月,全球外汇市场重新回到“美元加息叙事”。美联储将联邦基金利率上调至3.75%–4.00%,为三年来首次加息,美元指数迅速回到100.5上方,欧元、英镑、日元承压。按传统利率平价,美元应对多数货币升值。然而两处“例外”格外醒目:美元对人民币贬值,澳元则在高利率与低债务的支撑下保持中期升值潜力。人民币:不是利率赢了,是顺差赢了人民币并没有利率优势。中国7天逆回购利率仍在1.40%,1年期LPR为3.00%,与美国4%的政策利率形成明显倒挂。人民币能升值,核心是经常账户。 2025年中国商品贸易顺差已达约1.19万亿美元。2026年前八个月再录得约8055亿美元顺差,8月单月1191亿美元。出口同比增速回到25%附近,AI硬件、电动汽车和新能源产品成为新的创汇来源。企业出口收汇增加,意味着市场上美元供给上升;在结汇需求与中间价管理共同作用下,人民币对美元走出独立行情,从年中高点附近的6.80回落至约6.70。 这解释了当前最反直觉的组合:美国加息、美元指数上涨,人民币却升值。 汇率短期可以跟利差走,中期必须跟国际收支走。当一个经济体每个月净出口超过1000亿美元时,货币很难单纯按利差贬值。 不过也要注意风险。顺差过大正在引发主要贸易伙伴的政治反弹;若出口放缓、企业囤积美元,或资本流出加快,人民币的“例外”就可能收敛。人民币强,靠的是流量,不是利差。
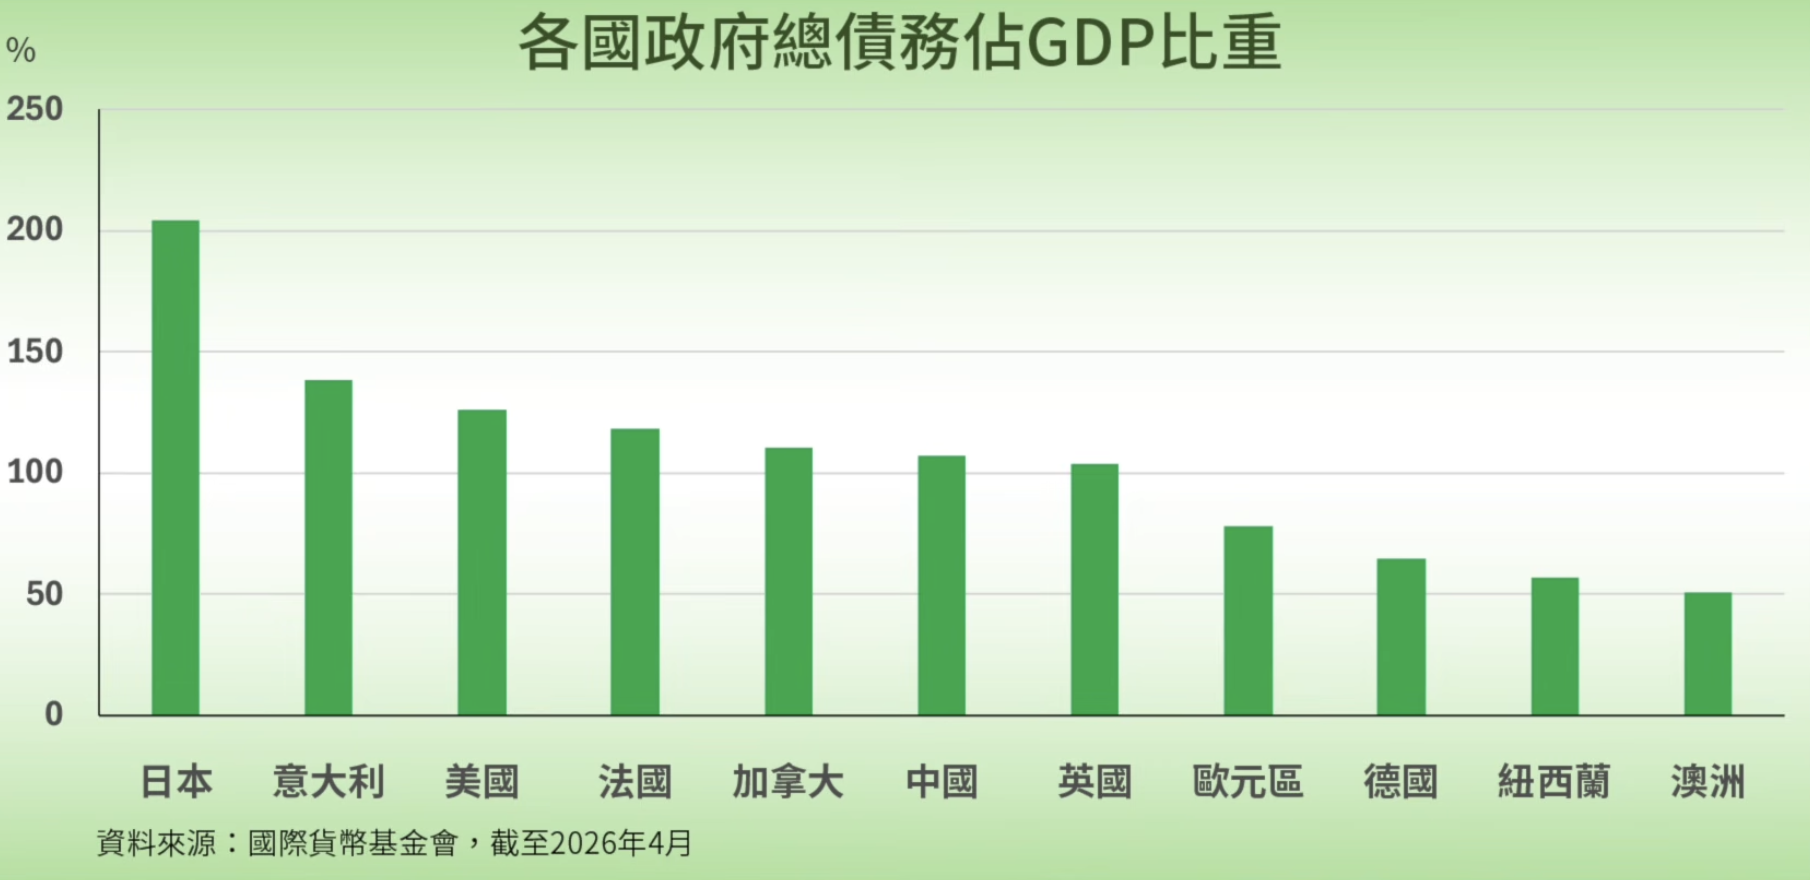
澳元:低债务加高利率,是发达市场里少见的组合国际货币基金组织2026年4月数据显示,澳大利亚一般政府总债务约占GDP的50.5%,在主要发达经济体中最低:日本超过200%,美国约126%,法国约118%,英国约104%,欧元区近90%,德国约65%,新西兰约57%。债务率低,意味着财政整顿压力小、主权信用溢价低,这是货币长期信用的底座。
更直接的是利率。澳洲联储现金利率4.35%,高于美联储、欧央行、英央行和日央行,也高于加拿大和新西兰。对追求利差的全球资金而言,澳元是少数“高息+高评级+低债务”同时成立的发达市场货币。 澳元还绑定中国周期。中国出口与投资回升,往往带动铁矿石和能源需求,进而支撑澳洲贸易条件。因此,人民币因顺差走强、澳元因中国需求和自身利差走强,两者在逻辑上是连通的,而不是彼此孤立。 但市场已经部分计价这些优势。澳元兑美元从2026年初的0.67附近升至0.71上方,年内累计升值约6%至7%。9月美联储突然转向加息后,澳元出现回吐。这说明:中期逻辑偏多,不等于短期可以无视美元指数。9月29日澳洲联储议息将是下一个催化剂——若再加25个基点,利差优势会进一步拉开;若按兵不动,澳元可能先消化预期。
如何理解当前的货币地图把三组变量放在一起,图景会更清楚。 第一,美元指数的短期动能来自美联储重启紧缩,以及能源和地缘带来的通胀黏性。这解释了为什么欧元、日元、英镑最近更弱。 第二,人民币的短期动能来自创纪录的贸易顺差,而不是货币政策。中国在用实体部门的美元收入对冲金融部门的利差劣势。 第三,澳元的中期动能来自“最低债务率 + 最高政策利率 + 商品属性”。它不是避险货币,而是高beta的顺周期货币:全球风险偏好回升、中国需求稳定、RBA偏鹰时,它容易跑赢;美元急涨、商品价格回落时,它也会先跌。 对投资者而言,简单押注“美元加息=美元全面升值”已经不够用。2026年的外汇市场更像一次分层:美元对低利率、高债务货币仍有优势;对高顺差货币和高息低债务货币,优势会被基本面削薄。人民币和澳元,正是这条分层里最值得单独定价的两条腿。 数据会继续验证这个框架。
现在,需要关注三件事:中国每月海关顺差是否仍维持千亿美元级别;美联储10月议息是否再加一次;澳洲联储9月29日是按兵不动还是再加一码。顺差不降、澳洲继续收紧,人民币和澳元就仍有独立于美元指数的走强空间。反之,例外就会重新变成常态。
作者:鲁克