
 复制
先看一个让欧洲人最难受的细节。
10 月以来,10 年期法国国债收益率一度逼近 5%,创 2002 年以来新高。真正让市场后背发凉的是这么两个数:它比意大利国债高出 30 个基点 —— 欧元诞生以来头一回;和德国国债的利差,突破 159 个基点,回到了 2012 年欧债危机最恐慌时的水平。
什么意思?欧洲主权债有个几十年的鄙视链:德国是最稳的,法国紧随其后,意大利、希腊这些 "欧猪国家" 排在后头。现在这条链被直接改写了 ——法国借钱的成本,比意大利还贵。
市场在说:法国,才是现在欧洲最危险的那个。
法国的窟窿有多大?50 年没平衡过的预算
数字摆出来,你就明白市场为什么慌。
截至 2026 年二季度,法国公共债务 3.6 万亿欧元,相当于 GDP 的 119%,明年还要升到 121.7%。今年的财政赤字率 5.4%,是欧盟 3% 红线的将近两倍。而最扎眼的一个事实是:法国自 1974 年以来,就没实现过一次预算平衡 ——50 多年,年年入不敷出。
有人说意大利、希腊债务率更高。但关键差别在趋势:那两个国家是欧债危机之后被迫紧缩、债务已经稳住了;法国是一路往上冲,刹不住车。
利率一上来,利息这头怪兽就开始咬人。法国的债务利息支出:2020 年 358 亿欧元,2025 年 509 亿,2026 年预计 590 亿,2028 年可能逼近 770 亿。而它的经济增速只有 0.5%——利息涨得比经济快,这就是典型的借新还旧、越还越多。
钱都花哪了?福利这头更大的怪兽
法国的财政为什么这么难收紧?因为它的福利体系实在太庞大。
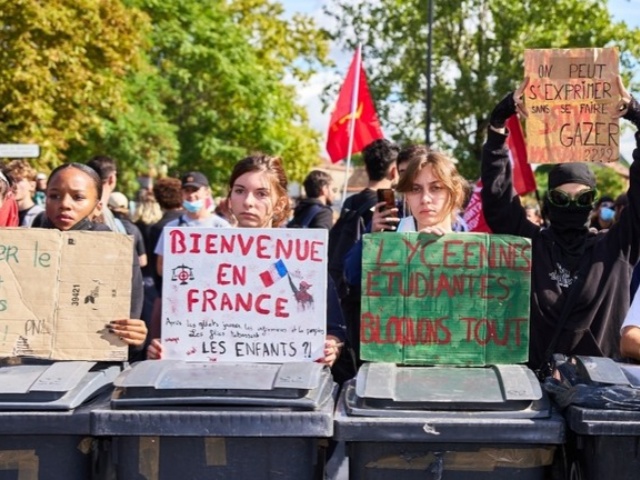
光养老金一项,2027 年就要支出 4360 亿欧元,占 GDP 的 14%。医疗、教育、公务员开支,样样砍不动。政府想紧缩,街头立刻给你颜色看 ——9 月中旬以来,法国多地高中因教师短缺、校舍老化爆发抗议,多所学校被砸,学生和工作人员受伤。
这还只是开始。
政治上,法国国民议会选不出一个稳定的执政多数,政府想推改革,议会里几个党一联手就给你否决。更要命的是 2027 年 4 月总统大选逼近 ——竞选年里,没有任何一个政客敢投票支持不受欢迎的紧缩,谁支持谁丢选票。
10 月 1 日,政府硬着头皮公布明年预算草案:540 亿欧元的财政整顿,砍养老金、砍医疗、砍公共开支,目标是把赤字从 5.4% 降到 5%。
市场为什么不买账?因为这个 "降到 5%",依然是欧盟红线的近两倍;而且大家根本不相信,在一个分裂的议会和即将到来的大选面前,这些措施能落地。
为什么说这次 "没人救得了法国"?
2012 年欧债危机,希腊出事,最后是德国、欧盟和国际货币基金组织出钱,把它捞了回来。
法国要是出事,这套剧本完全失效。诺贝尔经济学奖得主克鲁格曼说了一句很重的话:法国可能已经从 "大到不能倒",变成了 "大到救不了"。
算笔账就懂了:
欧洲的永久性救助基金 ESM,最大放款能力 5000 亿欧元;
法国的债务,3.6 万亿欧元。
5000 亿扔进 3.6 万亿的窟窿,连个水花都溅不起来。
更荒诞的是,法国自己就是 ESM 的主要出资国之一,占 20%。救别人的时候它是救火队员,轮到自己 —— 总不能自己掏钱担保、救自己吧?逻辑上就说不通。
而且法国国债几十年来一直被当成仅次于德国的 "安全资产",全欧洲的银行、保险、基金都压着它当底仓。现在这个底仓被市场重新定价,要求更高的利息补偿 —— 这不是一个国家的麻烦,是整个欧元区金融地基在松动。
法国这场危机,我认为和 2012 年的欧债危机,根本不是一个性质,甚至更麻烦。
2012 年是 "边缘国家" 出事 —— 希腊、葡萄牙、爱尔兰,经济体量小,德国人咬咬牙、配上紧缩条件,钱能解决。这次是 "核心国家" 出事,而且是欧元区第二大经济体。钱解决不了,因为它需要的不是一笔救急款,是整个国家治理模式的重构。
法国真正的病根,我觉得不是钱,是它卡在了一个谁都解不开的死结里:
经济低速增长,就没法靠增长消化债务;高福利是选民几十年来的基本预期,砍不动;民主制度下,紧缩方案要过议会、要过选票,而选民永远会把让自己勒紧裤腰带的政府选下去;于是改革一拖再拖,债务越滚越大,直到市场失去耐心,用 5% 的利率逼你就范。
这其实是整个欧洲福利国家模式的一个缩影 —— 在老龄化、低增长、全球竞争加剧的年代,靠持续借债维持的高福利,还能撑多久?法国只是第一个把这个问题摆到台面上的大国。
那接下来会怎么演?我看大致就三条路,每条都不好走:
第一条,硬紧缩。 就是现在预算草案的方向,但在大选年和街头政治面前,大概率推不动,或者推到一半政府先垮台。
第二条,欧洲央行变相兜底。 让欧洲央行去买法国国债、压低收益率。这能续命,但欧洲央行的定海神针在德国手里 —— 德国央行最痛恨的就是拿印钞机替别国财政买单,政治上阻力极大。而且这等于告诉全欧洲:债可以随便借,反正央行会救。
第三条,也是最现实的 —— 拖着、磨着、危机反复。 收益率冲高时央行出来安抚一下,市场平静了改革又搁置,过几个月再被抛一次。法国这个病,会成为欧元区未来很多年的慢性病。
对我们普通人,几个值得关注的点:
法国国债 "安全资产" 的光环一旦碎掉,是几十年信用的损伤,欧元资产的整体风险溢价会被市场重新定价;
这种恐慌会周期性地冲击全球市场 —— 欧洲银行股、欧元汇率首当其冲,风险厌恶情绪一起来,资金会往美元、黄金里躲;
但别忘了,我们前面聊过的美国,1 万亿利息、债务率 175% 的远期预测,日本 260% 的债务率 ——法国不是孤例,它是所有发达经济体 "高债务 + 高福利 + 老龄化 + 高利率" 困境的欧洲版本。 塔勒布说的 "政府用通胀稀释债务",大概率是这盘棋最后的共同结局。
说到底,法国今天的困境,给所有大国提了个醒:一个国家最难的改革,从来不是技术问题、不是钱的问题,是有没有能力在好日子里,就为坏日子做准备。50 年没平衡过的预算,不是某一届政府的错,是整个社会一次次选择 "现在舒服、以后再说" 的总账。
只是市场不会等你准备好。当利率从 1% 升到 5%,几十年的旧账,会在某一天集中到期。这声警钟,敲的不止是巴黎。



